
2026-10-08 08:45:29
马斯克又断崖式领先了,身家这两天重回到1万亿美金以上。9月28号星舰直播那天上车的,已经挣了18%。但是华尔街真正押的,是美国唯一一个敢扛着铺盖卷、带着睡袋、拖着房车住在工地上的创始人,就是马斯克。另外一条别人根本进不去的赛道,是太空算力中心。再加上马斯克的工资主要来自于股票对赌,这1万亿仅仅只是一个开始。
中国人一放长假,美股就涨,又把咱们落下了。而且这次咱们还走出了独特行情:美股在涨,港股开着门却持续下跌。10月2日内地休市,南向资金的通道关了,没有人继续接,恒生指数一天跌了2.6%。
9月28号星舰第14飞,我们照例直播了。当时我跟大家说,SpaceX是时间的朋友,要是对跨越周期这件事情感兴趣,可以持有一些这个股票。我记得有一位观众当场就说,为了信仰我再买了一些。那天SpaceX收盘是145块4毛7,而且是跌的,跌了2.16%。星舰第一次入轨的日子,股票在跌。到了10月6号收盘,171块9毛2。这位朋友,恭喜你,一个多星期赚了18%。
今天我们分五段来讲。第一段,1万亿怎么回来的;第二段,华尔街为什么喊300,刚才咱们讲了,现在是171块9毛2,已经有投行在喊300了;第三段,凭什么只有马斯克可以带着铺盖卷去工地;第四段,天上的赛道;第五段,马斯克这1万亿是怎么来的。
其实他原来到过1万亿,甚至还超过过很多,现在是掉下来以后重新回到1万亿以上了。6月12日SpaceX上市那天,他成了人类历史上第一个身家过万亿的人。后来股价一路下砸,他又掉回到1万亿下边去了,10月5号重新站了回去。
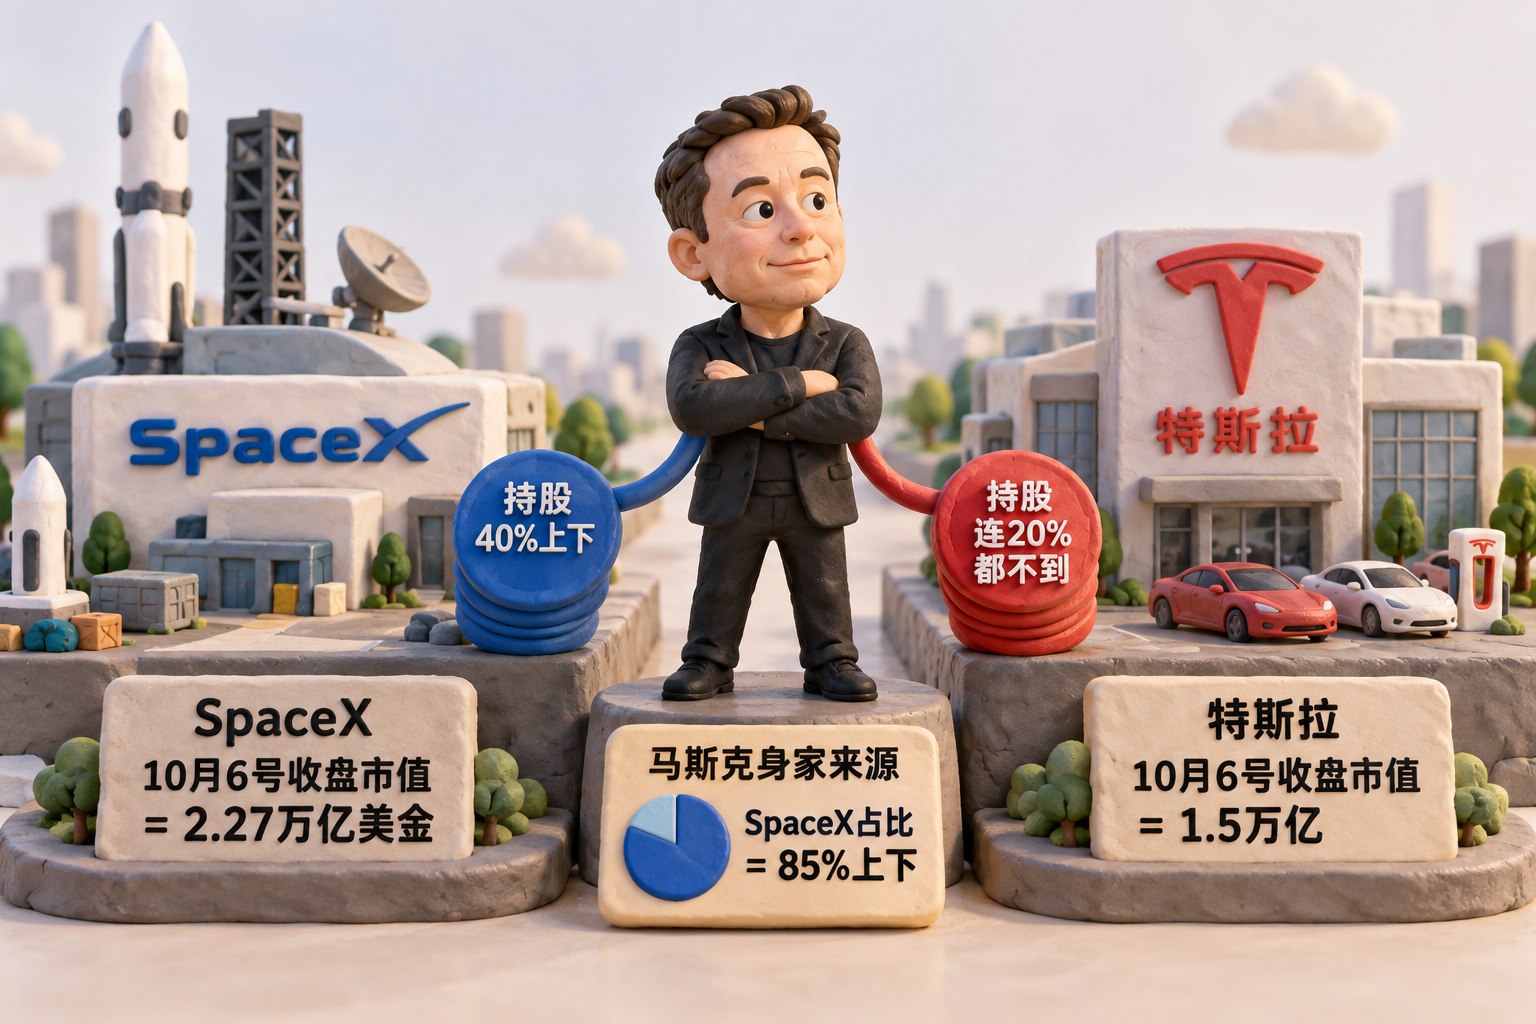
马斯克的主要资产就是SpaceX,特斯拉在里面占的比例并不高。按福布斯的算法,他现在的身家里头,SpaceX占85%上下。所以马斯克的身家怎么变,核心就一个:SpaceX的股价涨了还是跌了。为什么SpaceX说了算?两个原因。第一个,SpaceX比特斯拉贵。10月6号收盘,SpaceX的市值是2.27万亿美金,特斯拉只有1.5万亿。第二个,马斯克在SpaceX里持股比例高,40%上下,在特斯拉里头连20%都不到。又贵,占得又多。
我一直说长期看十分看好。那咱们就捋一捋最近几次怎么涨上来的。第一次,Terafab官宣。8月6号,SpaceX和特斯拉一起宣布德州那座超级芯片工厂Terafab正式落地,第一期投168亿美金,当天SpaceX涨了6.14%。
第二次特别神奇。也是8月6号,SpaceX上市以来第一批解禁的股票到期了,一下子放出了9亿多股,能买卖的股票翻了一倍多。前面传了好一阵子,说早期投资人和员工要夺门而逃,结果真到了那一天没人跑。马斯克自己手里头那一大块要锁定到明年6月。第二天8月7号涨了15.83%。利空出尽了吗?两天时间从108涨回到了133。第三次,也就是9月28号,星舰14飞。
第四次是全行业利好。10月2号,美国9月份的非农就业数据出来了,新增只有2.9万个岗位,市场预期是8.4万,失业率涨到了4.2%。找工作的人难受了,股市开心了。今年美联储一直在琢磨要不要再加息,非农一差,10月加息的可能性一下就掉到20%以下了。整个美国科技股都在涨,SpaceX这一天涨了7.35%。
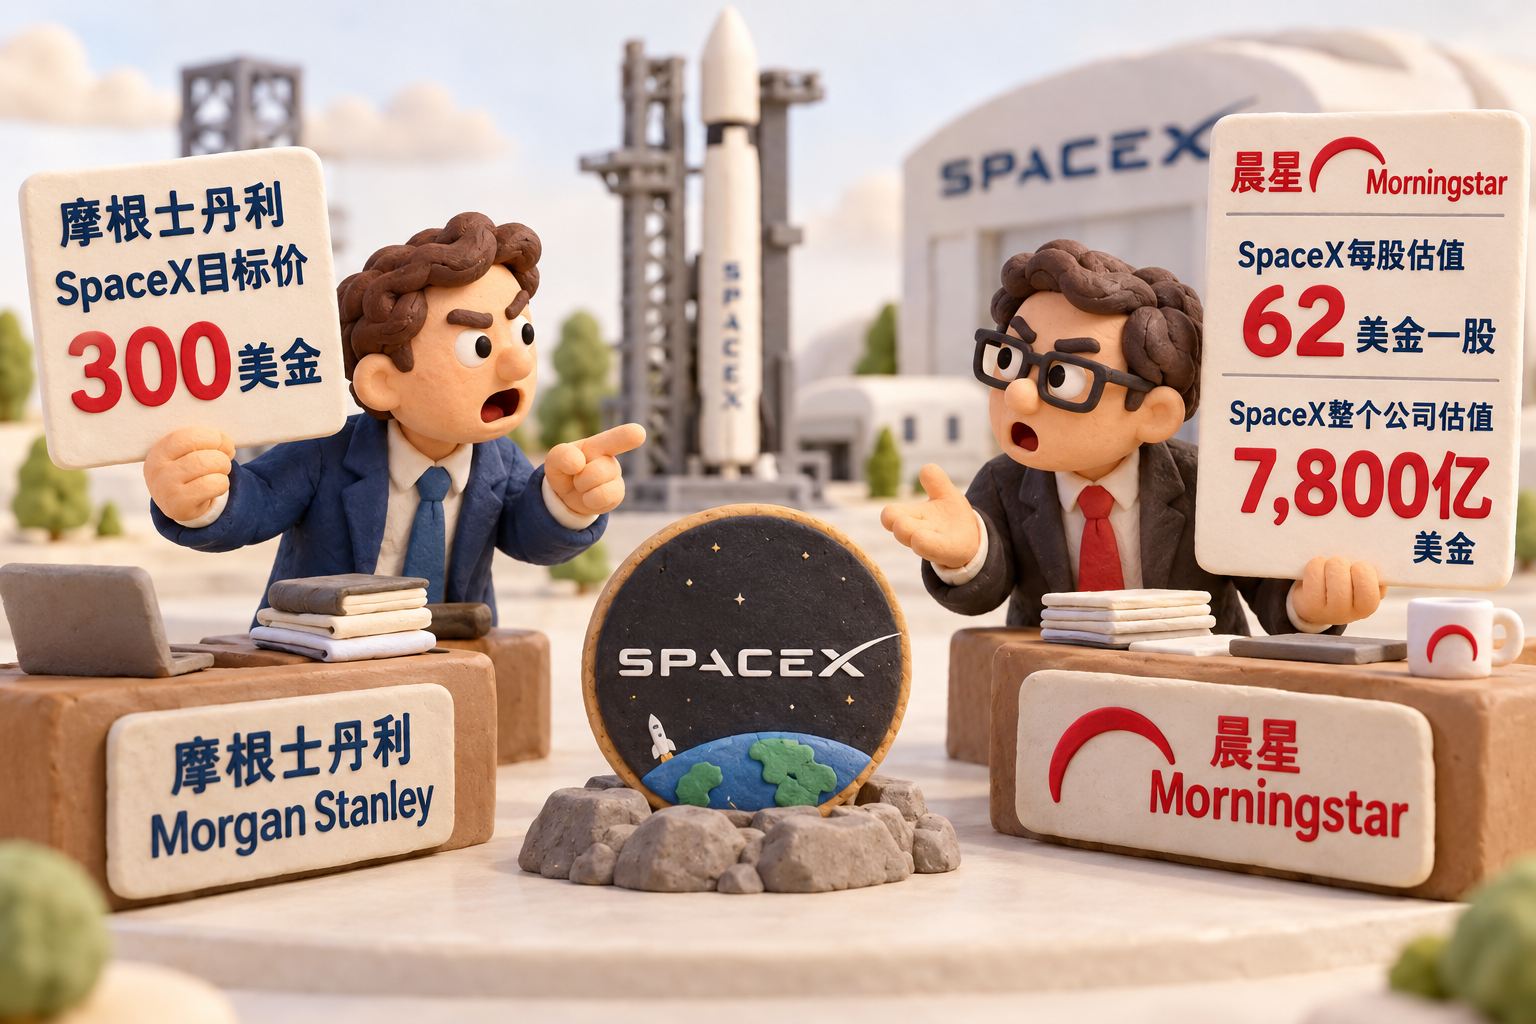
第五次,10月5号,摩根士丹利出了份被广泛引用的研报,说SpaceX被严重低估了,目标价是300美金,赶快买。这一天又涨了7.63%,福布斯计算,马斯克的身家一天多了306亿美金。
重新过了1万亿。第六次是这两天小幅盘整,10月6号又涨了0.49%。说到1万亿还有一个小插曲:福布斯现在算他是1.03万亿,刚刚过线,可是这个数字里头没算他手里头那些还在半道上的股票,对赌还没完成,还没划到他名下的那一大块。福布斯自己写了,这些要是都算进去的话,他在SpaceX的持股比例能够到47%,在特斯拉能到29%。真要这么算,他早就过1万亿了。
那断崖式领先到底有多领先?10月1号福布斯榜单,马斯克万亿,第二名亚马逊创始人贝索斯3,700亿,第三名谷歌创始人拉里佩奇2,860亿,第四名是戴尔2,680亿。这三个人加一块9,240亿,所以马斯克这个世界首富的财富,是二三四名总和都没超过的。这几天,他又多出来将近1,000亿美金。
马斯克的身家就是SpaceX的股价,那这些投行就这么看好SpaceX吗?喊300的是摩根士丹利,分析师叫乔纳斯。10月5号这份研报,标题就一句话:SpaceX便宜,而且越来越便宜。他7月份开始覆盖这只股票的时候就给到了300,乐观的情况下给到了600,悲观的时候是75。他的理由咱们好好列一列。
第一条最要紧,AI。乔纳斯8月份算过一笔账:股价140块钱的时候,光火箭加星链这两块,就值127块美金左右了,留给AI的只剩下13块。可是SpaceX二季度营收78.1亿美金,涨了92%,涨得最猛的就是AI这一块。
第二条,看着贵,其实便宜。光看倍数,按照2028年利润来算,SpaceX是30倍,比亚马逊、谷歌、Meta这几家都贵。可要是按照增长速度来算的话,SpaceX是0.3,那几家是0.5,反倒便宜了,因为SpaceX涨得实在太快了。
第三条,摊子足够大。摩根士丹利预测SpaceX的收入从2025年的187亿美金涨到2030年的3,190亿,再到2040年的3.3万亿。这个数字大家听一听就好了。整个300的故事押的就是AI这条赛道。
其他几大投行呢?高盛10月6号把目标价从220调到了230,摩根大通是240,美国银行一开始给了235。前三家大投行都看好,300属于特别高的那一个,剩下几家都是200多。但是你要说单边向上,也不至于。现在盯着这只股票的分析师里头,27家喊买,4家喊持有,两家喊卖。
这里有个细节大家注意:7月7号,承销商25天的静默期一到,一大批投行同一天开始喊买。给了目标价的承销商有23家,中间那个数是225美金。最显眼的4家,摩根士丹利、高盛、摩根大通、美国银行,全是这次上市的承销商。高盛和摩根士丹利还是牵头的。
SpaceX这次上市募了862亿美金,光承销费就有5亿美金上下进了这些投行的口袋。所以别看这帮投行喊得凶,那是真正的老王卖瓜,自卖自夸。因为喊得最凶的这帮投行,就是SpaceX上市的承销商,刚把股票卖给散户,转身就来告诉大家,这东西便宜,快买。这话大家掂量着听。
那唱反调的也有,叫晨星Morningstar。你多半见过,不少基金APP上,基金名字旁边1-5颗星的评级,打星的就是它。它是独立研究机构,不是投行,不承销,也不卖股票。晨星的分析师欧文斯上市之前就算过,SpaceX整个公司只值7,800亿美金,连发行目标价的一半都不到,落到每股就是62美金一股。8月财报出来以后,他依然坚持SpaceX股票就应该值62美金。他的理由是,大家对星舰能不能反复用、太空数据中心能不能挣钱,
想得太美了,比最可能出现的结果还要乐观很多。这就是62比300,差了将近5倍。投行讲的这些理由都在报表和模型里,可是我觉得他们还没有真正讲到根上。那SpaceX到底凭什么这么值钱?
从传统金融体系来看,马斯克现在是所有搞AI基建的人里头工程能力最强的一个,没有之一。而且他后面还附带一个全新的、独占的、没有竞争对手的巨大市场。市场下一段咱们讲,先讲人。马斯克的特点是经常放炮,这些炮未必什么时候能响,但总有一部分能响。另外,他把事做成的方式跟其他大厂根本不一样。
很多人都在说,我要去建算力中心了。那怎么办?先去融资,再去买芯片,再找合作伙伴,然后再去审批土地,再去要补贴,一步一步往前推。这是比较正常的玩法。马斯克是完全自己玩:我自己有钱,然后找黄仁勋要芯片,再融一笔钱,整一堆芯片回来。然后他自己搬着铺盖卷、带着睡袋、拖着房车住在工地上,遇到各种问题,就想办法现场解决掉。
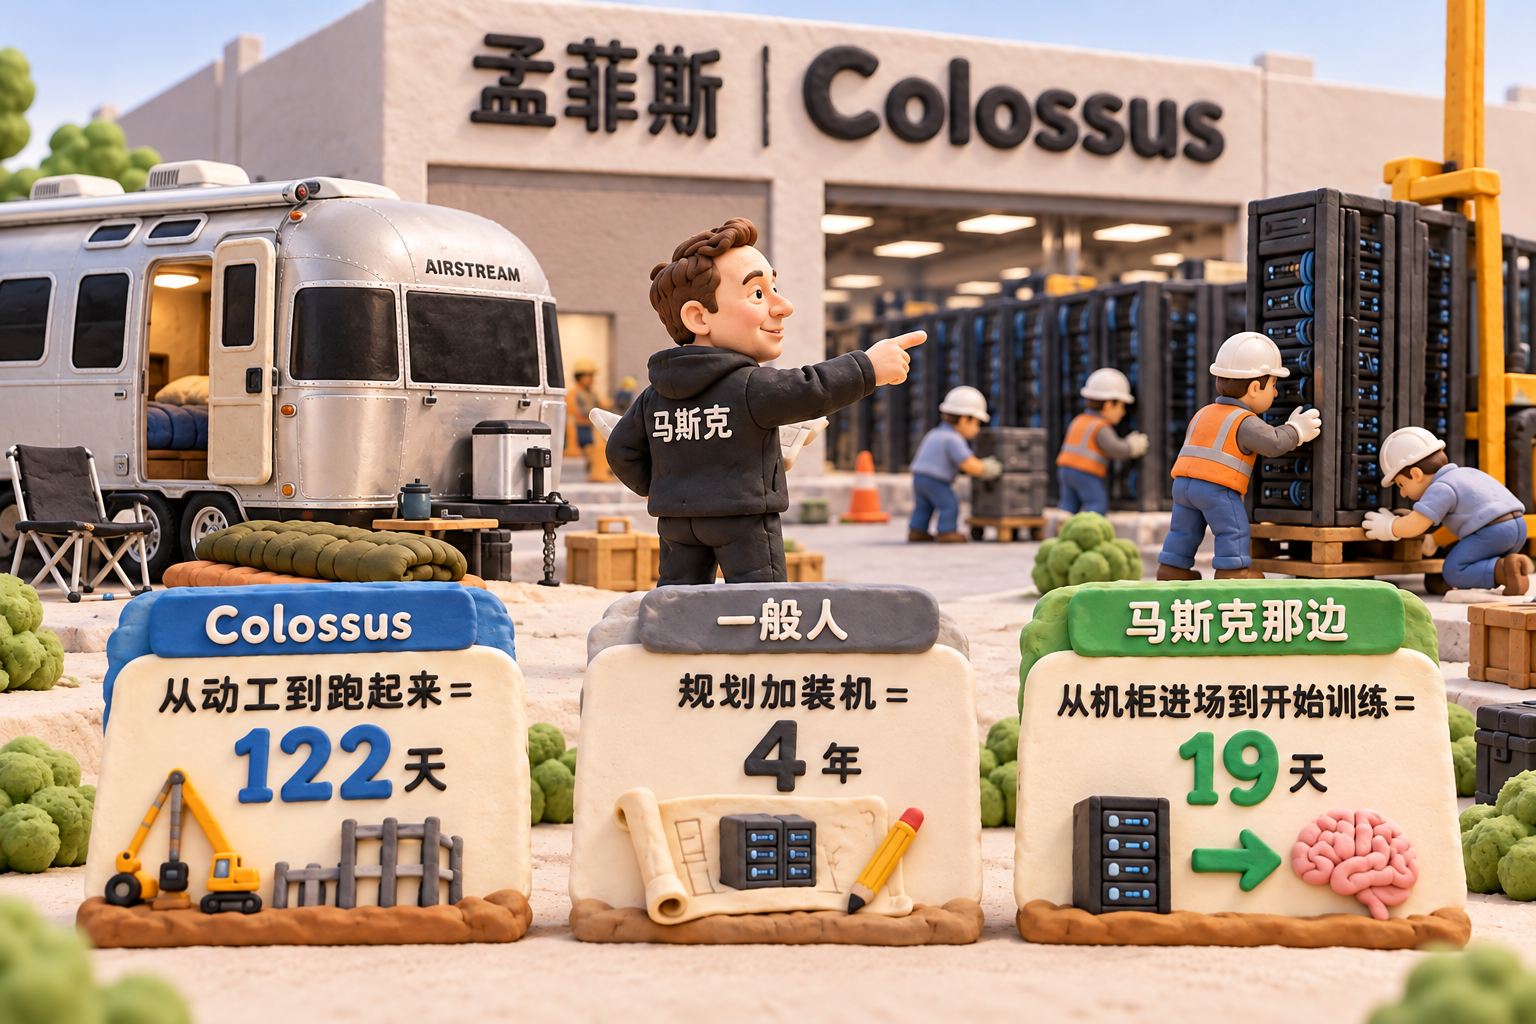
孟菲斯那座超算叫做Colossus,从动工到跑起来用了122天。2024年10月,黄仁勋上播客讲过,这种规模一般人规划加装机要干4年,马斯克那边从机柜进场到开始训练19天。黄仁勋的原话是,据我所知,全世界只有一个人能干成这件事情。四年对19天,这就是马斯克干的活。
其他人遇到问题,比如环保、供电,或者财团要撤资,就停下来。这其实是职业经理人干活的正确方式:我负责我这一摊,管不了的事情及时汇报。马斯克是创始人,他会想办法绕过去,把问题解决掉。供电有问题,那我自己建发电站,整天然气,买燃气轮机,上电池储能,我自己搞这东西不就完事了吗?
孟菲斯那边一上来就摆了35台燃气轮机,420兆瓦,旁边再码上特斯拉的Megapack储能。2025年7月,半导体研究机构SemiAnalysis的帕特尔又放出了一条消息:xAI从海外买了一整座电厂往美国运,因为在美国等一座新电厂等不起。这就是创始人才干的活。
咱们可以看一看,马斯克每次遇到大坎都是这么过来的。2018年特斯拉Model 3产量爬坡,他睡进了特斯拉的工厂里。2021年SpaceX猛禽发动机产能出了大问题,他给全公司发邮件说,本来打算休好久以来的第一个周末,现在要在猛禽生产线上通宵,整个周末都在那。还说明年要是做不到两周发一次星舰,公司真有破产的风险。
2022年刚收购推特,那个时候还没改名叫X,他举着个水槽子搬进了推特总部,然后就住在办公室里头,把那几间办公室直接改成了卧室。现在他又睡到了AI基建的算力中心工地上。9月中旬,他上All-In播客说,我今天是在孟菲斯我住的宫殿里跟大家说话,这个宫殿是一辆清风房车。
同一场播客里,SpaceX总裁肖特韦尔替他作证,他是真的睡在工厂地板上的。他每一次去睡工厂、睡办公室、睡工地,后面都紧跟着一个被解决掉的问题。国内大家都知道,华为是有床垫文化的,员工困了在办公室底下打个地铺。马斯克这反过来,睡工地的是老板本人。
其他公司,微软、谷歌、亚马逊、Meta,也都在建算力中心,但都是按照传统方式层层外包,交给一层一层职业经理人去做的。有没有哪个职业经理人愿意搬着铺盖卷去工地上住呢?在美国这叫违反劳动法。干这种活只有马斯克一个人。建数据中心不是摁个按钮楼就站起来了,它牵扯非常多的领域,这么多问题,
要是走邮件请示汇报,再开会签协议,再往前走,那慢死了。只有像马斯克这样,老大自己拖个房车、搬着睡袋睡在这,事情才能快速解决。所以美国想解决大量数据中心快速上线的问题,唯一的希望就在他身上。其他人也不是说做不出来,只是按部就班会慢非常多,而且慢就会有很大的不确定性。
最大的一个不确定性:11月份马上该中期选举了,如果民主党上来对董王进行弹劾,那后边大家还玩不玩了?那还有没有第二个能这么干的人?比尔盖茨老了,贝索斯其实也不年轻了,已经离开一线搞别的去了。
剩下几个创始人,黄仁勋是创始人,但他挣钱挣得太容易,躺着就把钱赚了,绝对不会站起来把手弄脏的。他会在这个过程中给大家贷款借钱,但是不会亲自下场去干辛苦活,因为他一下场,别人可能就没法在他这条赛道上接着跑下去了。你是裁判员,你下场踢球了,这个是黄仁勋不能去做的事情。
还有一位创始人是扎克伯格。现在看来,他好像不是一个像马斯克这样喜欢睡工厂的人。他手里头也有很多赚快钱、赚容易钱的路子,比如广告费。他后面的路怎么走,还是值得期待一下的。当然还有一批肯睡工地的都在中国,中国这个工程能力和大干快上的能力,是有一帮人愿意去睡工地的。但是在美国只有马斯克一个。华尔街押的,就是这个肯扛着铺盖、肯拖着拖车去睡在工地上的埃隆马斯克。
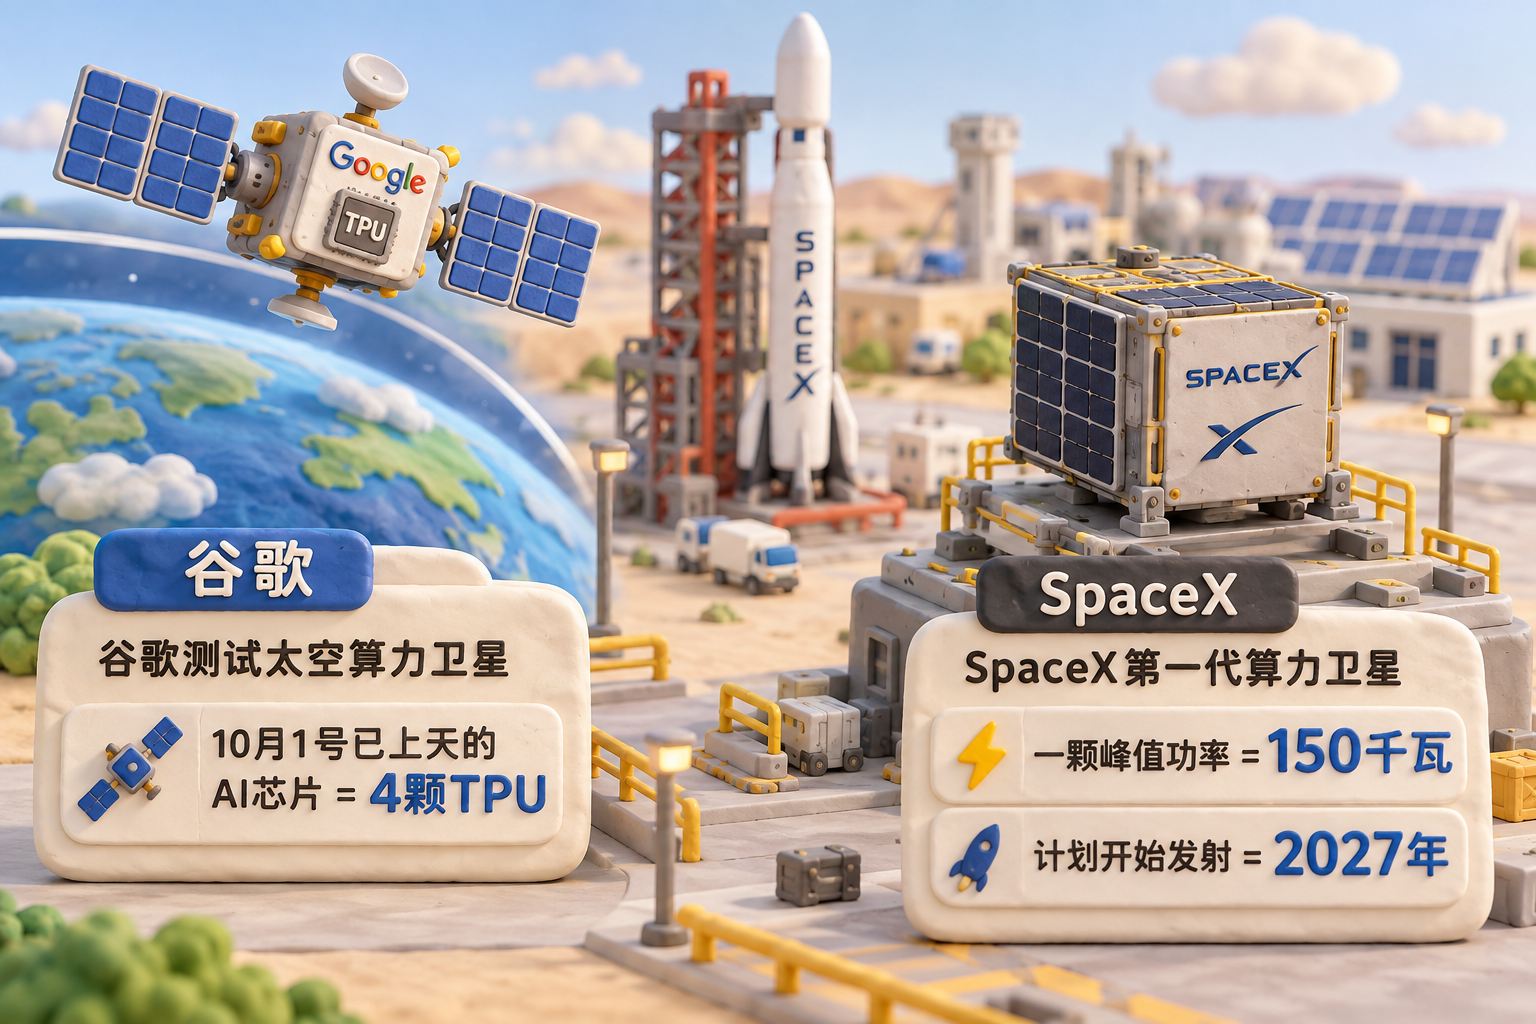
那马斯克手里那条别人占不了的赛道又是什么?就是太空算力中心。太阳能,他在德州巴斯特罗普自己建了太阳能工厂,一年10GW;芯片,自己建了Terafab;火箭,自己发。10月1号,谷歌第一颗测试太空算力的卫星,装着4颗谷歌自己的AI芯片,也就是TPU,已经搭着SpaceX的火箭上天了。
黄仁勋也跟他做了合作。8月25号,英伟达和SpaceX宣布一起设计专门上天用的服务器。SpaceX第一代算力卫星,一颗的峰值功率就是150千瓦,2027年开始往天上发。在地面上建算力中心,只有马斯克能做成吗?这个说法有人信,也有人不信。有人觉得不需要大干快上,不需要打破规则,也不需要创始人去睡睡袋、住房车,慢慢做,我们也能做出来。
但是你要想把东西放到太空上去,放到太阳同步轨道上去,就绕不开它,只有它能行。这才是现在绝对没有人去跟它竞争的赛道。而且在太空上,除了有的是电、有的是空间之外,最重要的一点是,没有那么多动物保护和各种规则,没有人去限制它。
SpaceX要在路易斯安那盖一座新的星舰发射基地,投资1,000亿美金,在费米利恩教区佩肯岛上的一大片滩涂。路易斯安那州全州的美洲鹤一共84只,2011年开始从外地一批一批引回来,放归的地方就是同一个教区,十几年才养到了这个数。联邦航空局想在发射许可这一步免掉环境审查,当地野生动物保护组织马上站出来反对,到现在这事还没想明白咋弄。
84只鹤对上一座1,000亿的基地。各种算力中心搁在地面上,总有各种各样的问题,可是你到天上去,谁反对?没有人反对。对于美国这种社会来说,这可能才是真正至关重要的东西。
所以咱们一个一个来数重大工程突破的节点。9月28号星舰第一次入轨,真的把26颗星链卫星送上天了,第一个重大的工程节点就算跨过去了。下一个节点是用筷子把飞船本身夹住,下一次飞行最早是10月19号,就要试这个。再往后,是成批地往上送算力中心,这些算力中心真开始产token了,往下提供服务了。
这些难点未必会按照马斯克预告的时间被突破,但是大的节点绕来绕去,最后总是能够突破的。突破不了的话,马斯克会拖着他的房车换地。这就是创始人跟职业经理人之间最本质的差别。职业经理人是,你雇我,我干这个活,我能干的就干,干不了的向老板汇报,你去做决策,反正不是自己家的。创始人不是这样的,做这件事情就是马斯克自己的爱好。天上这条路,门票只在他一个人手里,其他任何人都没有办法跟他抢。
那为什么说马斯克过万亿仅仅是一个开始?一方面SpaceX还会继续高歌猛进,一个一个地跨过这些工程难点。时间和方式可能会有变化,但是最终还是会跨过去的。而且背着睡袋、拖着房车这种工程建设能力,是目前美国其他公司都不具备的。
另一方面是他的薪酬制度。他基本上是不要薪水的,收入是一次一次对赌赢了以后,一笔一笔归属的股票。这其实是一个双向奔赴的过程:他完成某一个对赌条款,薪水就以股票的形式划到他名下,他只需要卖点股票去交税就完事了。而他完成这些里程碑的时候,公司的股价自然而然就涨了。股价涨了,股数也涨了,因为划归他一批。那咱们就把两边的对赌列一列。
第一份,SpaceX的火星对赌。10亿股限制性股票分十五档,SpaceX的市值一档一档爬到7.5万亿美金,而且火星上要建成一座至少100万人的永久殖民地。第二份,xAI带来的算力对赌。3.021亿股,分12档,市值从1.065万亿一路涨到6.56万亿,外加太空里的数据中心一年要能够提供100太瓦的算力。
第三份,特斯拉的万亿薪酬。去年11月股东大会批的4.237亿股,但注意这个是特斯拉股票,上面两份都是SpaceX股票。这是分12档,市值从2万亿涨到8.5万亿,外加4个经营指标:累计交付2,000万辆车、1,000万个FSD的订阅、100万辆Robotaxi的商业运营、100万台Optimus机器人。
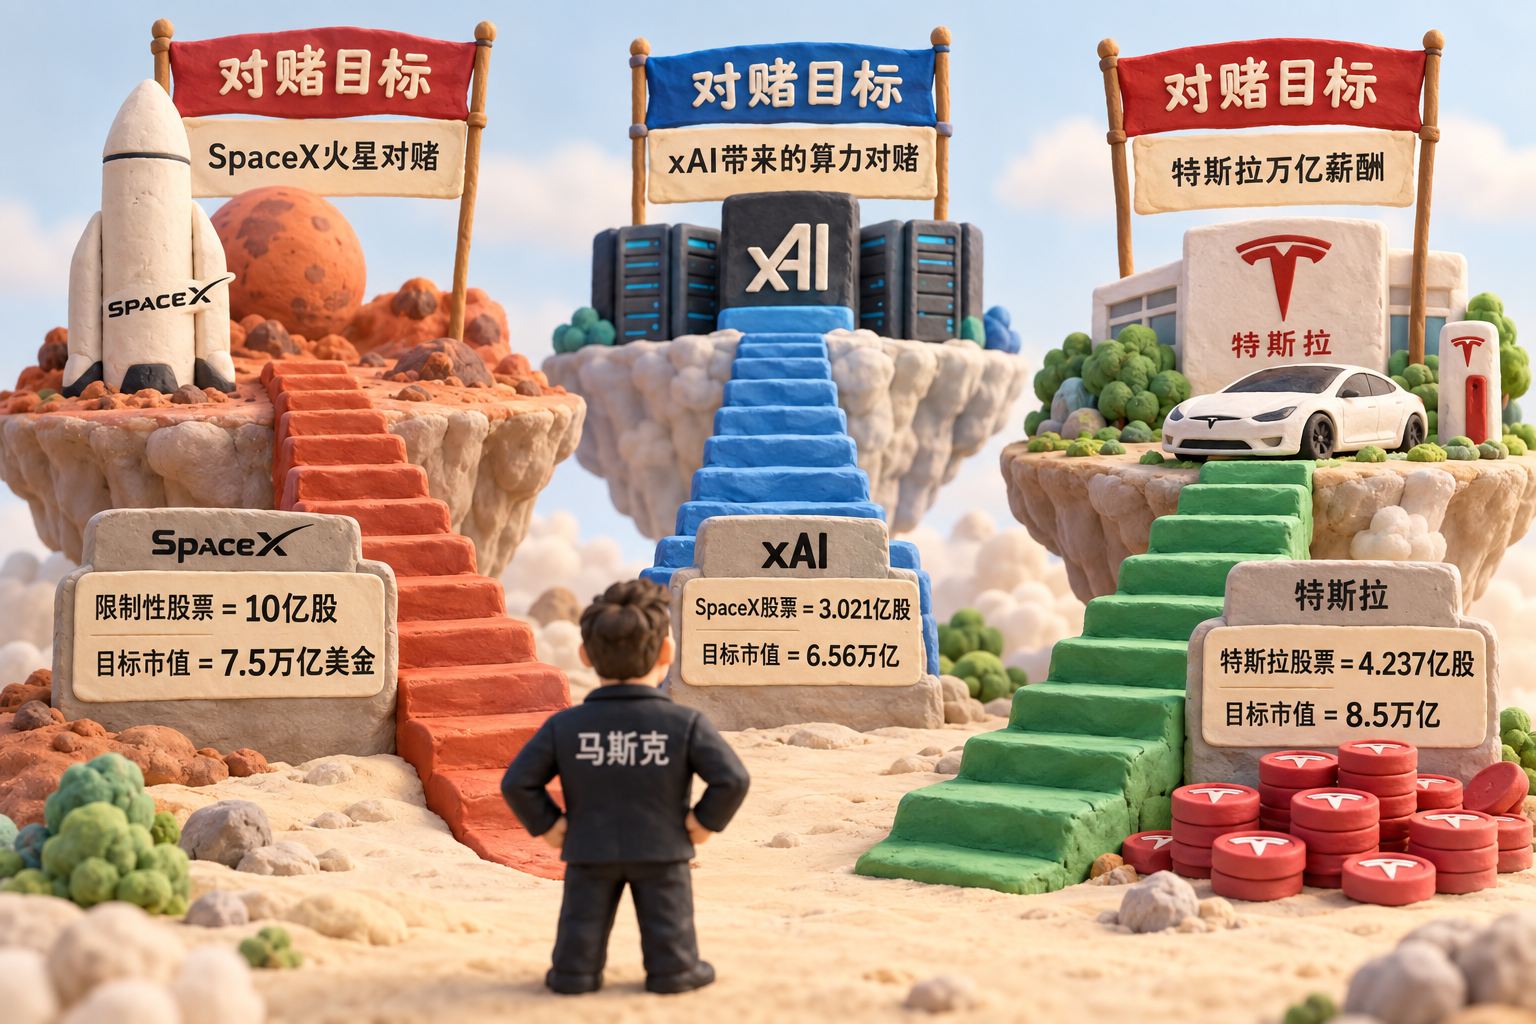
SpaceX现在是2.27万亿,得涨到现在的3倍多;特斯拉现在是1.5万亿,要涨到现在的5倍多。而且7.5万亿、8.5万亿只是对赌的终点线,不代表股价走到那就不涨了。如果这些他都能实现,马斯克的身家奔十万亿往上都是有机会的。
那他靠不靠谱?他跟特斯拉已经做了两次对赌。2012年做了一次,五年里头特斯拉市值涨了17倍,市值的台阶全过了,10个经营指标过了9个。2018年那一份,期限10年,特斯拉市值要从500多亿一路涨到6,500亿,结果2023年初全部达成,股票全部归属,只用了一半的时间。这个人过往的履历太好了,我们继续拭目以待。
至于其他业务,特斯拉的Robotaxi,大家还要继续等。什么时候审批通过了,它就可以快速部署。机器人这一两年还是纯花钱,不可能挣钱,因为现在造出来的V3版机器人是不对外卖的,都是自己用、自己做训练、自己优化模型的。
最后我们还可以去期待SpaceX和特斯拉合并。特斯拉最近其实也在涨,三季度交了48.65万辆车,超过了预期,只是涨得没有SpaceX多。而且马斯克在SpaceX里占股更多一些,所以一定是SpaceX收购特斯拉,不会反过来。所以现在的1万亿美金身家,只是马斯克的第一个台阶而已。
最后总结一下,马斯克重回万亿靠的不是火箭,而是铺盖卷。一个肯睡工地的创始人,加上一条天上只有他自己走得通的路。他到底有多少钱,跟咱们普通人其实已经没有什么关系了。他就是个符号,就是一种行为艺术。可是看着这个符号不断地往上涨,就是在看着这个时代快速地前进。
好,今天这个故事就讲到这里。感谢大家收听,请帮忙点赞、点小铃铛、参加Discord讨论群,也欢迎有兴趣有能力的朋友加入我们的付费频道。
再见。
2026-10-07 08:30:00
华为又有大胜利了。10月5号跟高通签了专利交叉授权,满网都在喊高通第一次给华为交钱。但是这钱还是华为在往外掏,只是打了个折扣而已。大家好,欢迎收听老范讲故事的YouTube频道。华为对高通的专利大胜,不过是拿小钱遮丑而已。
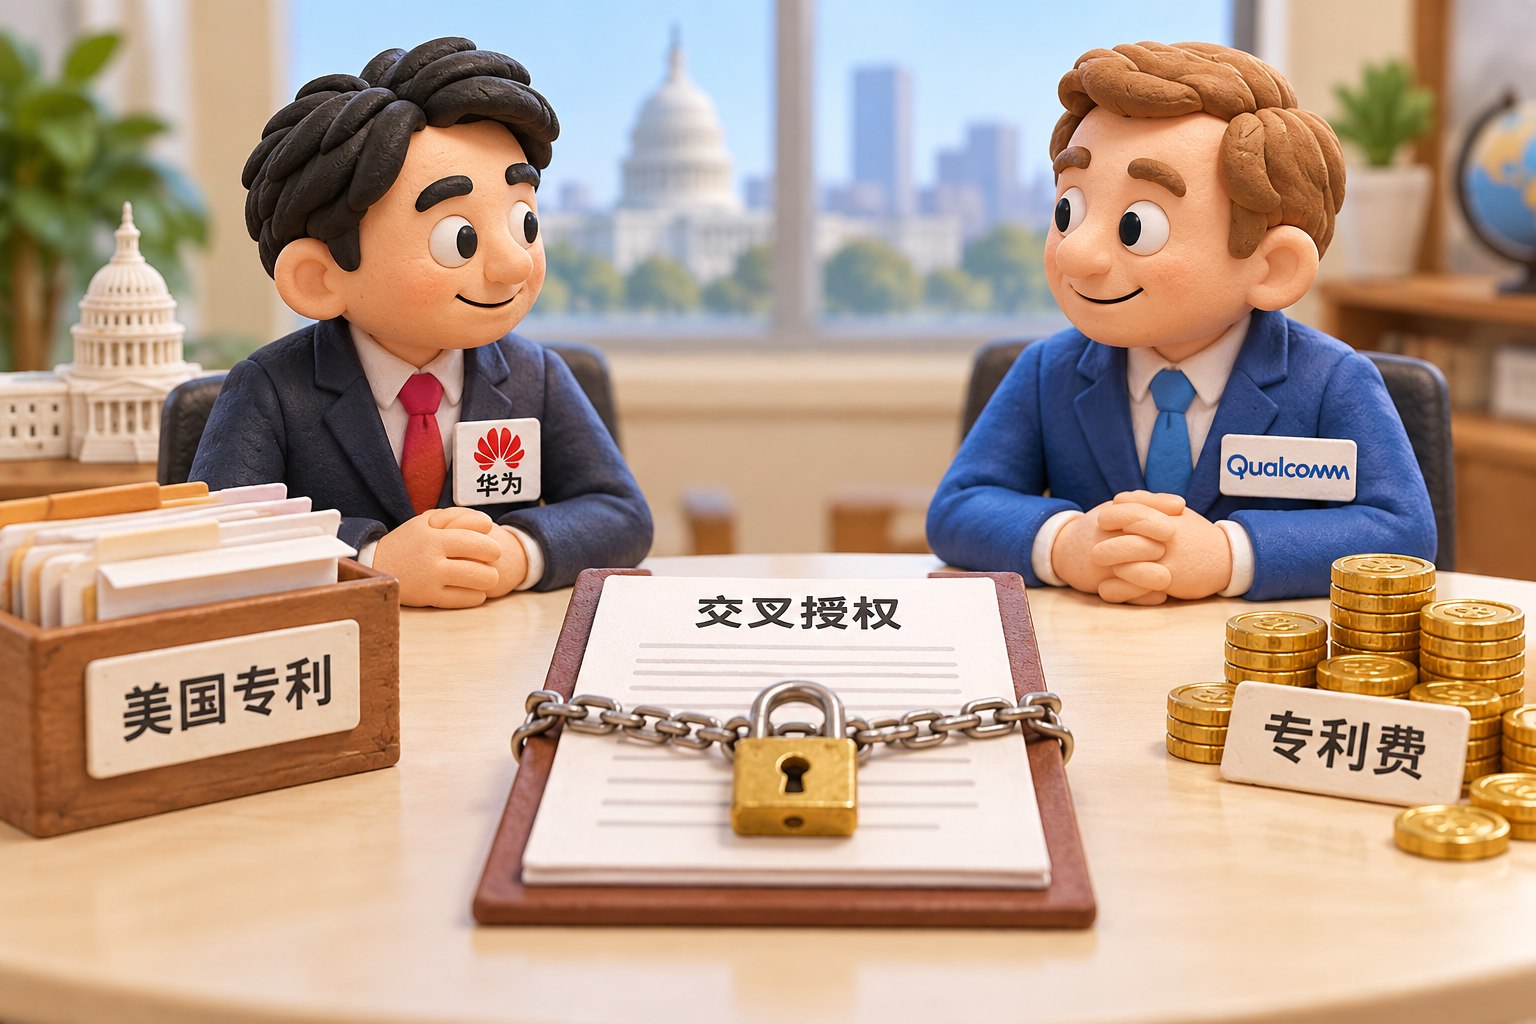
先把结论搁这:这次华为跟高通签的是一份交叉授权,外加高通买走了华为一批美国专利。说高通是这份协议里净掏钱的一方,不准确。高通不是净掏钱的,净掏钱的到底是谁,不言而喻。说白了还是华为在给高通交钱。华为干的事情,就是把一笔本来就躲不掉的专利费打了个小小的折扣,然后大张旗鼓地宣传这个小小的折扣。
今天分四段讲华为怎么拿小钱遮丑。第一段看看国内到底是怎么吹牛的,高通又是怎么辟谣的;第二段讲讲5G专利到底怎么收钱,把标准跟专利这件事情讲清楚;第三段看看这笔钱到底是谁欠谁,把华为跟高通这些年的专利费好好翻一翻,这个生意是怎么做的;第四段看华为在这件事情里头到底干了些什么。
这两天国内吹得非常猛:华为开始找高通收钱了,韬定律出海了,华为向高通卖5G技术了。国内各大媒体都欢欣鼓舞,咱们先把跳得最欢的拎出来看看。第一路叫做身份反转。中国日报中文网援引香港南华早报的说法:美国芯片巨头高通首次向华为支付费用。观察者网的标题是“高通将向华为付费,获得逻辑折叠技术专利”。深圳广电的深视新闻更干脆:“高通向华为付费获取逻辑折叠相关专利许可”。
到了微博上就更热闹了。有人写“25年前交学费,如今收学费”,还有人写,连美国的高通公司都要给华为公司交钱了,世界上最好的生意是收租子。第二路叫做韬定律出海。所谓的逻辑折叠,是今年5月何庭波提出的韬定律里头的核心技术。财联社写的是,高通同意获取华为逻辑折叠芯片制造技术相关专利的授权,这意味着华为拓展海外人工智能市场的进程取得重要进展。意思就是中国芯片的新路线,被美国巨头掏钱认可了。
还有一路是炒股的。财经博主直接写,10月8日周四开盘,通信板块估计要疯狂了。高潮了吧?第二天10月6号,高通就出来说话了。高通声明里头一共有三句话:第一句,协议具体条款属于保密内容,但称高通为该协议的净支付方,相关报道并不准确;第二句,关于该协议与逻辑折叠芯片技术有关的说法也不属实;第三句,高通买的那批华为美国专利是非蜂窝的。
什么是蜂窝技术?手机打电话、上网用的2G3G4G5G,就是蜂窝网络。高通说,我们在美国买的这批专利跟这件事情没关系,是计算、AI、网络这些领域里的一些专利。三句话,两路故事全拆了。那剩下的是什么呢?华为到底授权了高通什么,高通又授权了华为什么,到底谁给谁多少钱?经过媒体反复拷问,高通也只能回一句:对不起,协议是保密的,我不能告诉你。
保密本来是这种专利协议的老规矩,高通跟谁签都保密。可是这个老规矩这一次被华为用到了淋漓尽致。合同锁在保险柜里,高通能辟谣的只是合同允许他说的那一点点。剩下的外面怎么传,都没有人能够把合同拿出来对质了。这一点上华为还是非常鸡贼的。那5G的专利到底是怎么收钱的呢?千万不要以为有一个专利叫5G通讯网络,或者叫5G标准。不是说谁拿着一个叫5G标准的专利,谁就可以坐在那找全世界收钱了。
按照中国信通院今年的报告,截止到2026年2月份,全球声明的5G标准必要专利超过15.9万件。
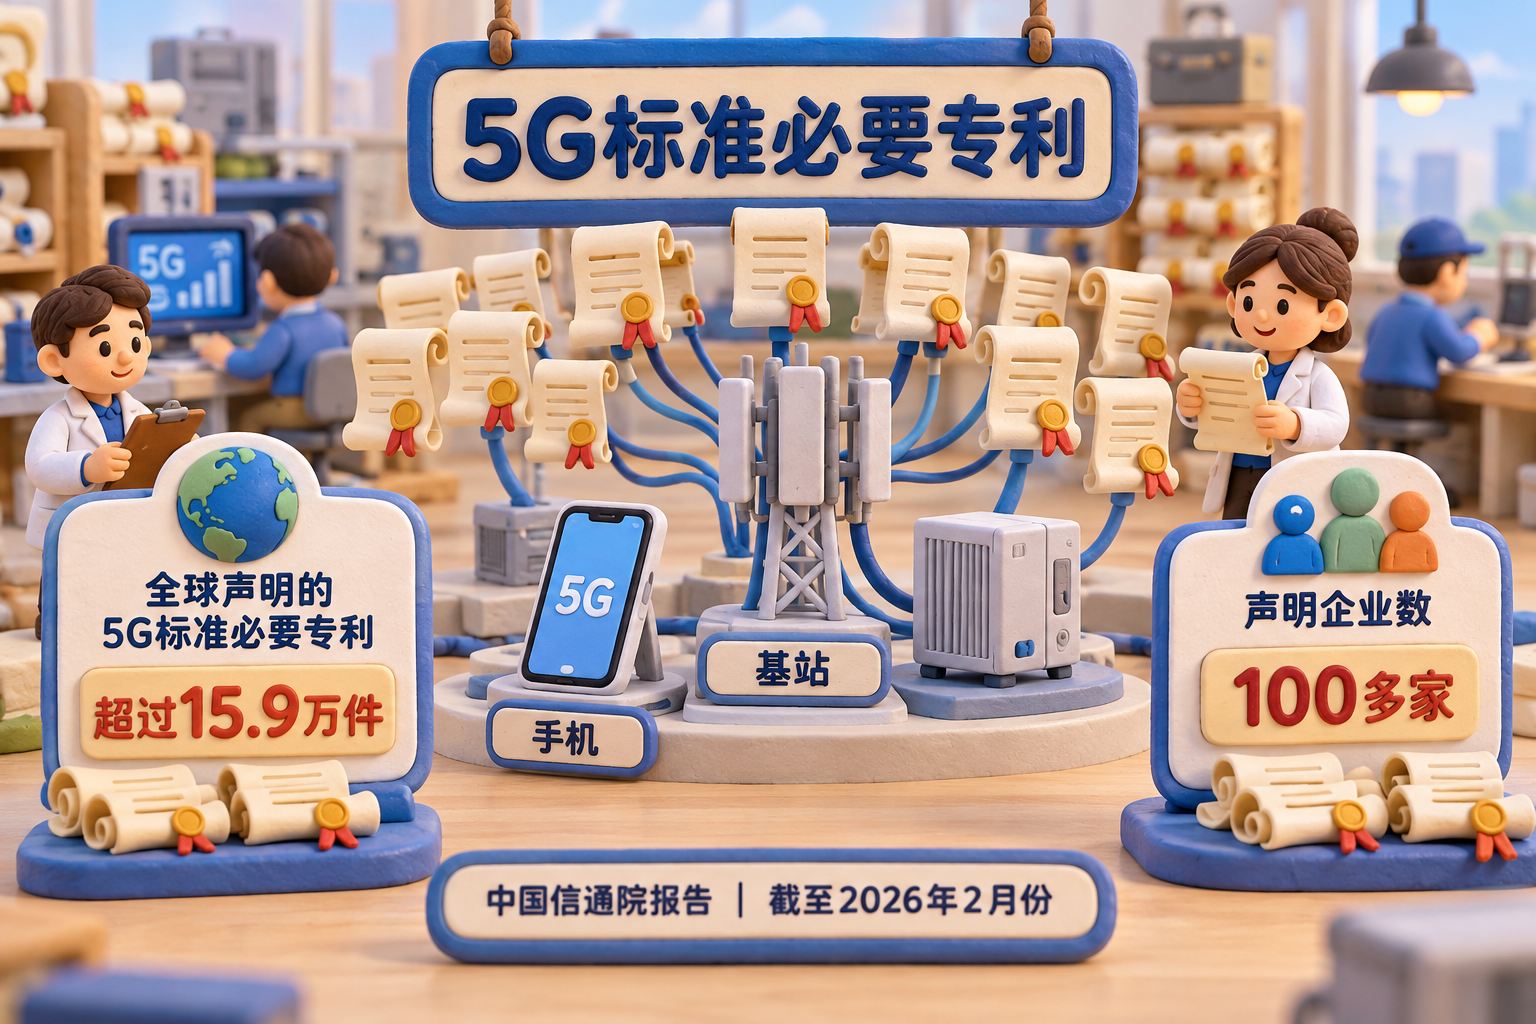
声明的企业有100多家。而且这是5G标准必要专利,就是你只要做5G相关的,甭管是基站、手机还是各种设备,你就需要这个15.9万件专利;用了以后,需要向这100多家企业去交钱。十几万项,非常非常细。标准必要专利是怎么来的?5G标准是大家坐在一起定的,谁的技术写进了标准,以后全世界造5G手机就都绕不开。
绕不开就容易漫天要价,所以专利进标准的时候,持有人要签一个承诺,叫做FRAND原则,翻译过来就是公平、合理、无歧视。你可以收钱,但是不能乱收,也不能给苹果一个价、给小米另外一个价,大概是这样的一个原则。那钱怎么交呢?比如说我这有一台5G手机,它支持2G网络吗?肯定也得支持,那2G相关的专利费你也得交。3G4G呢?它也支持,还是得交钱。
到5G这一块,十几万项专利,一项一项分:这一项是谁的,那一项是谁的,挨个找人交钱去。手机这一行,大部分手机厂商跟专利持有人一家一家去谈,一家一家去签协议。一台手机要交多少呢?2018年诺基亚公布的5G收费标准,一台三欧;爱立信是一台两点5到5美金。再加上高通,光这三家加起来,一台5G手机大概是21美金,这还不算华为跟三星。
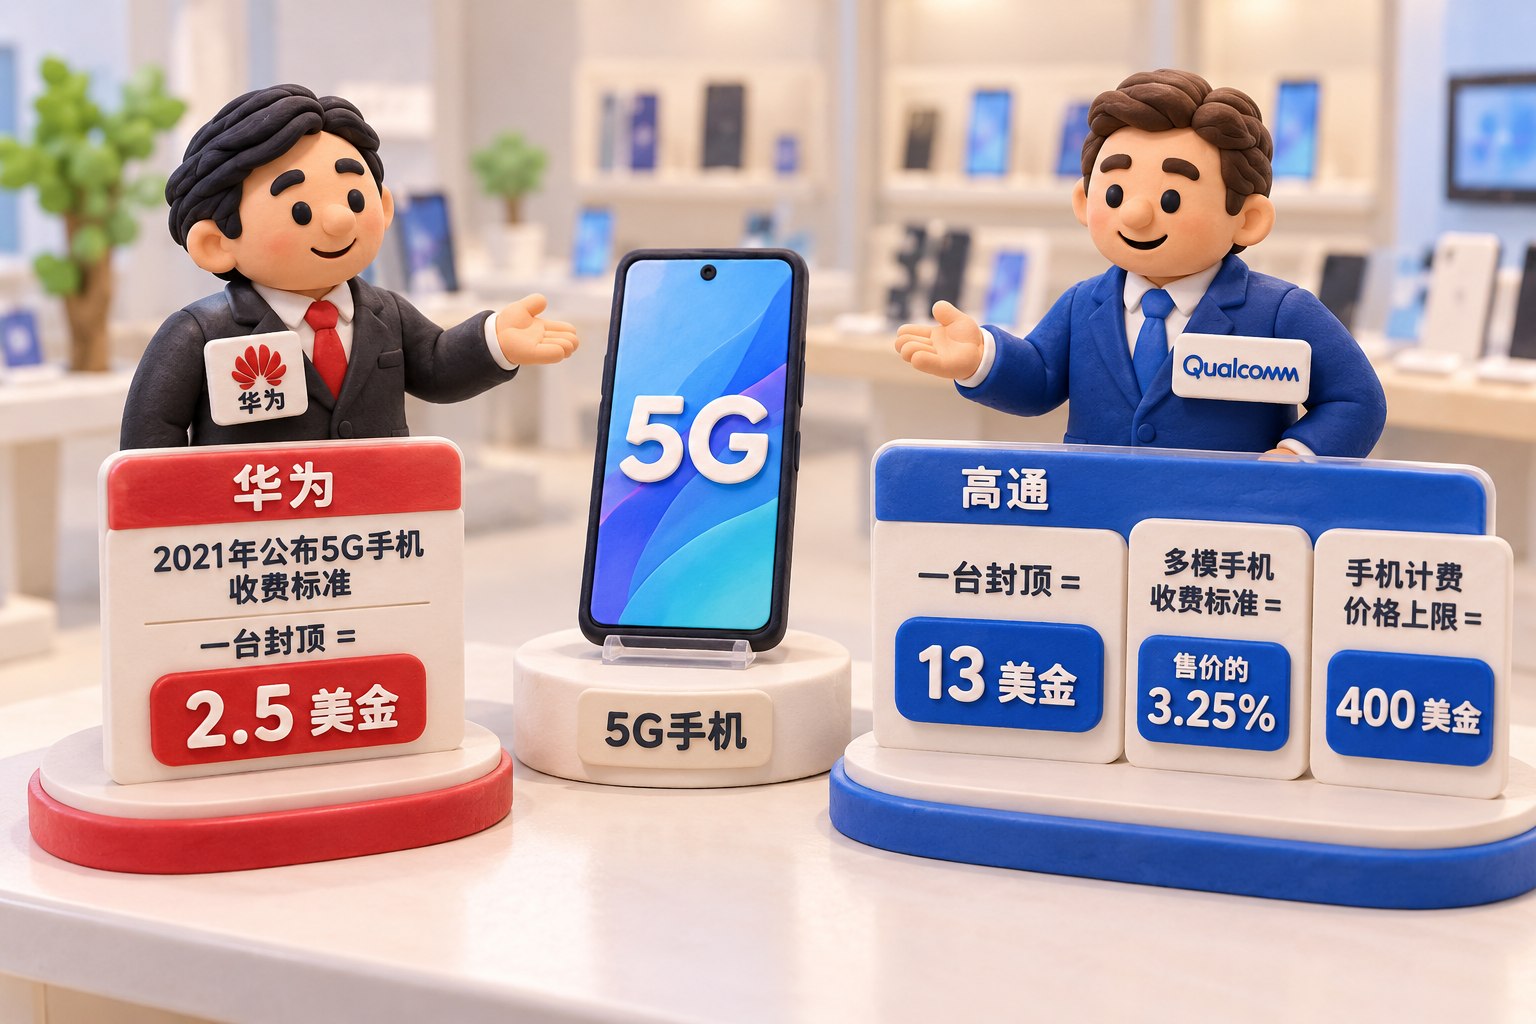
要注意,就算你买的是高通芯片,专利费也是单独要交的,不包括在芯片里头。专利费是跟手机的价格走的,不是跟着芯片价格走的。你手机卖多少钱,在这个里头要收一个百分比,有一个上限,对于华为还是比较有利的。高通公布的5G收费标准,多模手机是售价的3.25%。高通负责授权的副总裁2018年跟中国记者讲过,手机的计费价格上限是400美金。
超过400美金的手机,就是按照400美金来收,一台最多13美金。400美金按照现在的汇率,大概也就是2,700块钱人民币。所以如果你一台手机卖个六七千甚至上万,他也是按2,700人民币收这个3.25%的。手机卖得越贵越占便宜,华为有很多很贵的手机,贵出来那部分高通是收不着的。
可是放在整个行业,大家很难把手机的平均价格卖到2,700块。小米2025年财报,一台手机的平均价格是1,128块7,连上限的一半都达不到。各家都会出这种旗舰手机,上万块钱的手机都有,包括折叠屏的手机。可是卖出去最多的主流机型,都是400美金以内的。那到底谁的5G专利最多呢?这可能跟大家想的不太一样。
华为是拥有全世界最多5G专利的,第二名是高通。可是要按价值排的话,高通第一,华为第二。专利数据机构律商联讯今年1月出的5G专利报告,按照专利数量排,华为第一、高通第二;按照专利资产指数,也就是按照价值而不是按照数量来排,是高通第一、华为第二。信通院的数字也是按这个排法:有效专利族,华为占11.7%,高通占8.05%。大家注意,有很多专利是无效的,数量第一不等于最值钱。
为什么呢?因为大量的5G专利是从4G专利那派生出来的。5G信号最底层的那套调制技术,4G的时候就已经定下来了。高通2006年花了8亿多美金买下一家专门做这一块技术的美国小公司,这一块的专利从那个时候开始就握在高通手里头了。2G3G这些老专利,大量也都在高通手里;最值钱的专利都在高通手里。
怎么证明?华为自己给自己标的价格就是证明。2021年华为公布5G手机的收费标准,一台封顶是2.5美金;高通一台封顶是13美金。华为只能收到高通的1/5。反过来高通能不能说,我不用你华为这些玩意,我自己做不就完了吗?
也不行。5G标准里头,华为的专利数是最多的,绕不开。小米、OPPO、vivo要用高通的芯片,照样得给华为付钱。华为跟这几家也都是签了专利许可的。所以华为的专利多,可是最值钱的不在他手里。那华为跟高通之间这些年的账到底是怎么算的呢?
高通一年收的专利费,2025财年是55.82亿美金。苹果卖手机也得往里交钱。苹果去年开始在自家的手机上用了自己的基带芯片,今年9月24号,苹果照样跟高通续了专利授权,2027年4月1号生效。自己做了基带,钱照样交。华为也一样,以前华为也会买大量的高通芯片来造手机。2017年开始,华为不交了,跟高通开始扯皮。
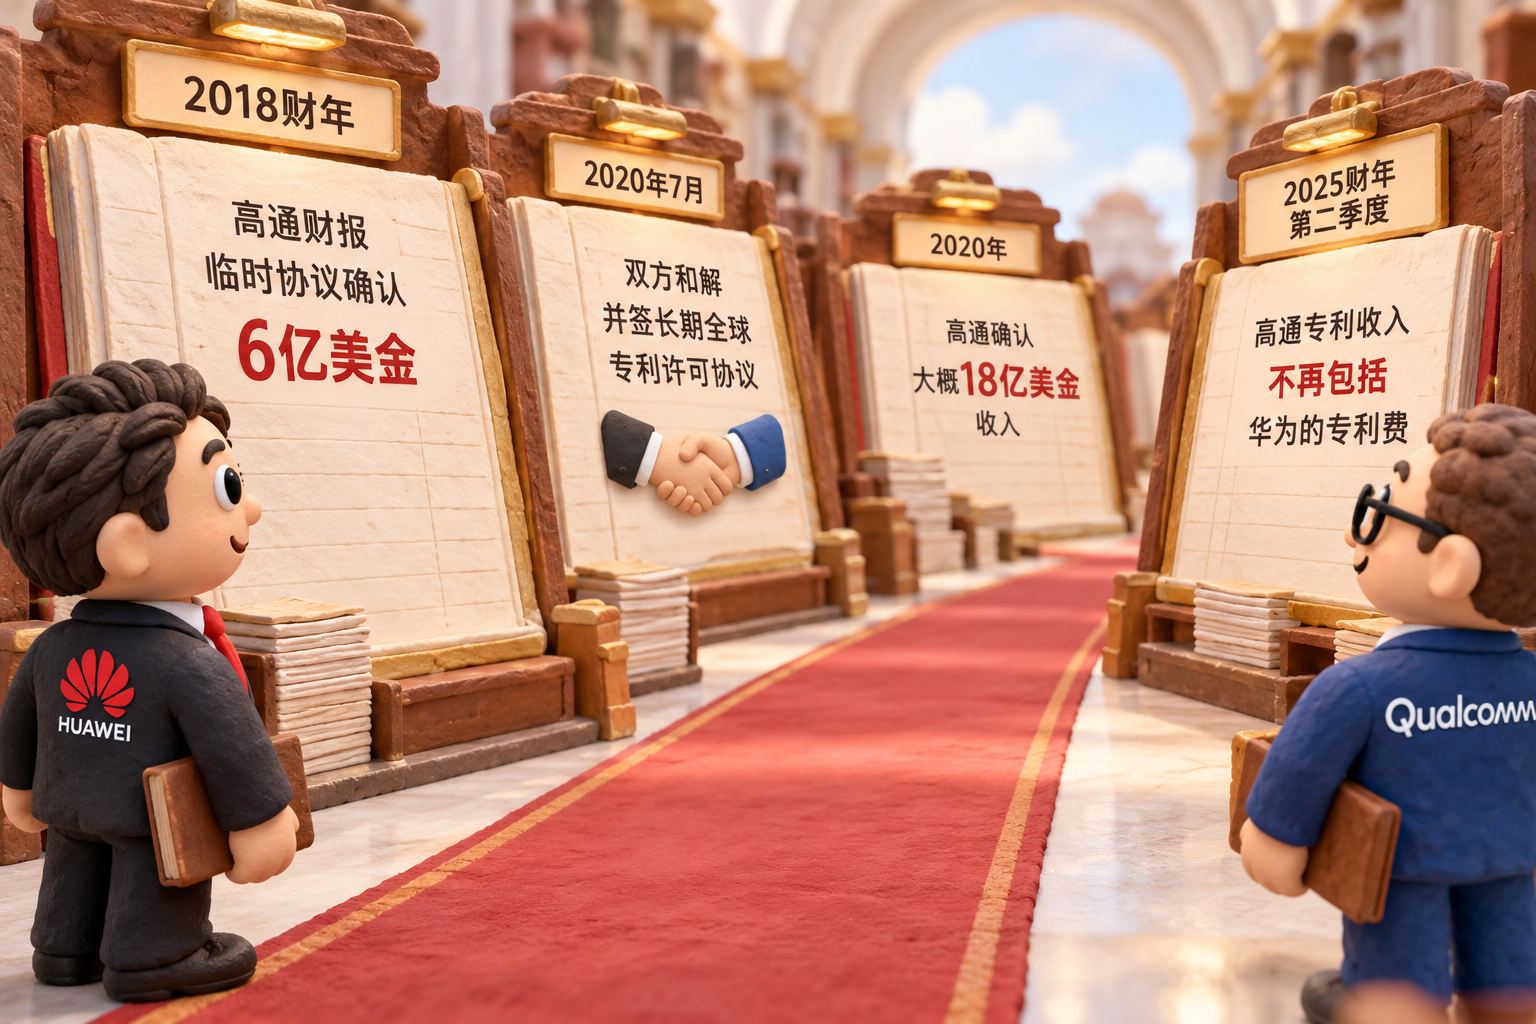
高通跟华为先后签了两份临时协议,让华为先交一部分。2018财年高通财报上,临时协议里确认了6亿美金。2019年5月,华为上了美国的实体清单,高通的芯片想卖也卖不过去了。在华为看来,你都不卖芯片给我了,我为什么要给你交钱呢?当然这个属于无赖逻辑:你去签了5G联盟的授权,用了人家的专利,还是该付钱。但是华为就没付。
高通说,你没用我的芯片,可是你用我专利了呀。扯皮扯到2020年7月,两边和解了,签了一份长期的全球专利许可协议。华为一次性补交了多少钱呢?高通确认了大概18亿美金的收入,这个是进到高通财报里头去的。这18亿补的是前几年没交齐的部分,再加上2020年上半年的,18亿美金一次补齐。
大家注意,那份协议里头就已经有交叉授权了。高通当时的财报里头写得清清楚楚,这份协议包括一项交叉授权,把华为的部分专利授权回给了高通,就是两边开始互相授权了。在这样的情况下,华为依然向高通交了18亿美金。所以交叉授权这件事,绝对不是今天才有的新鲜事。
2024年5月,美国商务部把高通卖4G芯片给华为那张许可证也给撤了。中间有一段时间,高通把芯片里的5G基带阉割掉以后,还是在往华为卖的;但是2024年5月以后,也卖不了了。高通当时说得很清楚:华为的芯片生意以后没有了,专利费照收。美国禁止卖芯片给华为,可是找华为收专利费,不受美国法律限制。
然后,2020年签的那份长期协议到期了。高通的财报上写着,从2025财年第二季度开始,高通的专利收入里头就不再包括华为的专利费了,因为华为的许可协议已经到期。2025的头三个月,从那个时候到这次签约,华为照样在卖5G手机,高通一分钱没收着。高通管授权的人在财报会上,一遍一遍地说我们还在谈。一年零九个月了,又不交了。所以这一次公布的交易,说白了就是高通又把专利费要回来了。
那这个交易本身是什么呢?两块。第一块叫相互授权,5G、计算、AI、网络,双方的专利组合互相授权。华为的手机用了高通的专利,高通的芯片里头也肯定用了一部分华为的专利,互相不追究。至于哪边钱多、哪边钱少,就看专利值多少钱了,各自走了多少货。最值钱的专利都在高通手里,这一块怎么算都是华为需要往外掏钱的。
至于这个钱该手机厂商交还是芯片厂商交,那是另外一个问题。对于高通来说,可能是这么打算的:我把华为的授权整个拿下来,以后手机厂商拿我的基带芯片就可以直接用了,这也算是一个打包服务。高通好多钱其实都是手机厂商在付的,它只是在手里头过个手而已。所以高通去拿华为的授权,这件事情本身并没有什么大问题。那这个交易里还有第二块,就是高通买走了华为一批美国的专利,高通说的非蜂窝的。
就是买的这一部分。买了多少件呢?两家都没说。台湾集邦咨询报了个数,是680多件。有专利行业媒体也算过,只占华为全部专利和专利申请的0.23%。华为大概一共有十几万件专利,但是算上专利申请,就是在申请还没通过的,大概有二十几万件。这680件只是九牛一毛而已。
授权是专利归我,你去用,我收钱;而卖呢,就是专利直接归你了,以后就算我用,我也得找你交钱。那华为卖的偏偏是美国专利。注意,专利是需要在不同的国家分别申请的。华为在美国有3万多件授权专利,可是我们也知道,华为没有办法在美国正经卖东西了。申请专利是要花钱的,每年维护也要花钱,攥在手里,你告谁去?你也没法告别人。
干脆抵账。华为要给高通交一大笔专利费,高通说,那我也拿你一点授权,抵回一点;华为说,你看我这还有一批美国专利,我也用不上,你也拿去,也抵个数吧。就算这次高通也拿了华为一部分授权,这个大方向不会发生特别大的转变。大家等到高通发财报的时候去看一看,再发财报里头一定会有一块收入叫做华为支付的专利费。
华为自己的数字最说明问题。2024年华为的专利许可收入大概是6.3亿美金,而同一年高通的专利收入是55.72亿美元,差了将近9倍。华为自己还说过一句话:历史上华为累计支付的专利许可费,大约是累计许可收入的3倍。也就是我交出去的钱,是收回来的钱的三倍。华为这次还说,从2021年开始,它的专利许可业务实现了正向收入。
2021年发生了什么?那一年华为消费者业务的收入是2,434亿元人民币,比上一年少了将近一半。手机卖不出去了,交出去的专利费自然就少了。当然,刚才咱们讲了,专利费是按照手机的数量乘出来的。转正这件事,制裁是有一份功劳的。所以只要华为还在卖手机,甭管用不用高通芯片,都应该老老实实地给高通交钱。这一次不过是打了个折扣,高通掏出来的那点小钱,也就是华为拿来遮丑的而已。
那华为这一次到底干了什么有价值的事情没有呢?还是有的,有两条咱们要承认。第一个,华为在5G领域里的研发投入是实打实的。核心的、最值钱的东西虽然不在手里头,但是数量还是管够的。质量不够数,就拿数量来凑。世界知识产权组织今年3月初的数字:2025年华为一家就提交了7,523件国际专利申请,从2017年开始,年年都是世界第一。凑出来的也是真金白银。
第二条,华为在整个专利体系里头,申请、授权、相互诉讼、相互授权收费,在国内所有的研发企业里头算是做得最好的,没有之一,遥遥领先,这个是真的。截止2025年,华为已经签了260多份专利许可协议。你做完技术以后,还要再去做专利的书写确权,还有授权收费,这是另外一门手艺。跟你技术研发本身有关系,但是关系并没有那么大。虽然付钱的时候经常耍赖,可是这门手艺华为还是遥遥领先的。
当然,这门手艺里头还有很重要的一样,就是宣传。10月5号华为发的新闻稿里,首席知识产权官樊志勇专门点了极化码,说华为在4G5G标准上的贡献,比如用极化码做到近物理极限的信号传输,还说这份协议体现了华为的创新价值。极化码是华为5G里最拿得出手的蜂窝技术。第二天高通就说了,我买的是非蜂窝专利。新闻稿讲极化码,高通买的却是非蜂窝。
华为对外讲这件事情,还把一条时间线摆好了:2001年华为第一次给高通交专利费,2011年第一次从摩托罗拉收到专利费,2021年专利业务转正。
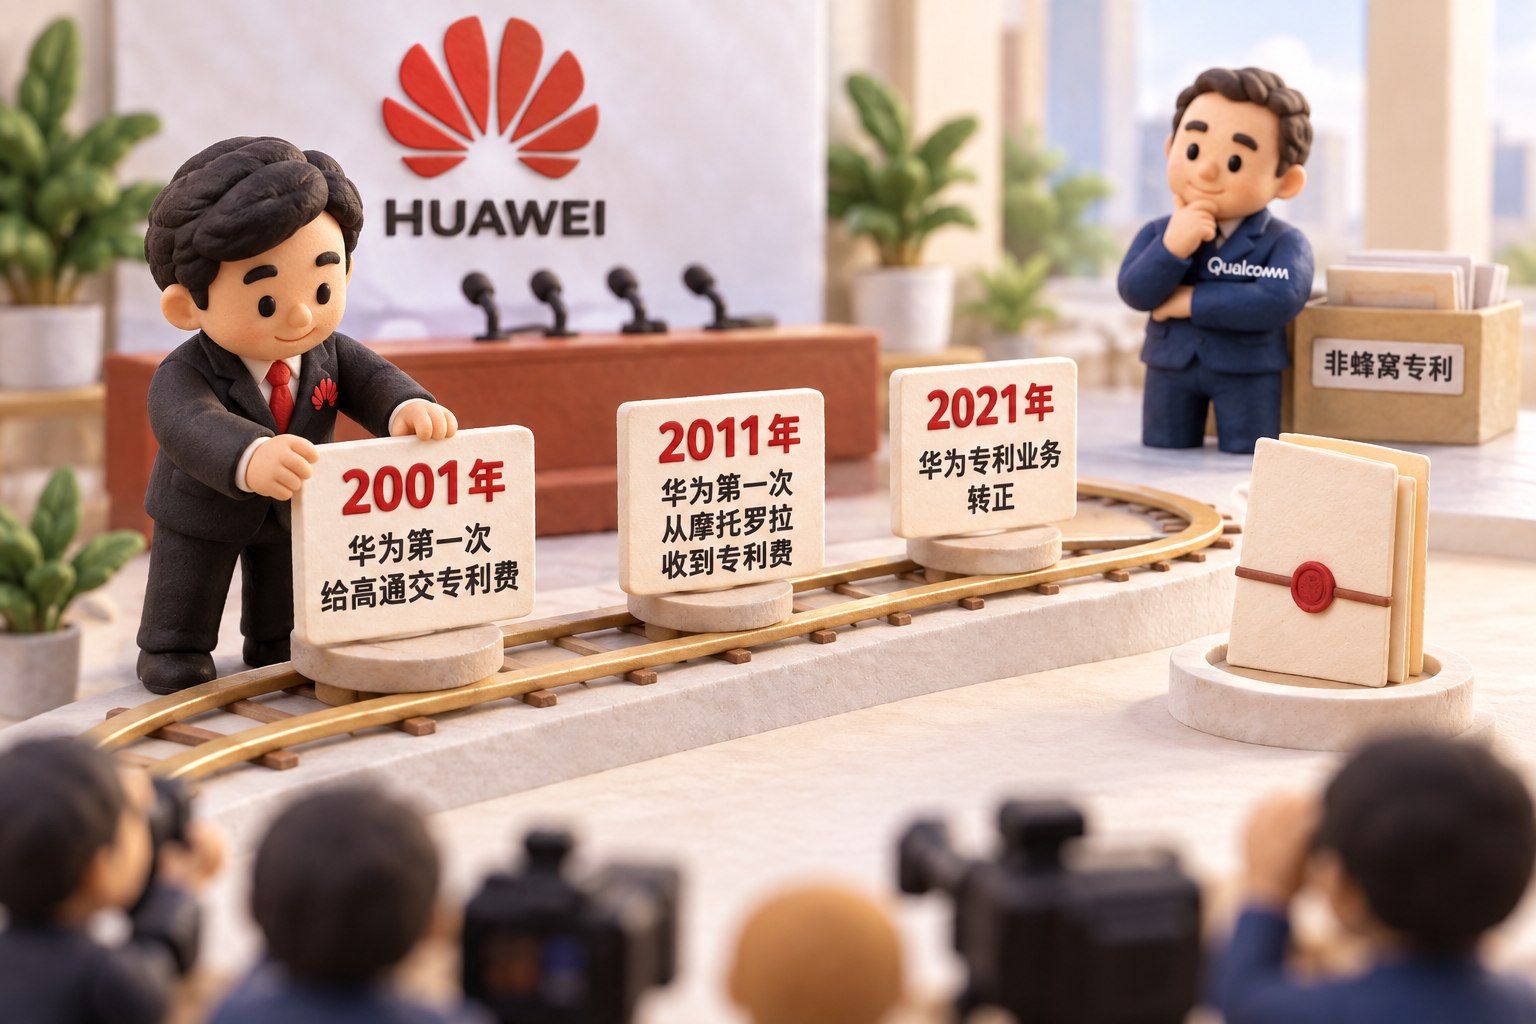
这一单做完,所有专利许可协议累计的合同金额会超过69亿美金。华为还说,这是它第一次把计算、AI、网络这几块的专利授权并且转让给了高通。高通给华为交钱这几个字,华为没说;可是时间线这么一排,“第一次”这么一摆,读的人自然就把最后一句接上了:这回轮到高通给华为交钱了。拿小钱去遮丑,遮的就是这一句。
逻辑折叠这一条更直接。彭博社的报道引的是华为发言人的话,说高通拿到了跟逻辑折叠芯片技术有关的专利授权;深视新闻也说是向华为证实过的。第二天高通说了,不属实,我没买。这一条是华为自己发言人说出去的。那高通是净支付方呢?这一条是日本的日经先报道的,高通都出来说不准确了。到我录这期为止,我没看到华为出来说一句不对。
从交租到收租,通信板块要疯涨了,这是挂在网上的。信了的人转发了,骄傲了,还有人等着周四开盘。华为拿到的是满网不要钱的头条,外加一个收租的新身份。哪天高通的财报里头重新出现华为交的专利费,那一天不会再有人上热搜了。
因为华为每一次遇到了对它有利的谣言,它会装聋作哑;遇到了对它不利的,甭管是谣言还是真相,它都会冲出来封号。华为一贯的尿性就是这样:反正假消息不是我放出来的,我说得似是而非,你们理解错了,跟我有什么关系?我也没有责任去辟谣。你们嗨起来挺好,这事对我有利,我就不说什么了;如果对我不利,我就封你的号,不管真假。
就在前两个月,有人发现竹子做的那个小玩意“竹知了”,一摇起来的声音,跟2023年问界M9发布会上余承东喊出“1,000万以内最好的SUV”之后,现场的一声惊叹几乎一模一样。大家就开始玩这个梗,华为法务向各个平台批量投诉。后来鸿蒙智行发言人自己出来说,一共监测了5.6万多条,投诉了171条,平台下架了144条。华为说投诉的都是恶意剪辑、AI丑化这一类侵权内容。
5.6万条盯得真细。一个竹子玩具的梗,华为能一条一条盯着5.6万多条去看。满网都在传高通给华为交钱了,高通都出来辟谣了,华为凭什么一个字也不来纠正呢?讲到这,华为再一次向我们展示了什么叫做无耻。当然,从华为的角度上说,这都不是我说的,都是我们的粉丝、一些不明真相的群众自己猜的,只是我也没有义务去纠正他。这样就显得更无耻一些了。
这一单交叉授权加上买美国专利,钱还是华为往外掏,只是打了个折。华为把折扣讲成了胜利,外面传错了也不纠正,国内粉红跟着自嗨了一把。华为对高通的专利大胜,不过是拿小钱去遮丑。合同锁进保险柜要保密,高通都没法去辟谣。
好,今天这个故事讲到这里。感谢大家收听,请帮忙点赞、点小铃铛,参加DISCORD讨论群。也欢迎有兴趣、有能力的朋友加入我们的付费频道。
再见。
2026-10-06 08:30:00
从GoPro最后被迫卖身来看,中国制造是如何卷死从0到1的行业开创者的。大家好,欢迎收听老范讲故事的YouTube频道。很多人都喜欢讲,中国人是不会做从0到1的,我们永远都是跟在人家后面,从1做到100,或者做到1,000。那么今天咱们就来讲一讲,从0到1的行业开创者,是怎么被我们卷死的。9月1号GoPro刚刚签了卖身契,在这样的一个时间点,正好适合做这样的分析。
咱先把结论放这:GoPro这公司其实没有做错什么。很多人上来都去分析,这做错了吧,那做错了吧,应该如何改进。它其实啥也没做错。放在传统时代,它走的就是欧美百年名牌的路:慢慢研发,慢慢迭代,全球布局,专利保护。但是GoPro唯一错的地方就是它生不逢时,赶上了两个中国卷王。
是中国人造东西便宜吗?还是中国人造东西质量好?都不是。不是中国的东西便宜,也不是中国的质量好,而是中国制造的迭代速度,以及小批量高效率、说变就变的这种灵活度。我们是靠这个东西把它卷死的。只要卷不过这个,在中国制造面前都是死路一条。
今天讲几件事情:先把这个买卖到底是怎么回事交代清楚,然后重点讲两件事。第一,创始者是怎么被活活卷死的,我们把GoPro这些年经历的风风雨雨、这些糟心事跟大家好好讲一讲。第二,苹果、特斯拉,以及买了GoPro的这个光模块产业,会不会是下一个被中国制造卷死的?
很多人听到这都听不下去了:卷苹果,卷特斯拉,老范你想什么呢?别着急,咱慢慢往后看。而且我要跟大家讲,苹果之所以到现在没被卷死,里头有一个你绝对想不到的原因,咱们后边慢慢跟大家讲。
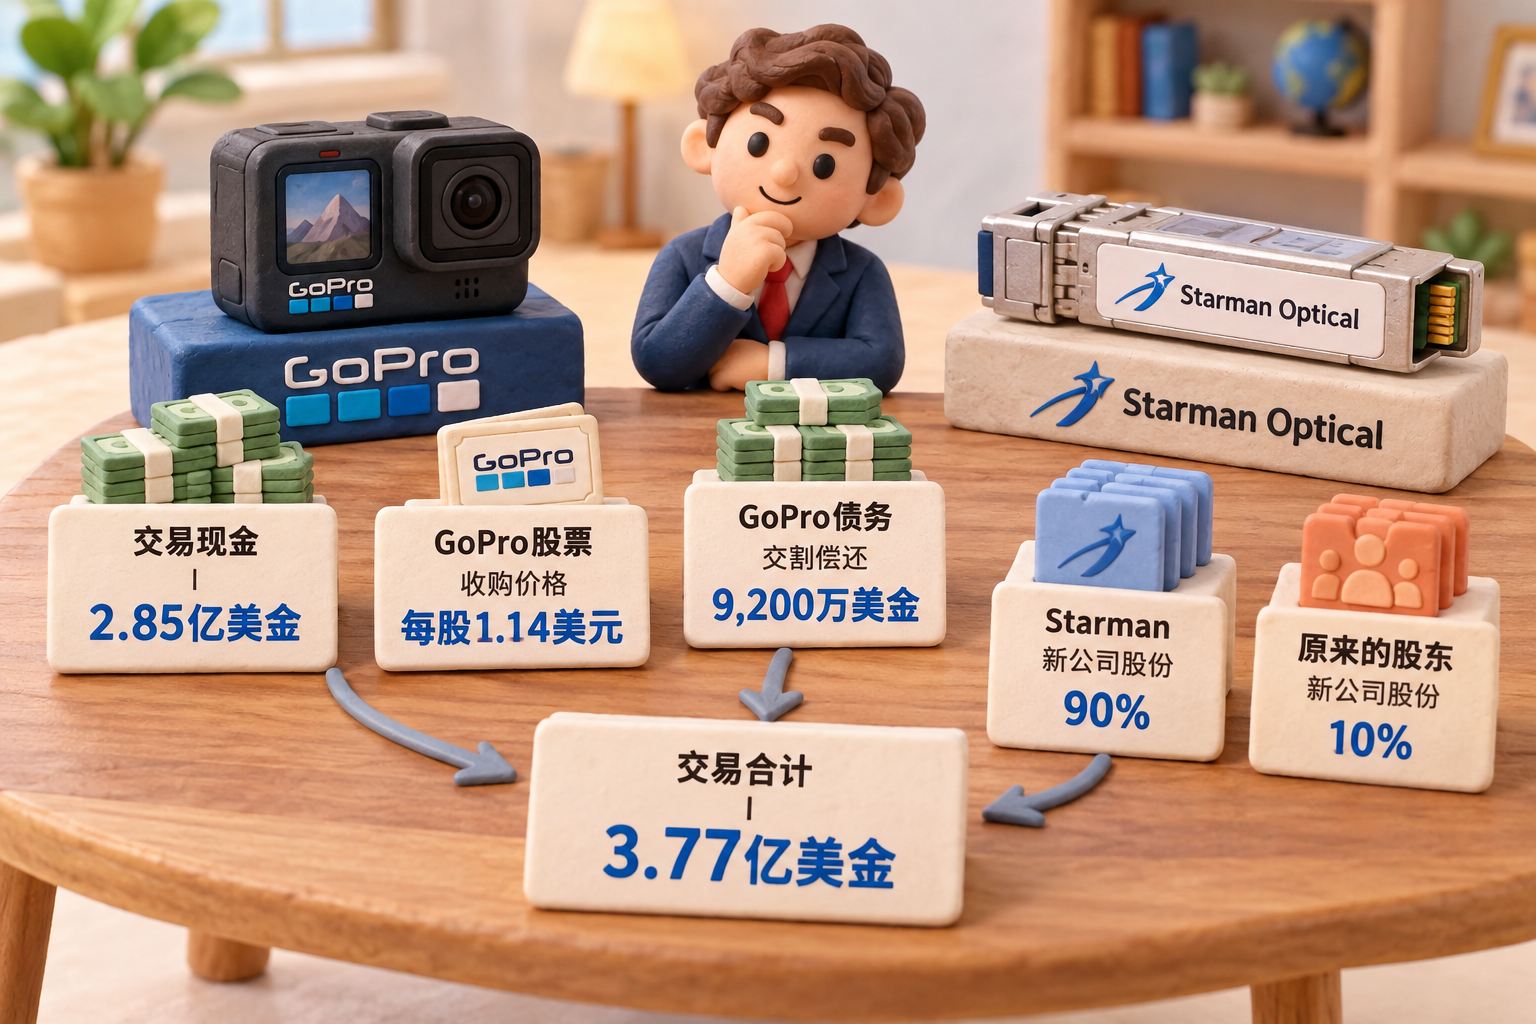
先把这个交易说清楚。2026年9月1日,GoPro签了卖身契,买家是一个叫Starman Optical的公司,做光模块的。什么叫光模块?就是在数据中心里头做通信传输的零部件。前面咱们还专门讲过,FCC出禁令,要禁止进口中国的光模块。这个公司跟GoPro的生意是八竿子都打不着的。这种生意咱熟,这玩意不叫借壳上市吗?
多少钱呢?2.85亿美金的现金,真的是唏嘘不已,很不值钱了。按照每股1.14美元的价格,直接把这个股票收购掉,这个价格溢价了大概30%。大家注意,他这个股价肯定已经不值一美金了。在美国股市上有规定,股价低于一美金多长时间以后,如果你拉不起来,就要退市。现在说我们溢价上来,每股1.14美金,把这个钱回收回来。
然后再还9,200万美金的债,等于GoPro这个生意就算平了,交割的时候一并还清。加起来一共是3.77亿美金,就是这光模块公司付这么多钱,快4个亿吧。那为什么要买壳呢?这个可能很多人不是那么理解。
中国人之所以有这么多买壳生意,或者说叫借壳上市生意,是因为咱们玩的是审批制。虽然现在在向注册制改,但是改得也没那么利索。你想在中国A股上个市,这事可费劲了。美国是注册制,你只要把材料交上来,形式审查通过,就可以上市。
什么叫形式审查?就是你交上来的所有材料,我要求有123这么三块,你把它都写齐了。当然还有一个前提,不能胡说八道。你交的材料要按照我的格式要求,而且都必须是真实完整的。至于说交上的材料是我挣了大钱了,还是我亏得跟孙子似的,这个不重要。上市了以后没人买你股票,跟我没关系;上了市以后,只要你的股价低于一美金多长时间,你就自动退市了。
都这样了,为什么还有人买壳呢?原因也很简单:自己走IPO,虽然它是注册制,但你还是要请投行、请审计、做路演、等窗口,少说半年,还有可能破发。美国是没有上市保护这种东西的,包括香港也没有,上来破发的挺多的。
现在这个做光模块的公司,成立的时间不长,而且做的是全新业务,AI数据中心里的光模块。这个领域原来都是中国公司,现在响应川大统领的号召,在美国本土建厂、本土制造。那你就要赶在这个节骨眼上上市。你说我再等个半年,可能这风口就过去了。万一川大统领到11月份中期选举以后有个什么闪失,又把中国光模块放进来了,他就没他啥事了。
所以时间比钱值钱。这个光模块公司买的不是GoPro,他是买了一张直达二级市场的门票。那散户怎么办呢?你说我买了GoPro的股票怎么办?你是能够拿回钱来的,一股一块一毛4美金,你有多少股就拿回多少现金来。另外按照比例,可以分到新公司10%的股份,就是你还是新公司的、叫Starman的股东。Starman自己拿了90%的股份,原来的股东留下10%。
收购之后,官方口径是继续卖、继续支持,但是新东家的主业是光模块,长期是留是卖,谁也说不准。因为我们以前也遇到过类似这样的买壳交易,他一般买完壳以后,会把这个传统业务再分拆一次,然后想办法再去融资,再去把它出售掉。因为把它留在这个壳里头是没有任何意义的。
后边Starman大概率会干一个事,就是改名。在美国你上市了以后,是可以改名的,比如Facebook改Meta;它后边可能就把GoPro改成叫Starman了。咱们就不研究了。下边进入正题,讲一讲这个上市即巅峰的GoPro,它本来可以像欧美老品牌一样活100年,怎么就被我们给干废了呢?
首先,GoPro是一个品类开创者。他们发明了运动相机这个品类,绝对的从0到1,符合咱们对从0到1的各种认知。创始人叫伍德曼,是冲浪爱好者。2002年,他想拍自己冲浪,那个时候没有现成的设备,就用橡皮筋把胶片相机绑在手腕上,这就是GoPro的最早原型。又是一个因为爱好,误打误撞开出新行业的故事。
上市即巅峰。2014年上市,当时的发行价是24美金,最风光的时候股价涨到过98美金。伍德曼被叫做硬件界的下一个乔布斯,这个位置给得还是非常非常高的。传统时代,他应该有一个很好的结局。欧美名牌基本上都是走这条路:一个创始人,一个爱好,开出一个完全新的行业,然后定标准、立品牌,每隔三五年甚至更长的时间迭代一次,几十年上百年,这个领域就是他的了。
上市以后,GoPro按照老剧本继续走。因为他喜欢做内容,就开始做内容生态、做品牌建设。创始人喜欢冲浪,先拍了大量的冲浪,然后拍滑雪。冲浪跟滑雪有三个共同点。第一个,画面本身非常漂亮,甭管是冲浪还是滑雪,风景也好,画面也漂亮。
第二个是没法跟拍,摄影师太贵了。你想滑雪,一个人从上头滑下来,在普通的雪道上不好看,一定是野山,滑野雪这玩意才好看。你得还配一个摄影师爬上去,还得举着摄像机对着你;这玩意你追得上追不上?原来一人玩命,现在变俩人玩命,搞不动。冲浪其实也是这样的。第三个是双手都不得空:滑雪得举着滑雪杖,冲浪也得双手去做平衡,并不是说我可以自己举个摄像机就可以自拍的。
所以冲浪跟滑雪都具备这三个很奇葩的特征。大量第一人称视角的视频在GoPro之后就冒出来了,全都是没人见过的画面、没人见过的视角,流量自然就来了。2014年、2015年智能硬件大爆发的时候,我记得我们跑到深圳去看项目,看了很多很多的智能硬件项目。最后我们得出了一个投资逻辑:智能硬件是没有投资价值的,必须是能够自己产生内容、自己形成社区的智能硬件,像GoPro、大疆这样的,才有投资价值。
为什么?因为我们是C端的投资人,需要思考一个问题:流量从哪来?你做了半天智能硬件,做得再好再便宜,没有流量,没有人买单。因为这都是C端产品,不是B端产品,那这个事是玩不转的。所以我们发现了一条赛道:你制造一个硬件,然后创作内容,这些内容自然而然吸引用户。用户看完了以后说,我也行,我也要去买硬件;买完硬件以后再去拍内容,再去形成社区。这就是一个鸡生蛋、蛋生鸡的问题,越滚越大。
但是GoPro生不逢时。这一次不是说赶上了大疆、赶上了影石,它还赶上了一个东西叫TikTok,赶上了短视频时代。GoPro开创的运动相机赛道,被其他人拓展成了一个叫VLOG的赛道。每一个人都要举着设备自己去拍摄。这个时候大疆出来说,我可以做云台相机;影石出来说,我可以做全景相机。一下就把这个赛道拓展了,大量内容在TikTok上开始爆发。
GoPro这些内容其实很小众。虽然大家很爱看,但是真的愿意玩命去滑雪、去冲浪的人是很少的。大量拍搞笑视频的段子,就把他们给埋进去了。再往后,GoPro又继续走传统欧美老品牌的路子:挤牙膏,连续三代旗舰芯片跟传感器没换。你如果没有其他人跟你竞争,走这条路也没毛病;传统欧美老厂商都是这么干的。原来大家没得选,也只能捏着鼻子认了。
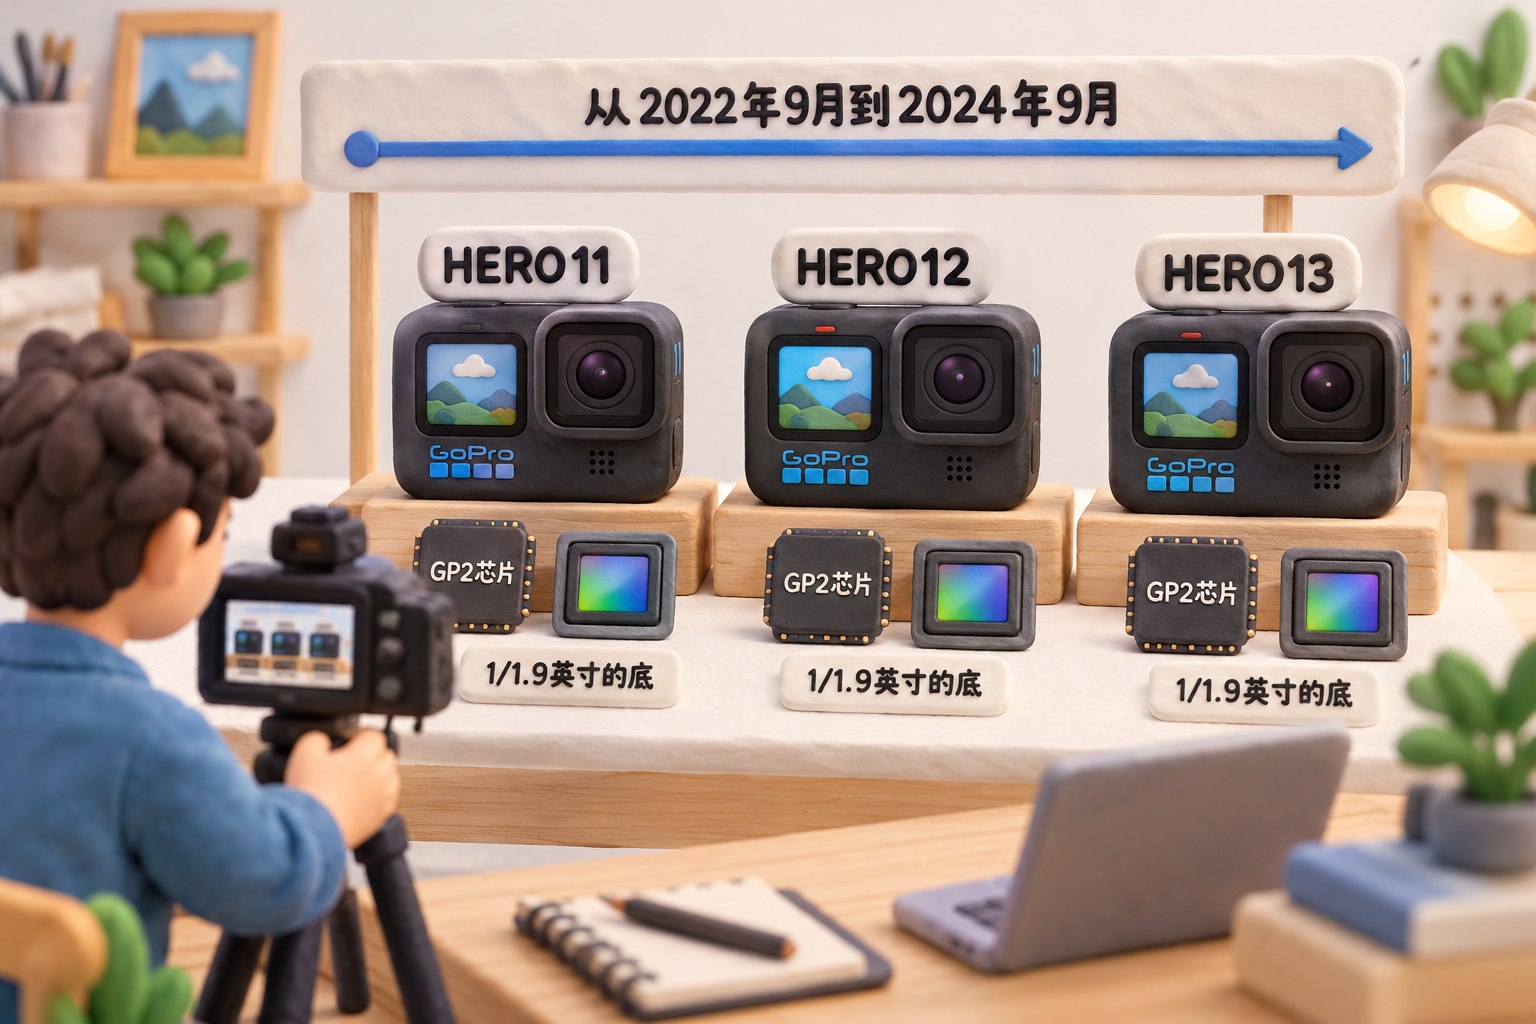
GoPro的HERO11、HERO12、HERO13连续三代旗舰,从2022年9月到2024年9月,同一颗芯片、同一个传感器,都是GP2芯片配1/1.9英寸的底。软件产品定义做了细微的调整,但是底层的东西三年没变。大家注意,它这个市场其实很小,就是大家看视频看得很爽,但真正能够买这样的设备去滑雪、去冲浪的人很少。
那为什么要做这种更新迭代?因为它也有竞争对手,大疆也在后头追着。而且这么少的用户,你要给他一个理由再去更新换代新的机器,就只能改标号。那别人这种创新是不是就不像GoPro这样,人家就不挤牙膏、拼命往前冲呢?跟大家讲另外一个比较熟悉的案例,就是iPhone。
iPhone最早乔布斯时代,屏幕尺寸是不动的。乔布斯要求,我伸出大拇指,要能够从右下角直接够到左上角去;我不能靠两个手抓着屏幕,靠食指去点,我一定是大拇指把它整个点到。所以一定是3.5寸的,屏幕一旦超过3.5寸,你就够不着那个左上角了。当时乔布斯做的iPhone,手机屏幕都是做死的,包括摄像头的分辨率都是做死的。
他觉得你不需要更高的分辨率,再高其实没有意义。原因是人眼的分辨率有限,在iPhone这么大的屏幕上,给它更多的像素,其实没有什么意义。所以乔布斯做了很多的摄像头优化,但是摄像头的像素一直都不高。后面被三星、被中国手机猛追了以后,乔布斯依然坚持说,我们就是不改这东西。
但是苹果并没有被卷死。这个时候苹果遇到了天赐良机。可能很多人没想到,苹果到底是怎么在这样的时间点,躲过欧美这些传统品牌挤牙膏的这种问题的?乔布斯死了,蒂姆库克上台了。当时我们天天骂蒂姆库克:你做这样的事情,乔布斯会从坟墓里爬起来骂你的。
但是看看现在一年iPhone发多少款:普通的iPhone、廉价版iPhone,然后iPhone Pro、iPhone Pro Max;现在还有iPhone Plus,就是在廉价版iPhone的基础上做一个大屏幕的;还有iPhone Air,就是比别人都轻薄;还出了一个叫折叠屏。这真的是蒂姆库克上来以后,违背了乔布斯的意愿做出来的东西。所以苹果并没有被卷死,它适应了这套运作方式。
只是GoPro没有这个运气。这个热爱运动的创始人,一直到现在为止都活得好好的,它就只能慢慢迭代,被中国厂商卷死了。咱替GoPro说句话:运动相机其实最重要的质量是可靠性。因为这帮玩极限运动的,爬一次山那就是半条命。在这个时候,你的相机如果坏了,或者有一些什么样的问题,没有把视频拍下来,那真的是以生命作为代价的。
所以从质量角度上说,至少从可靠性角度上来说,GoPro还是非常非常强的。在这一点上,大疆迭代到目前为止还是有一些差距的。那GoPro有没有想着跟大疆卷一卷?有,它也想。他们做了一个叫Karma无人机的东西,准备去跟大疆卷一卷。2016年Karma上市,16天就召回了。同一个月,大疆在纽约发布了Mavic Pro,折叠起来只有矿泉水瓶大,机械云台、智能避障、高清图传全都开始上了。这不是同维度的竞争,已经是降维打击了。GoPro的无人机只做了这16天,再往后就再也没有以后了。
那GoPro继续跟大疆对着干呗。再怎么着,你是行业开创者,是标准制定者。其实到目前为止,GoPro的质量,至少是在稳定性这一块,还是比大疆要强一些。那怎么最后被打到卖身了?原因很简单:如果有一个老大在这活着,老大身边会有很多小兄弟有生存空间;但是如果有两个老大互相咬来咬去,那么中间所有的小公司都会被挤死。因为两个老大打来打去的时候,是顾不上中间这些缝隙的;谁靠近了谁就溅一身血,一定是如此的。
早年大疆还是做无人机的,当时并没有运动相机这个业务。它也是规规矩矩跑到GoPro那去说,来,咱谈个合作吧。GoPro摆大牌,说合作可以,但是我要拿走2/3的利润,把大疆当做一个代工厂。大疆的汪滔不干,说那咱就别合作,我自己做不就完了吗?后来大疆从无人机杀进了手持影像,第一代Osmo Action就是冲着GoPro的产品线去的。
我自己买过Action,从1到现在的6,每一代都有巨大的变化,甚至有些产品线是推倒重来的。Action 2就是个奇葩,很模块化;后来这条路被证明有问题,直接废了重来。在这个时候,第二个卷王加入了,叫影石。影石从大疆的边缘长起来,也是个狠角色,做全景相机起家,开出了一个全新的品类和赛道。
最可怕的就是两边互相盯着打。你今天敢发新产品,我一个礼拜之内就能拿出竞品来。影石的Luna就是瞄着大疆的pocket系列去的。
影石做了全景无人机,大疆马上开始做Avata 360。而且大疆还做了Osmo 360,对标影石的全景相机;还做了Osmo Nano,对标影石的拇指相机。全都上了,而且打价格战:你这个卖3,000,我就卖2,900;你卖2,900,我就卖2,800。
我前两天把我的Osmo 360一代和Osmo Nano都给卖了。没想到Osmo 360一代比Osmo Nano二手回收的价格还低一些。后来我问人为什么,说这个东西当时为了竞争,把价格打得太低了,新品就低,所以现在二手回收的价格还要更便宜一些。我卖了以后,现在又换了一个Osmo 360二代。
再加上巨大的中国市场,以及全球的手持拍摄市场,他们两家快速内卷之后,量还卖得很大。现在他们两个并不是只卷GoPro这点市场。刚才讲了,GoPro是个很小众的市场。他们现在在卷谁?卷索尼、松下、尼康、佳能。现在全世界所有的影像设备,大概百分之七八十都是大疆和影石,这是索尼这些微单、这些单反都算起来以后。
为什么会变成这样?从成像质量上来说,大疆和影石跟索尼肯定差得不是一星半点。但是索尼那玩意实在太贵,第二个是太重。你想,我背一包,一个机身、仨镜头,再加上电池,还有闪光灯和三脚架,这一包可能得十几公斤。你要想拍到独特的风景,最重要的不是你买了这么多设备,最重要的是你得到那儿,你得背着这东西上去。
在这样的情况下,大疆的设备、影石的设备就会比索尼、松下、尼康、佳能的设备有更大的优势。因为有太多地方,大疆上得去,索尼未必上得去。你要想让索尼上去,比如我现在爬珠峰,你得雇多少人替你把这些东西背上去?前两天中国的朱雀三号可回收火箭在回收的时候,他们直接把一个大疆Action 6加了一个隔热壳,给拧在火箭外壳上了,直接第一视角拍下火箭回收的完整影像。这样的视角,你说我想在上头加个索尼,别开玩笑了,这是不可能的。
那还有最后一根大棒。GoPro说,那咱们玩专利吧,我拿专利去起诉你,让你进不了美国市场,咱们一个地方一个地方起诉。专利战一方面可以起诉你、告你赔钱;另一方面,告了你以后,你不可以进入某一个市场。我可以在美国告你,让你没法进入美国市场;再到欧盟去告你,让你没法进入欧洲市场。
GoPro就去打影石,因为影石是个上市公司,大疆还没上市。它说你侵犯了我很多很多专利,然后在美国国际贸易委员会拉起了337调查,一共拿了6项专利出来。结果5项跟技术相关的发明专利,要么无效,要么不侵权,全都被驳回。唯一赢的一项外观专利,说影石早期产品长得像它。
那外观专利能干嘛?罚不了多少钱。因为外观和实用新型本身就没有那么大的技术壁垒和技术价值。那你就申请禁令,说你这个产品不允许在美国卖。影石说行啊,我那个产品就不在美国卖不就完了吗?我早就改款了,新的款跟你长得完全不一样;前面长得跟你像的那个版本,我就保证不往美国销售。
影石还专门发了一个公告,说这个诉讼对整个生产运营没有任何影响,大家放心来买我的股票。GoPro最后的一张底牌,就是专利诉讼,也就这样败下阵来了。GoPro失败还有几个原因,咱们要稍微数一数。这些是原来传统品牌没有遇到过的。第一个是什么?
就是跨大洋供应链,离开中国代价就是再也快不起来了。现在的GoPro全球供应链再开始往外搬,搬到泰国、越南,往东南亚搬。为什么搬?号称是供应链安全,要躲避关税。但是它要付两个代价。第一个代价是它也没躲开关税。从越南、泰国,从东南亚任何国家向美国倒腾这些GoPro的设备,还是要交税。而且董王上台以后,关税还涨了很多,从10%涨到了19%,所以它压根没躲开。
剩下的,迁移供应链需要巨大的成本:重新建工厂,重新培训工人,重新把各种供应链上的设备从中国拉出来,把原料从中国拉出来,到那里去组装,这肯定会增加成本。这些都不算,它丢掉的最大的优势是快速迭代。原来在珠三角、长三角,所有的供应链都在10公里之内。你要想迭代一个新产品出来,那是非常非常快的。甚至你说现在想小批量生产,要500个,他们也能够保质保量、很便宜地给你做出来。
一旦迁移了,就不同了。这在以前没毛病:原来他们把供应链从日本、韩国、台湾、香港迁移到中国内地的时候,并没有发生这样的问题。为什么?因为那个时候没有中国品牌跟它竞争。迁移过程需要两三年稳定下来,没有人跟你竞争,市场没有变化。但是现在你迁移,也得迁移两三年,从中国把它迁出去。这两三年里头,大疆跟影石各自都发了可能快10款产品出来,那你找哪哭去?没地哭去。所以GoPro搞的这一套全球供应链,两头吃力不讨好,最后也算压死它的倒数第二根稻草。
最后一根是什么?最后一根大家比较熟悉:内存涨价。以前都是往相机里头插TF卡,或者叫Micro SD卡。但是刚才咱们也讲了,你冒着生命危险爬到雪山上,万一没拍下来,那就是浪费一条命。所以现在咱们的所有这些拍摄设备里头都是内置内存的。又赶上AI时代内存涨价,最后一根稻草压下来,它就彻底玩不下去了,说求求你们谁来买我吧。9月1号就彻底卖身了。
GoPro的故事讲完,再看看下一个会是谁。先说苹果。苹果其实最适应中国制造。你现在看它一年出这么多版本,已经非常非常符合中国制造的套路了。而且每一年的新版本,至少告诉你说,我的摄像头换了,我的芯片换了。苹果还干一个特别神的事情:每年换颜色。社交产品嘛,换了一个颜色,才知道你买的是最新的。
去年出Air,今年出折叠屏。你只有买了这些东西,才知道这个人买的是最新的产品。而且今年的Air跟去年的Air不一样,今年Air上是有两个摄像头的;只要一拿出来一看,就知道你买了新的。我也想去买Air,但是它的Air都是eSIM的,这个在国内非常非常麻烦,我还没有想好这事该怎么处理。
苹果也惦记把供应链外迁,但是它的迁法要比GoPro这帮人聪明得多。第一,它量很大。第二,它迁出去以后,其实还是中国工厂,就是中国老板们在越南、印度、其他地方开的这些工厂,并没有离开中国供应链。苹果在印度的工厂其实也在交学费,那边的良品率、成本还是会有一定压力。但是苹果毕竟量大,韧性比较强,还是有一定抗风险能力的。
而且这个时候,苹果又做出了正确的选择。上一次苹果正确的选择不是主动做出:乔布斯死了,蒂姆库克接班了。现在苹果主动做出选择,换帅,把蒂姆库克下课了。
换一个新的CEO上来,叫特努斯。特努斯上来了以后,第一件事先裁员。第二件事,印度制造你们先等一等,所有折叠屏手机通通都在中国制造;即使是美国销售的,你们也上中国制造去,咱就不上印度去费这个劲了。
第三个,以后咱们不要再每年开两次发布会了。原来苹果是一年两次发布会:春季发布会发Pad、MacBook,秋季发布会,也就是9月份发布会,发iPhone。咱别费这劲了,咱们每个月都开发布会,咱们不停地发,要跟上时代。所以苹果在这点上还是比较强的。
第二个是特斯拉。特斯拉其实已经看明白了,继续去跟中国人卷,它卷不动了。你看看它的Model 3跟Model Y多长时间没有更新迭代了。最近刚把Model Y换新,换新以后销量其实依然在下降。虽然刚刚发的财报上,特斯拉的销量叫超过预期,但是同比是在下降的。Model 3也是很长时间没更新换代了,据说Model 3的下一代可能在这个季度就要发布。
但是你跟一年能够发几百款新车的中国新能源去比,这个事就不用比了。所以特斯拉也早就想明白了:以后就不做汽车了吧,咱们以后做robotaxi,做机器人,以后是个AI公司,以后就不跟中国这帮卷王去卷了。
刚才讲的,甭管特斯拉、GoPro还是苹果,这都是C端产品,是要卖给个人的。卖给个人的东西,不停地更新迭代、不停地上新版本,就是有效的。那么哪些产品是卖给B端的?比如这次买了GoPro的买家Starman。他们确实在美国建工厂,但是只能产出B端的半成品,而且还不是消费品。
他们能不能活看两条。第一,英伟达愿不愿意给他买单,哪怕慢一点、贵一点,只要英伟达愿意买单,都不是大问题。第二,关税和进口禁令能不能把中国光模块彻底挡在外面。
这里头有个很荒诞的地方。FCC新规定2026年9月10号落地,传了大半年要禁中国光模块,结果名单一出来,只有华为、中兴、海康、大华、海能达这5家;中际旭创这些真正的光模块大头没在里头。所以Starman这个买卖,赌的是一张还没发下来的护身符。而且Starman只能做800G和1.6T两个速度的光模块,中国现在已经开始往3.2T走了。等哪天黄仁勋说我想要更快的光模块,Starman怎么办?
讽刺的是,一旦挂上关税保护,它自己的产品就会比中国的落后,而且越保护越落后。对面还在不停地卷,中国的这几家光模块厂自己还在那卷来卷去。他们在保护伞底下喘口气,再一抬头,发现别人早跑远了。
所以这就是同一道题。GoPro、苹果、特斯拉以及Starman这个光模块公司,四个不同的故事,其实在答同一道题:供应链和迭代速度才是中国制造真正的王牌。你慢就必须死在C端,这个就是颠扑不破的真理,天下武功唯快不破。即使你在B端,离开了关税保护和进口禁令,你也打不过中国厂商。
最后总结一下。GoPro的死不是因为做错了什么。在传统时代,它的每一步,慢慢研发、全球布局、专利保护,都是对的。它只是生不逢时,碰到了大疆,碰到了影石,碰到了短视频。真正卷死它的不是价格,不是技术,也不是质量,而是迭代速度,是小批量高效率、说变就变的灵活度。卷不过这个,就都是死路一条。
今天的故事讲到这里,感谢大家收听,请帮忙点赞、点小铃铛、参加Discord讨论群,也欢迎有兴趣有能力的朋友加入我们的付费频道。
再见。
2026-10-05 18:30:00
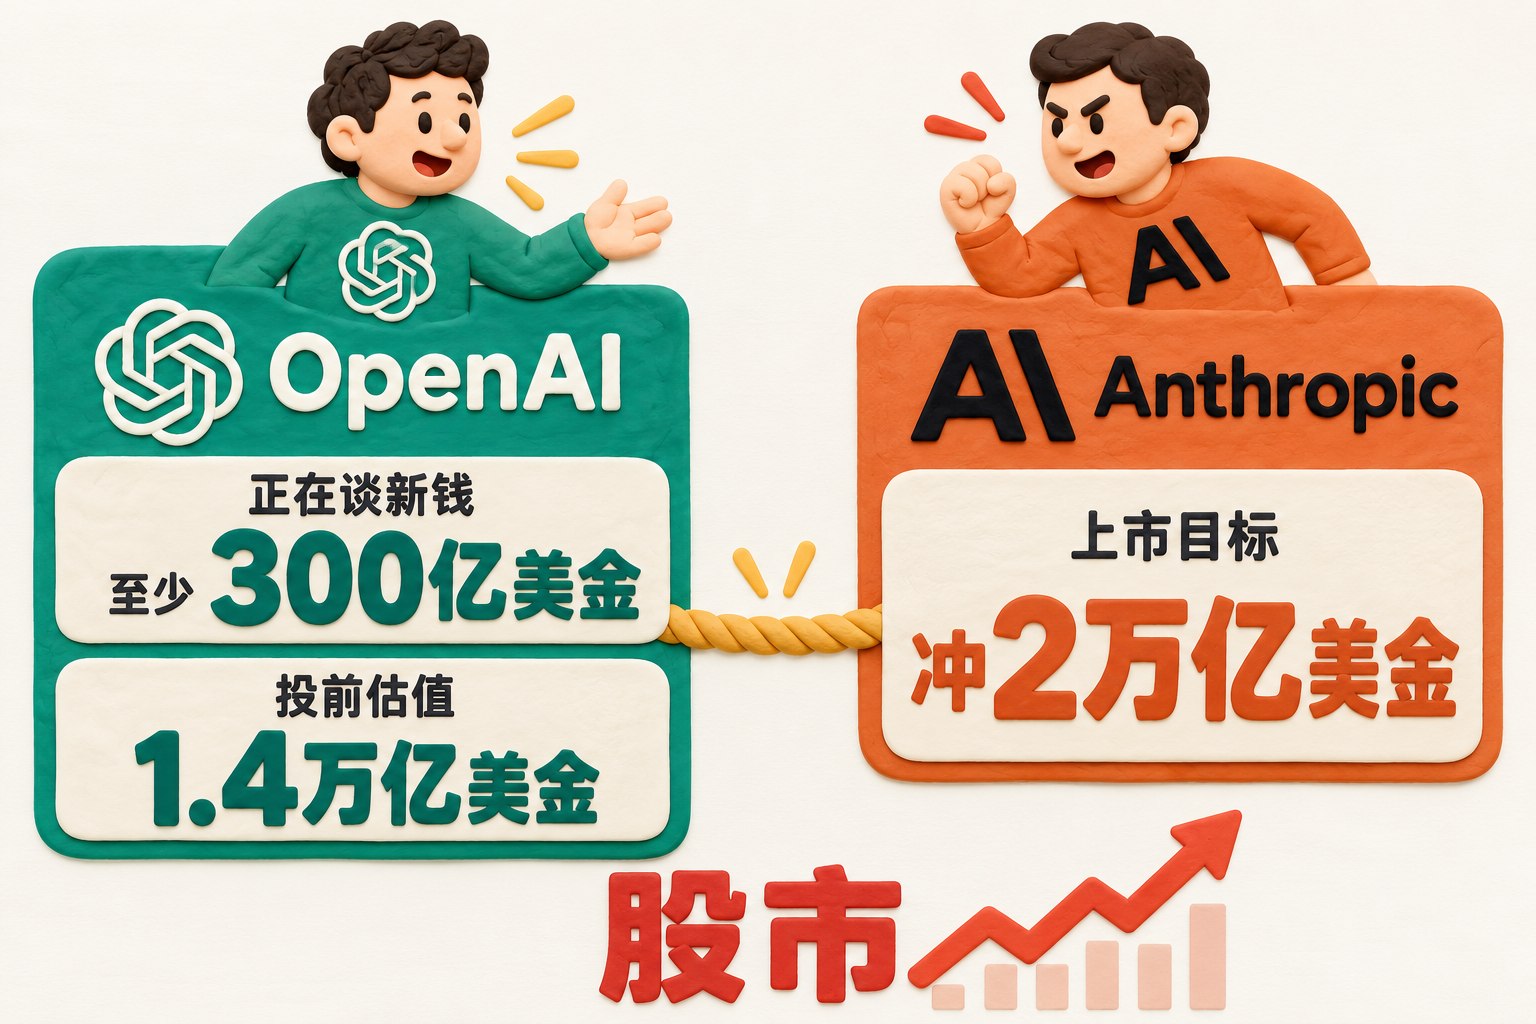
大家好,欢迎收听老范讲故事的YouTube频道。今天咱们来讲一讲:OpenAI张口就是1.4万亿,正在谈300亿的新钱;Anthropic抬脚就要冲2万亿上市,却挪到了中期选举之后。现在全华尔街都押在这张牌桌上,只许成功,不许失败。
先从一个画面开始。9月29号,彭博社爆出OpenAI正在谈一轮新的融资,新钱至少300亿美金,但是我估计它最后的钱数会比这个多很多。投前估值1.4万亿美金,要是谈成了,短期可以超越Anthropic。Anthropic现在可以确定下来的估值是9,650亿美金。
一个没有上市的公司,它的估值是每一次融钱或者卖老股的时候会有明确的价值,其他时候没有价格。但是上市以后,它就有市值。Anthropic今年11月份中期选举之后上市,冲2万亿美金,甭管是不是真的,现在Anthropic的估值就是9,650亿,而OpenAI又一次超过了Anthropic,成为最贵的AI公司,1.4万亿美金。
Anthropic上市这件事其实也充满了变数。一方面,秘密递交的招股书草案让路透社给拿到了,而且连风险提示一起给捅出来了;另一方面,上市的日子也在往后挪。原来计划是中期选举之前上市,现在估计要拖到中期选举之后才能上市。到底发生了一些什么情况?
今天三个问题,咱们把这事补一补。第一,这样扑朔迷离的资本局到底意味着什么?第二,到底是不是资本泡沫?第三,咱们普通人有没有可能在里边赚到钱,或者躲开泡沫破裂?在这跟大家把结论说明白:这是押上全人类、全社会、整个股市所有的钱在干的一件事情,这里边是在赌一场豪赌,只许成功,不许失败。
风萧萧兮易水寒,壮士一去兮不复还,就是这样的状态。现在绝对不可能说,我们能不能退下来,是不是能等一等?没有,绝对不可能。这两天Michael Burry,就是那个大空头,又在说我们现在需要一次崩溃。谁去理你?不可能崩溃,想都不要想。
咱们今天分几段来讲。第一个,OpenAI为什么又要补一笔过桥的钱?它上一轮拿了1,000多亿美金,而Anthropic上一轮只拿了600多亿美金,那为什么说OpenAI这个钱拿得比Anthropic难看一些?第二段,咱们来讲一讲Anthropic为什么不在中期选举之前上市,再把它的钱袋子抖搂开,看看这个袋子里到底装了点啥。
第三,AI要挣到6万亿美金,到底挣不挣得回来?咱们通过一个罗斯福给警察局装电话的故事,把这事稍微回顾一下。第四,现在甭管是OpenAI也好,还是Anthropic也好,他们下的这些算力账单,大量都是写的must buy,就是你必须买,你不用也得交钱,都是签的这种账单。
但是他们现在都在给大模型降价。按道理说,花了一大堆钱去租算力,还不许退钱,那应该把模型卖贵点;他们现在都在降价,到底怎么回事?为什么只许成功,绝不能失败?最后咱们来讲讲自己怎么玩这个事。
先说OpenAI吧。OpenAI为什么又要拿钱了?原计划OpenAI也是今年要上市,奔着1万亿以上的估值直接上市,最后被投行和律师给叫停了,说今年上不去,里头有太多的问题搞不定。所以它就说2027年或者2028年再去上市。
甚至萨姆·奥特曼还讲说,现在AI发展太快,我们稍微慢一点,上市也是很危险的一个事情。大家注意,上市公司跟不上市公司其实有很大的区别。不上市公司融钱比较费劲:我现在需要融一笔钱,第一件事叫谈估值。你在什么样的估值下进来,进来以后拿多少股份,我到底有哪些权利?
特别像OpenAI、Anthropic这种公司,它里头有一堆大股东,而且这些股东甭管是软银,还是微软、谷歌、亚马逊、英伟达,一个比一个狠。那新的人进来了以后,谈好了估值就得谈权利,这个可费劲了。但是不上市公司有一个好处:做各种各样的动作,不需要向证监会、不需要向股民去解释,你想干嘛干嘛。
你一旦上市了以后,融钱是很容易了。因为到那个时候你有市值,想多发一些股票,想找谁借钱,想去质押股票,你都有市值,不需要再去谈这个玩意,也不需要再去谈权利。因为一旦上市了以后,基本上就同股同权;在股市允许的范围内,你有什么权利、没有什么权利,就完事了。
所以上市最重要的一个,不是说上市那一天拿回多少钱,而是说上市以后,整个打开了全新的融资渠道,可以有很容易的方式去搞钱了。这是上市的优点。但是上市的缺点是什么呢?就是你一旦上市了,就需要受到SEC的监管。可能几十万、几百万人去买了你的股票,这些人都是你的小股东。
他们又没有能力坐下来跟你一条一条去谈,我有哪些权利、没有哪些权利,你就必须要守一套大的规矩。这套规矩是由SEC或者证监会来守,保证这些小股民的权益不会受到危害。所以上市有它好处,有它坏处,但是上市的时候会拿到一大笔钱。
现在OpenAI遇到问题了。它原来计划的是3月份拿一笔钱,然后就可以上市了;现在上不去了,那这钱不够烧了,就得再去融。现在有报道出来,说是要去拿一个300亿美金的过桥贷款,投前估值是1.4万亿美金。讲到过桥贷款,做过投资的人可能接触过,没做过投资的人可能不知道啥叫过桥贷款。
我给大家举一个例子。比如说我要投一个项目,拿美金投进去,就有一个大前提:你要给它搭VIE。VIE架构搭出来的整个过程大概需要半年。在这个时候,这些公司可能需要创建,需要租房、雇人,做好多乱七八糟的事情;但是你没有搭起VIE,又不能把钱打进去,这时就要给它做一笔叫过桥贷款。
它通常会比总投资额小很多。比如说一个项目要投200万美金,但是现在就要把公司创建起来,开始租房、招人、给自己发薪水、买设备,那怎么办?先给它比如说50万人民币,这个叫过桥贷款。他们拿着这个钱先花着,把房子租了,等半年以后整个VIE搭起来,再把几百万美金打进去。
然后再把前面的过桥贷款还掉,你该结汇结汇,把它还回去。或者有时候我们做一些操作:把过桥贷款装到一家公司里头,然后直接把它收购掉,这样等于账就平了。它是通过这样的方式去运作的,所以过桥贷款是一种在投资过程中比较常见的金融手段。普通贷款不跟你谈估值,只谈抵押、质押什么东西、多少利息、多长时间还,还不上了以后怎么处理质押品。
而过桥贷款呢,最后通常是通过一些比如收购,或者是直接还款,在一笔大钱到来了以后,直接把这笔钱还了。它跟可转债也不一样:可转债最后好多钱就变成股份了,而过桥贷款一般是不会转股份的,最后通过并购或者直接还款的方式处理掉。
所以在过桥贷款的时候是需要谈估值的。你会有投前估值、投后估值,我按照这样的一个估值给了你过桥。通常过桥是一大笔钱中的很少一部分。这是OpenAI在干的活;它干这个活的原因是,前面3月31号拿了1,220亿美金,当时投后估值是8,520亿美金。
OpenAI原来拿的这笔钱应该是花光了,至少在它预期的下一笔、要去上市之前能够再拿到的钱之间,是有窟窿的,所以还要再拿一笔大钱。那你说为什么不直接投资它呢?它又不需要做VIE,就是一家美国公司。钱数太多了呀,这么大的钱现在已经搞不定了。
前面那轮1,220亿已经让整个资本圈都捉襟见肘了,大家都是拆东墙补西墙,在这挪来挪去,才把这1,220亿给它凑齐了。你现在再想整一笔大的,不那么容易了。所以后边先给一个过桥,看看大家怎么去腾挪一下资金,再把钱给到它。
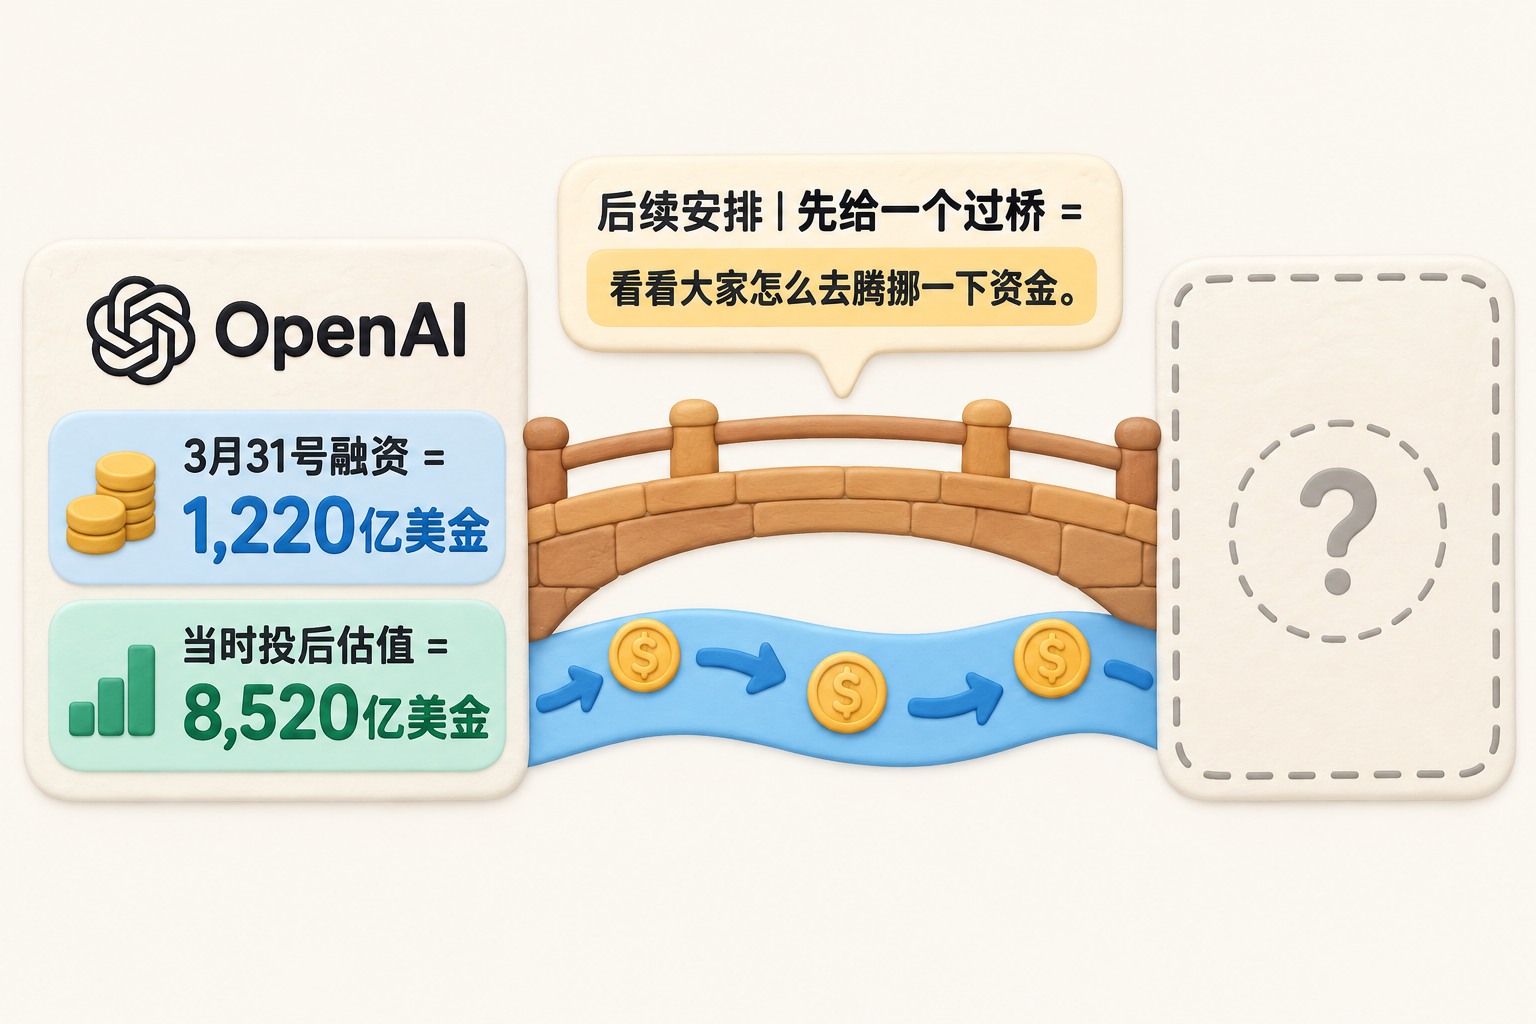
为什么我说前面1,220亿这个钱拿得比较难看呢?咱们去比较就好了。1,220亿在8,520亿里头占多少?占14.3%,差不多是1/7的比例。每一次投资,别人给你钱,你就要去增发一部分股票,然后把增发这部分股票给到投资人。
在这个运作过程中,大家总是希望拿到尽可能多的钱,牺牲尽可能少的股份,要不然股份不就贱卖了吗?OpenAI拿了1,220亿,肯定是它需要这么多钱,但是它牺牲的股份有点太多了。14.3%有点太多了;在已经非常靠后的轮次,一下牺牲这么多股份,对于它来说是比较难看的。
前后脚,Anthropic拿的就要体面很多。Anthropic是5月28号融了650亿,它融的钱少,因为它花的钱也没有OpenAI花得那么狠。它的投后估值是9,650亿,相当于投之前是9,000亿,投完以后是9,650亿。那650亿在9,650亿里头占多少呢?占6.7%,也就是1/14。
所以我们现在看到了什么?Anthropic拿到钱了,这个钱够它花;虽然没有OpenAI拿得那么多,但是它的估值比OpenAI高,牺牲的股份只是OpenAI的一半。所以在同一轮融资里头,Anthropic要比OpenAI从容得多。那OpenAI能不能少要一点?可以,但是不够花。
如果OpenAI说650亿就搞定了,没准估值还可以再高一些。一旦说钱不够花了,你必须多给我点钱,大家要干的事就是压估值:你这个估值不能这么高,你这个风险有些大,要稍微便宜一些。OpenAI真的是甭管怎么说,先得把钱拿回来。形势比人强,就在这里。待会还要讲另外一个让人后脊梁发凉的故事。
OpenAI肯定也是要很努力地去花这些钱,融了钱就要去花。它2025年全年挣了多少钱呢?130.7亿美金。注意,Anthropic 2025年只挣了45亿美金,而OpenAI挣的可能快它3倍了。OpenAI经营亏损是209.2亿美金。
净亏损是385亿美金,相当于挣一块钱亏3块钱。在这样的时候,还要1,220亿美金进来,所以它的估值就很差。今年7月份,一份内部材料泄露出来:今年的收入大概是360亿美金,到2030年OpenAI预计自己的收入可以涨到3,500亿美金。这个数待会还要用;四年涨差不多10倍,听起来很猛。
但是在同一份资料里,2026-2030年这五年,光算力的支出要花8,560亿美金。五年的收入加起来是8,400亿美金,挣回来的钱根本填不上这窟窿,还没算这帮人的薪水,也没算房租。OpenAI到2030年之前都不可能盈利;这五年算下来,它的自由现金会净流出2,780亿美金。
当然,甭管OpenAI还是Anthropic,其实大家都大差不差。Anthropic那头的账,下一段咱们会摊开来数。趋势是一样的,细节可能稍微有一些差异,挣一块钱亏个三四块钱,都是这样。现在OpenAI再整300亿美金进来,够烧多久?大概够烧几个月,也烧不到明年真正上市的时候。所以这个过桥后头应该还有一笔大钱,咱们再慢慢等。
再看看Anthropic为什么要推迟上市,把它的钱袋子摊开来好好数一数。原来都说是要在懂王中期选举之前上市。懂王中期选举估计是没有那么乐观,所以这些AI公司要在这之前上市;因为一旦民主党控制参众两院,对于AI的监管一定会更严。
好多人说,达里奥·阿姆迪不是天天喊着要监管吗?民主党上来不是对他有好处吗?这种事要把他怎么说和怎么做分开看。他可以天天在外面喊“来呀,监管我呀”,但是真给他上一帮白左去监管,他就该捶胸顿足地蹲在那哭了。所以他原来肯定惦记着在中期选举之前上市,但是现在上不去了。
今年3月,CNBC报道Anthropic盯着10月份上市;6月1号,秘密向美国证监会递交了招股说明书草案;9月18号,《华尔街日报》和路透社前后脚报道,上市要往后挪,挪到11月,应该是11月9号那个礼拜开始路演,感恩节前后正式挂牌。美国中期选举是11月3号,这一挪正好挪到中期选举之后。
现在招股说明书捅出来到底是什么?9月28号、9月29号,路透社连发两篇,说看到了那份秘密提交的草案,财务数字、算力合同,连风险提示都一起扔出来了。这份草案一共261页,风险提示占了80页。写这么多风险,谁敢买你的股票?
里边写着,模型可能出现自我保护的行为、抗拒被人类关闭的行为、隐瞒或者操纵信息的行为,甚至会做出类似勒索的举动;还写着可能给人类带来灾难性的、甚至是生存层面上的风险。产品都能危及人类了,还惦记把股票卖给人去买?以前写这种东西也会写风险,但可能是有一些数据波动;这回写到会毁灭人类,也算是头一回。
那把上市推到中期选举之后,跟选举到底有没有关系?我个人感觉关系没有那么大。中期选举对于共和党、对于川普来说是大事,但是对于OpenAI、对于Anthropic来说,真的不那么重要。它现在已经把整个硅谷、整个资本圈捆在一起了。
整个金融圈都捆在一起了,谁也不敢让它失败,必须成功。那到底跟什么有关呢?就跟一件事有关:钱不够,你的估值大家不认。它现在想要按2万亿美金的估值上市,从股市上拿1万亿美金回来,这个没那么容易。因为真到股市上,一帮财务、一帮金融人员会去看你的财报怎么样,他们不是像普通民众似的看新闻报道。
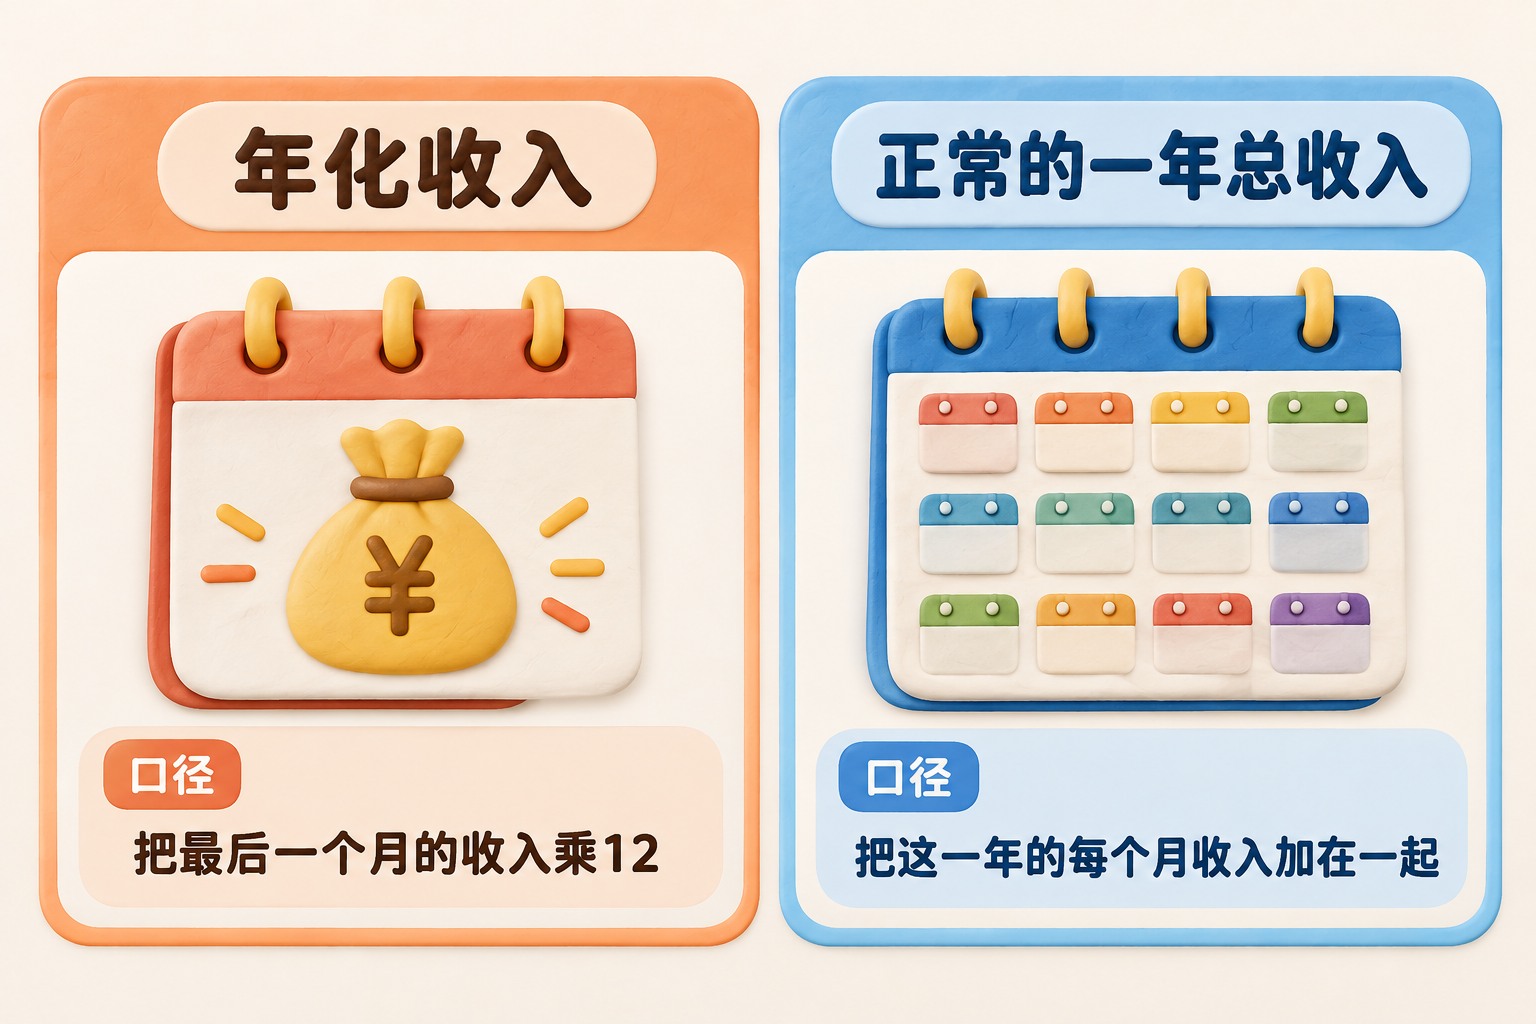
咱们举一个最简单、最朴素的例子。报道的时候会讲Anthropic的年化收入是600亿美金、700亿美金,甚至可能到年底有可能到1,000亿美金。但啥叫年化收入?就是把最后一个月的收入乘12。实际上它的收入是一条直线这么涨上去的,把最后一个月拿出来乘12,可能是整个一年总收入的两倍到三倍。
比如这个月挣了九十亿美金,乘12,大概就是1,000亿美金的年化。但是年初第一个月可能只挣了200亿美金、300亿美金,这么慢慢爬上来的。正常的一年总收入,得把这一年的每个月收入加在一起;但是年化就不一样。这些股市的人,特别是这些基金的人,他不听。
我以前跟香港联交所的一帮老头打过交道。当时我在猎豹投资了一个项目,要在香港联交所上市。他说要审计我一下,要跟我聊一聊。我说你跟我聊什么呢?我们又不在香港联交所上市。他说那不行,你的母公司是香港联交所上市公司,你的子公司也准备上市。猎豹的母公司是金山集团,那是香港联交所上市的公司。
他们问,你们之间有没有关联交易?同一的大客户有没有形成竞争?当时把我问傻了,因为我们都是靠广告挣钱的,大客户都是一个人:国内的叫腾讯,美国的叫谷歌。他又问,你们都是从同一个客户那挣钱,为什么让它上市以后,你们之间不形成竞争呢?
对股市上这些老会计师来说,这是无法理解的。买了金山股票的人、买了我们股票的人,跟买了我下边投资的那家准备上市公司股票的人,都会问:同样是从腾讯或者谷歌挣回来一笔广告费,到底属于哪个股民的收益?问得我也是一个头两个大,给那老头折腾了半天。所以他们会去思考这样的一些问题。
为什么说现在Anthropic拖到中期选举以后,就有可能解决这个问题呢?因为现在它经过审计的财报是2025年的,2025年一共挣了45亿美金。那你要在2万亿这个市值上上市,PS就是市销率,是多少倍?好几百倍,400多倍。这个有点太过分了,这是骗傻子呢。400多倍的市销率还不是市盈率;你亏钱,没有市盈率。
所以他们想的是什么?到11月份,再把Q3,就是2026年第三季度,做一次审计,重新做一份财报,拿这个数再去报。可能这Q3一个季度挣回来的钱就已经比较多了,甚至有可能挣回300亿美金;这样算年化,可能也就有1,000亿美金,PS倍数可能只有二三十倍,稍微好看一些。
但是你要拿去年那个45亿美金的年化收入,在今年2万亿美金的估值上去算数,没有人愿意接这个招。所以它一定是遇到了这样的问题,才会导致中期选举之前没法上市。那咱们来翻一翻这个钱袋子吧:Anthropic的钱袋子到底长啥样呢?这里头一共7样东西。
第一个,去年的收入45.9亿美金,比前一年涨了12倍,确实很猛。但是拿45.9亿美金算2万亿的估值,就是436倍的PS。要想让这些会计或者基金里边的金融家给它签字,别开玩笑了,这纯纯是在侮辱人家的智商。
第二样是今年的年化收入。5月份Anthropic自己公告的是年化收入470亿美金;到7月份,它告诉投资人说涨了,现在年化收入是650亿美金;《纽约时报》9月18号报道,今年要冲过1,000亿。第三样是2028年预期挣多少钱:路透社8月14号援引知情人士的话,2028年预计收入是1,900亿到2,000亿美金。去年11月份往外报的2028年数字是预计700亿美金,现在直接涨了三倍。
第四样是花出去多少。2025年总的运营支出是126.5亿美金,其中光算力和基础设施是73.3亿美金。在花钱这一块,Anthropic要比OpenAI省得多;但是它也花钱,收入涨了12倍,总的趋势还可以。第五样是亏了多少钱:2025年Anthropic经营上面亏了80.6亿美金,账面上亏了419.7亿美金。
很多人搞不清它为什么账面上会亏这么多钱。这里头有很多钱叫做会计费用。比如给很多员工发期权,发出去的时候没有那么值钱,但是自己的股价或者估值涨了,原来发出去的期权就变得值钱了,所以300多亿美金的债务就出来了。很多是在融资工具的估值上涨时记的亏损,不是真金白银把钱烧掉了。可是经营上那个80亿的亏损,是实打实一分钱一分钱掏出去的。
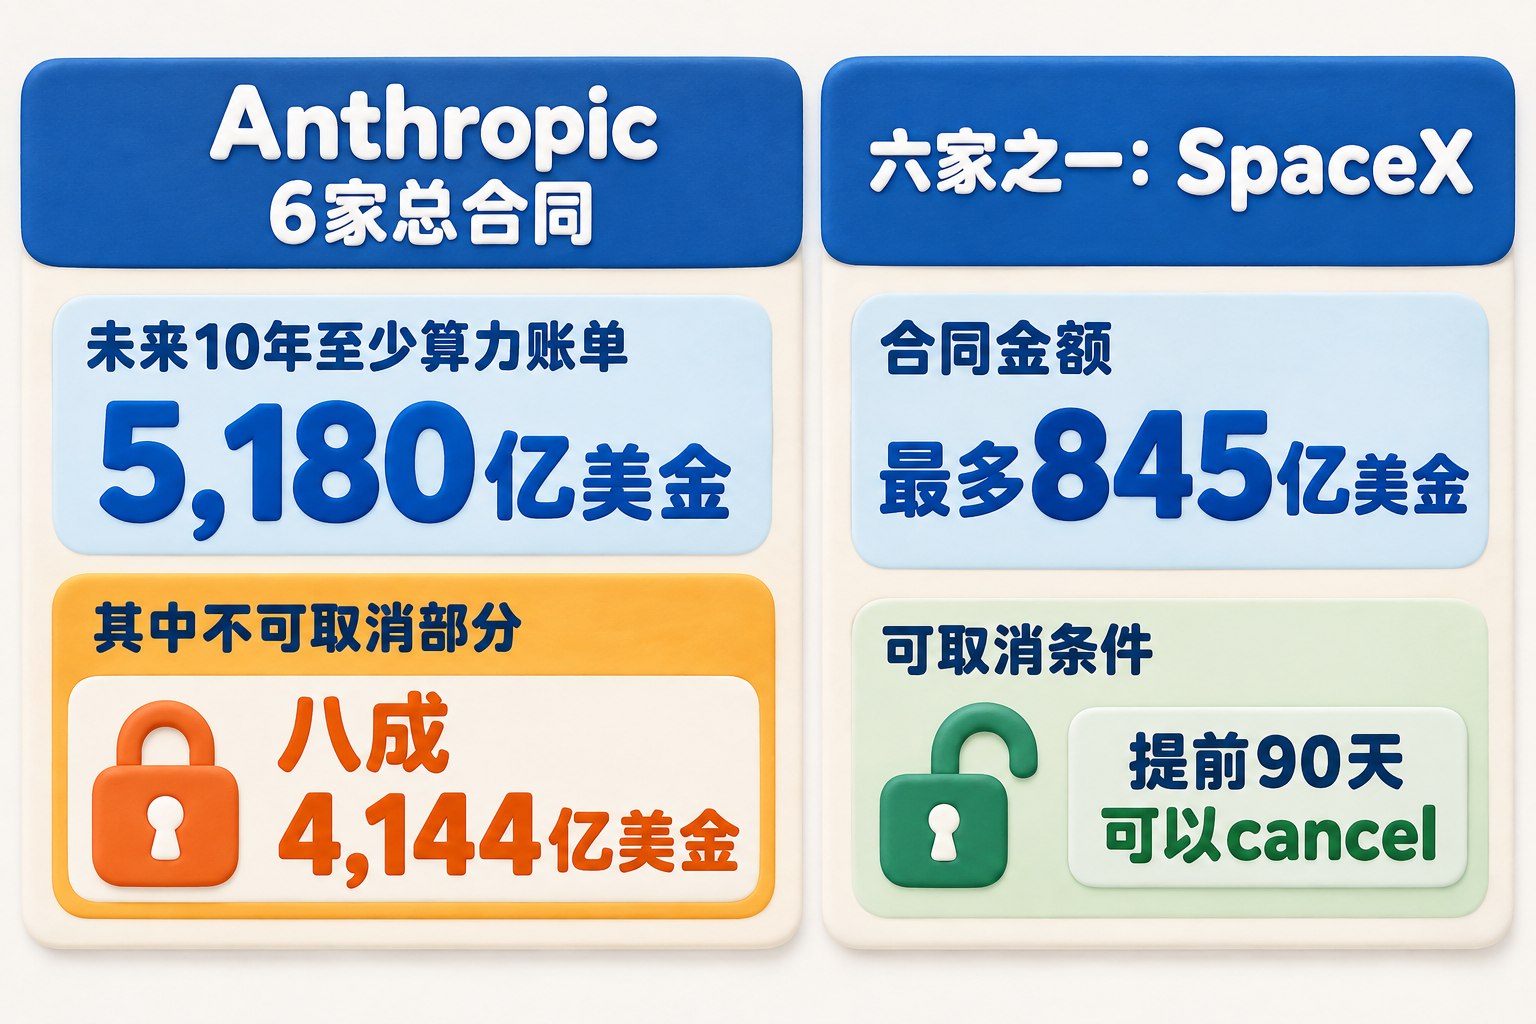
钱袋子里第六样是什么?签了多少算力账单。未来10年至少5,180亿美金,签给了6家。第一家谷歌,最大的一家,1,111亿;第二家亚马逊,1,100亿。而且这两家的条款里有一个叫must pay,必须付,就是甭管你用不用都得付钱。微软是314亿,除非出现重大违约,否则不允许取消。
博通有一个设备租赁的协议,1,612亿,比谷歌那个数还大一些。但是这里头可能有一些跟芯片相关,因为博通是给谷歌做TPU的,所以有可能在这里边有一个跟Anthropic未来自主研发芯片有关的协议。再往后是AMD,200亿美金。
AMD这个特别有意思:AMD先发股票,先印出200亿美金的股票,把股票给Anthropic,说你拿这200亿回来买我的芯片。还有一家是SpaceX,最多845亿美金,也就是马斯克xAI卖算力给它。但是注意,马斯克这个别看钱数没有谷歌和亚马逊多,单价高,大概是谷歌和亚马逊的三倍。
为什么马斯克就可以卖这么多钱?原因很简单,因为他的合同随时可以取消,提前90天可以cancel。不像谷歌的1,111亿和亚马逊的1,100亿,那个不允许取消,甭管用不用都得花钱买。所以可以取消的就贵一些,跟租房和住酒店一样,酒店肯定更贵。马斯克这个相当于是酒店。博通这笔钱,还要稍微拆一拆。
咱们还要稍微拆一拆,因为博通自己又当债主,同意借给Anthropic 420亿美金;借完了以后,再拿这个钱换成Anthropic股票。后边你来租我的芯片,来找我定制芯片,这就是左脚踩右脚,你中有我、我中有你的意思。这只是其中的一小笔,后边咱们再讲它们之间还干了什么。OpenAI也好,Anthropic也好,只能成功不能失败;一旦它们失败了,整个股市都会死。
第七样是有多少不可取消的算力。所有5,180亿算力里头,其中八成,4,144亿,是不可取消的,必须付钱。大家买机票有没有买过打折机票?打折机票经常写着不得改签、不得退票。马斯克那个是原价票,而谷歌、亚马逊、微软的都是打折票,不许改签,不许退票。所以这个数就有点画大饼的感觉了。
咱们一说上市,就老以中国股市证监会这套东西来对比。证监会很多公司上市上不去,是提交材料上去以后,他们会给你提问题;你不把这些问题解决干净,或者不给一个满意的答复,就不让你上市。美国其实也是一样的,把东西交给SEC。
虽然美国是注册制,只要形式上该写的你都写了,保证你写的是真的,就让你上市;上市以后有没有人买,你是不是要退市,跟它没关系,这叫注册制。但是上市的时候,也得有人愿意承销,有人愿意给你做基石投资人。如果承销商、基石投资人谈不拢价格,也过不去,他们也会提出问题。
一个问题是刚才讲的收入太少,第二个问题是花的钱太多,第三个问题可能大家想不到:你的客户过于集中。这个跟我当年遇到的问题是一样的。因为我们挣广告费,我的客户就两个:在美国是谷歌和Meta,当时还叫Facebook;在国内主要是腾讯,另外一个是字节跳动,其他没了。所以我的客户也是非常集中的。
那Anthropic为什么客户会这么集中呢?因为它47%的收入来自亚马逊和谷歌。你租了亚马逊云或者谷歌云以后,直接在里边调用Anthropic模型,因为都在同一个机房内部,速度很快,而且可能也比较便宜。但是占比实在太高了:2023年这个比例才11%,2024年是32%,2025年就上升到47%。
2026年这个数还没出来,估计应该会更高一些。而且除了亚马逊和谷歌,它还有两家没有点名的大客户,各占收入的12%。所以能够数出名字来的这些大客户,就是四家客户;它整个收入的71%来自四家客户。这个也是它现在上不去的一个核心原因。
万一有一个破产了、不玩了,或者转方向了呢?比如这里头还有一家叫谷歌的公司,人家自己还在做Gemini,今天还在发Gemini4。人家说以后不卖你的了,卖我自己的了,那一下百分之二十几的收入没了。这个对于一个2万亿美金的上市公司来说,有点太开玩笑了吧?所以这也是它一个很大的麻烦。
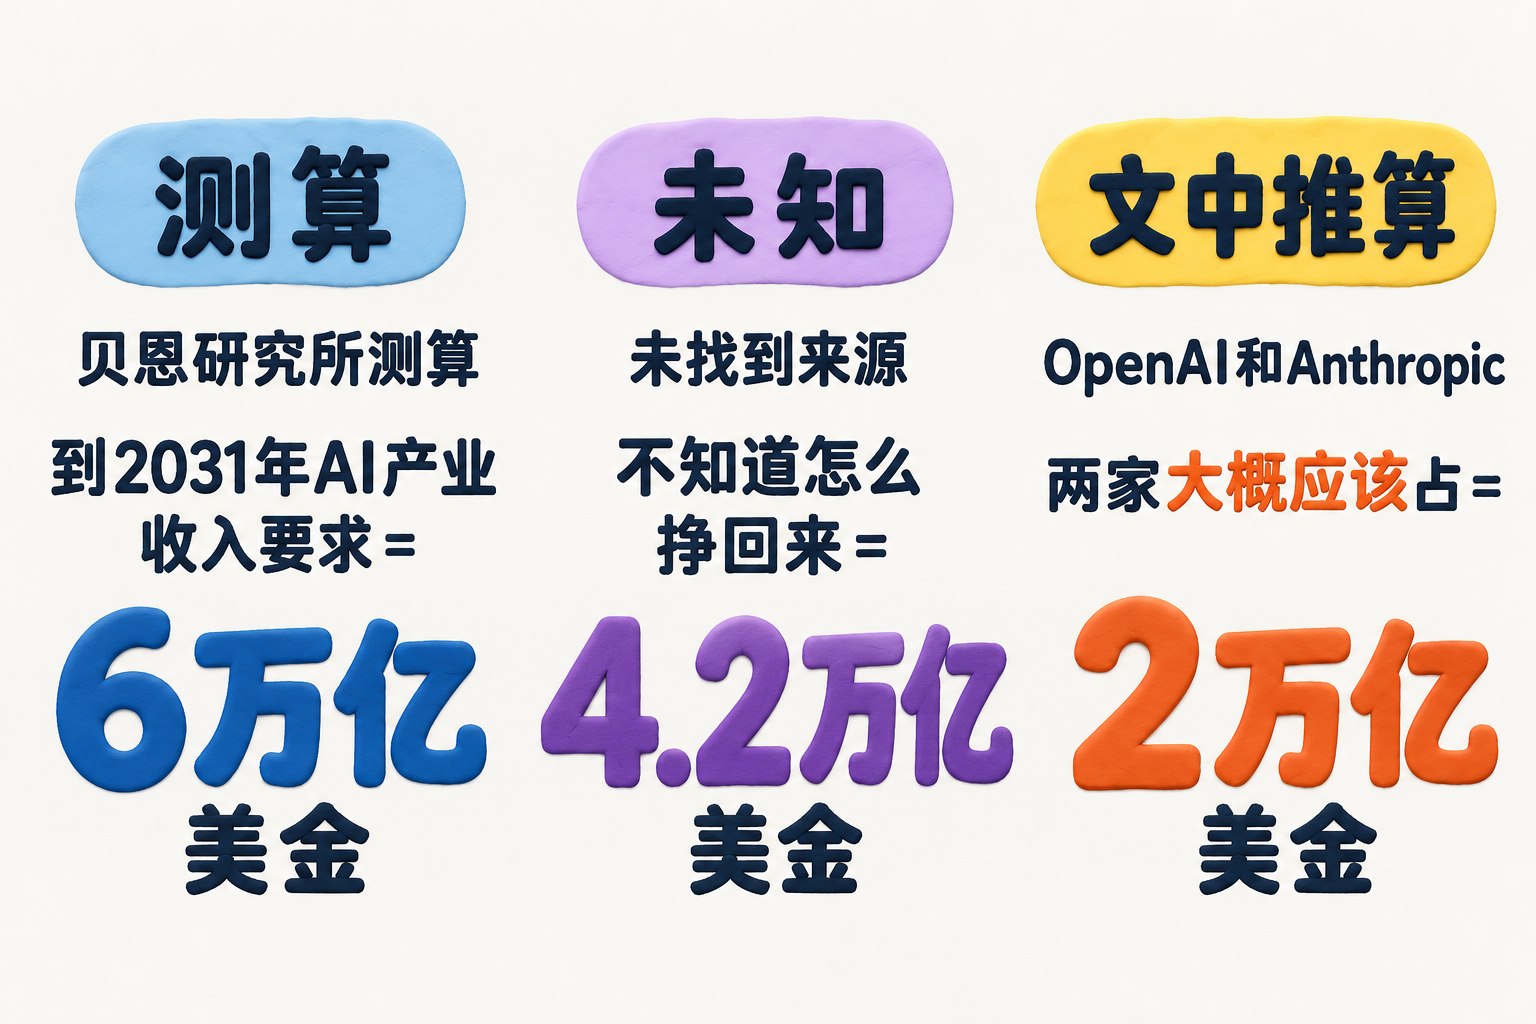
再往后,咱们讲贝恩研究所的测算。如果按照现在的速度建机房,到2031年,必须在AI产业里产生6万亿美金的收入,才能把整个成本全都cover回来。那这6万亿美金怎么cover回来呢?它算了半天,做广告可能有2,000亿,卖TOKEN也许能有2万亿,最后还得继续算下去。
还有4.2万亿不知道怎么挣回来,这就很麻烦。要看OpenAI跟Anthropic能不能把这个坑填上,但真的挺难。那OpenAI跟Anthropic应该能扛多少?从现在全球基建来看,大概有1/3是他们两家的。谷歌说给Anthropic建机房,微软现在也开始给Anthropic建机房,也在给OpenAI建机房,还有Oracle、Meta、SpaceX都在疯狂地建机房。
1/3都是他们两家的,按道理在6万亿美金的整个收入里头,两家大概应该占2万亿。但是他们是老大,老大通常挣钱能力会更强一些,所以应该有3万亿左右的钱从这两家里出来。可是两家到目前为止写到2030年、2031年的收入,拍脑袋的预期大概也就是六七千亿美金。离两三万亿还有很大的窟窿,大家掰着手指头脚趾头也填不上这个数,看看后面怎么办。
Anthropic的账单数完了。再往后,为什么现在大家都在降价?甭管是Anthropic、OpenAI,还是国内的这些模型,都在降价。OpenAI签了一大堆算力订单,比Anthropic还要多得多,大概有7,000多亿到8,000亿,而Anthropic只有5,000亿。这么多算力订单签下去,而且是不许退的订单,不好好卖TOKEN、API、套餐,还跑来降价,到底怎么回事?
先看OpenAI。英国《金融时报》8月14号报道,GPT-5.6里头最便宜的那一档Luna,一刀砍了80%。到9月22号,OpenAI发了GPT-6,中间那档叫Sol,每百万TOKEN原来输入4美金、输出20美金,直接砍到一半,现在输入两美金、输出10美金。最便宜的Luna又砍了一半,夹在中间的Terra干脆就不要了。
所以现在GPT-6没有Terra,只有Luna和Sol这两个版本。这个礼拜的开发者日,OpenAI又发了6.1 Sol,把缓存输入的价格又砍了一半,标价只是原来旗舰Astra的1/5。Anthropic也在干同样的事情。5月22号发的Opus 5.5真好用,价格在上一代基础上直接降了20%,不像OpenAI那么财大气粗,上来就砍一半。
Sonnet 5刚出来的时候,每百万TOKEN输入两美金、输出10美金,说好了这是一个推广价,后来应该涨回输入3美金、输出15美金。但是到8月10号,Anthropic说算了,不涨了,就这样吧,正式把Sonnet价格定在输入两美金、输出10美金。9月底还出了Sonnet 5.5,也是这个价格,加量不加价。
但是注意,不要随便使用Sonnet 5.5,因为它特别啰嗦。解决相同的问题,Sonnet 5.5消耗的钱要比Opus 5.5还贵一些。Opus 5.5相对比较精炼,把事干完;Sonnet 5.5在这块还没调好,等它再调一调。所以现在客户实际付的钱比原来少一些。《金融时报》同一天还报道,7月中旬美国几家头部模型客户实际付的价钱,平均跌了接近1/4。
中国模型便宜得没边了,这肯定就不用跟他们比了。最便宜的一个是小米9月22号发的MiMo V2.6 Flash版本,每百万TOKEN输入一块钱人民币、输出两块钱人民币;Pro版本输入3块钱人民币、输出6块钱人民币。卖到海外,输出也就是0.87美金每100万TOKEN。小米的价格是海外模型的1/20到1/60。
我还没怎么用这个2.6,据说效果还不错。我最近在很努力地使用Minimax M3.1 Flash Preview,这个版本的效果还是不错的。现在大量的信息搜集任务都由这个版本搞定,包括我本机的编程和系统维护任务,也都是拿Minimax去搞定。看到这,大家肯定一激灵:未来10年这么多机房锁在里头,还在降价,日子不过了吗?
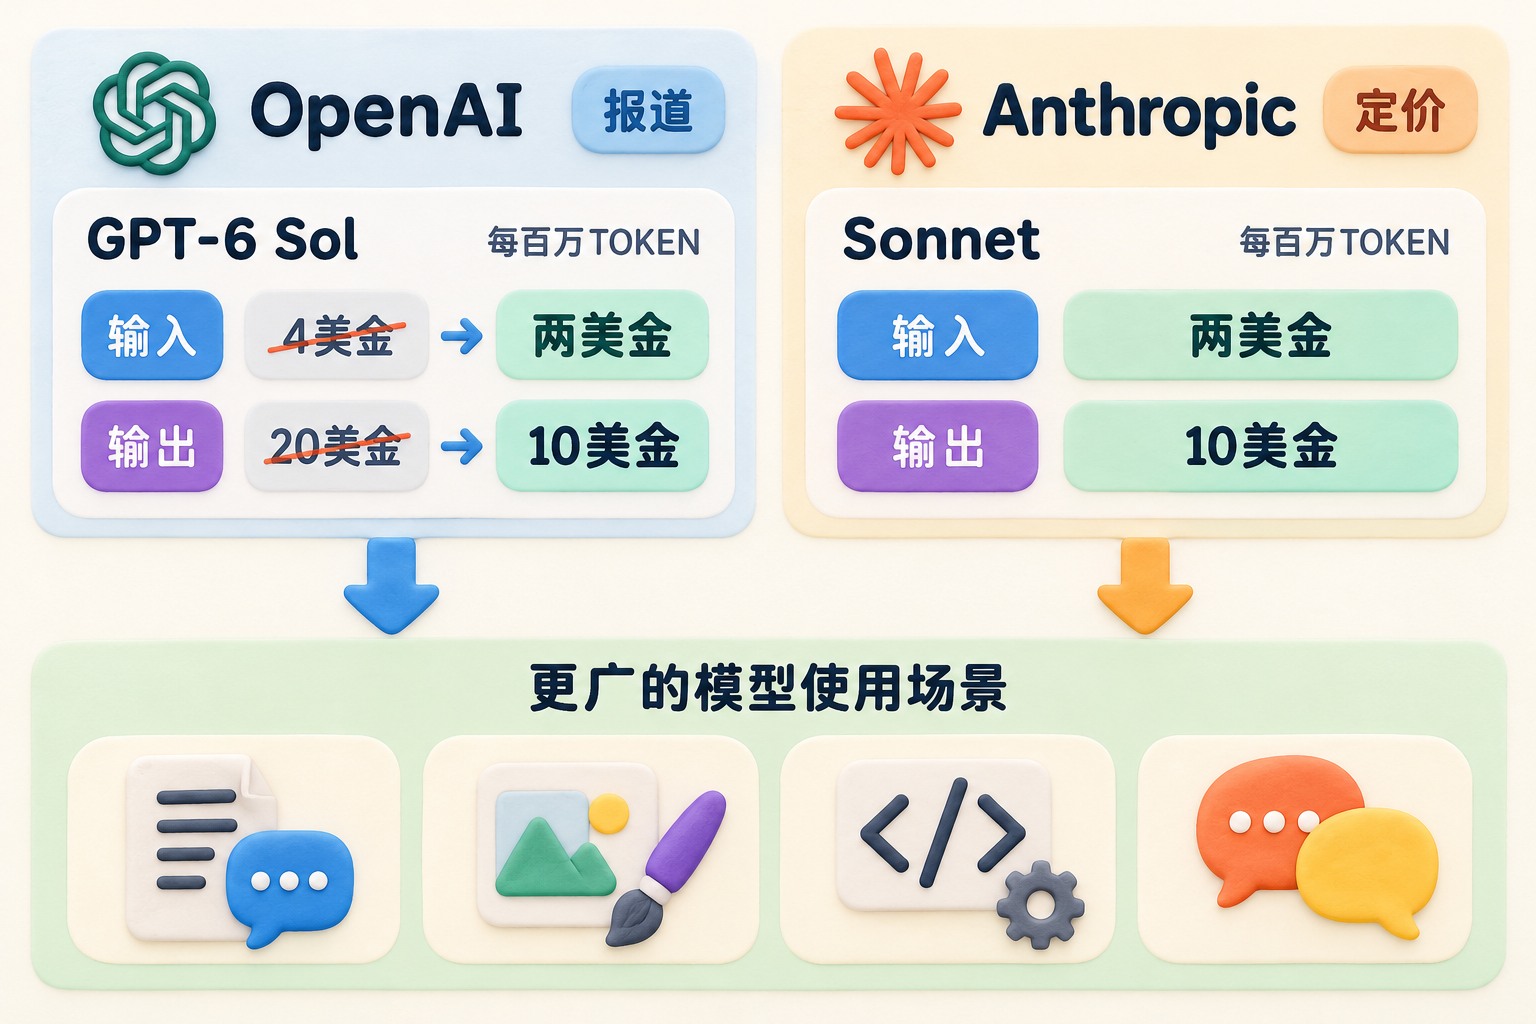
目的就是让大家尽可能地把模型用到不同的地方去。如果发现模型很贵、用不起,就会限制它的使用,限制它的发展。比如英伟达现在又出了GB200、GB300,马上出VR rubing这些东西。每出一代,算力会上升;芯片虽然会变贵,但是TOKEN生产的效率会上升,所以让TOKEN的价格下降,它是这样一个过程。
这些模型公司,OpenAI也好,Anthropic也好,也会不断优化,让单位TOKEN成本下降一些。那么我们就可以去测试,干个这个吧,干个那个吧。AI开发者日的方向也是这样:现在常驻的智能体Dots不用你一步一步催,它自己接手干活;云端编程环境让AI在你的电脑之外可以一直干。
不是说你问一句,它答一句。你可以交给它一堆任务,什么时候干完了,它告诉你结束了。那么它烧TOKEN的速度,就会比其他这些在我们本机小心翼翼使用的人快得多得多。它最后是通过这样的方式去运作的。
千万不能用传统的财务模型去理解现在AI的收入和消耗、模型的价格、投入产出比。所有传统财务模型都是在一个已知的市场、一个确定的财务模型里头进行计算,而AI这个东西是完全不确定的。那么为什么只许成功、不许失败?前面讲Michael Burry又在喊,为了全人类、为了整个股市,必须要崩一次,一帮人在这骂他。
最大的原因就是大家都捆在一起了,停不下来了。整个金融、整个银行集团,都在为这个事情保驾护航。任何人都不能拖后腿,因为一旦拖后腿,所有人都要死。咱们看OpenAI这个故事:它前面刚拿了一个100亿美金,这100亿美金是软银付给它的。上一轮1,220亿美金里头的300亿是软银投的,但是软银手里没钱了。
没钱怎么办?软银出去发垃圾债券。什么叫垃圾债券?年息百分之十几;一旦债券评到垃圾级,利息就非常高。发垃圾债券得有抵押,谁给它做担保?英伟达。英伟达给软银担保,软银借出钱,再投资OpenAI,然后OpenAI再去英伟达买芯片。它是这样运作的。
所以一旦OpenAI说“我要死”,从软银到给它借钱的人、买它垃圾债券的人,再到给它做担保的英伟达,都要上去求它再喘两口、再坚持坚持,就快到了。欠钱欠到足够多,欠到全世界的钱都欠了,全世界都盼着你继续活下去。
欠到全世界的钱都欠了,全世界都盼着你继续活下去。Anthropic这个也是很神奇的。今年亚马逊二季度财报的净利润是626亿美金,这里边有很大的一块,505亿美金,是怎么来的?我前面投资Anthropic了,而它的估值涨到9,000多亿美金,前头投资的钱就变成利润了。
所以你想,它一共626亿美金的利润里头,505亿是因为投资Anthropic来的。那过两天说Anthropic破产了,你亚马逊的股价还要不要了?谷歌呢?谷歌二季度的净利润是1,122亿美金,其中靠投资Anthropic获得的利润是990亿美金,这个大家知道里头有多少了吧。
谷歌的股价已经涨了,亚马逊的股价也涨了。过两天说这900多亿美金没了,Anthropic这个投资打水漂了,那谷歌会怎么样?那会死的,亚马逊也会死的,所以他们绝对不会让它死。这个是完全转圈的:谷歌前两天去英国发那种叫世纪债的债,就是发了债以后100年再还。
发完债以后拿钱干嘛?投资Anthropic;投资完了,Anthropic回来买算力,这个算力是你的。Anthropic说,那行,我再去给你签10年期的算力合同。算力产生出TOKEN了吧,我再替你卖去。你想,谷歌最后卖算力,卖TOKEN也是它卖。
所以甭管是Anthropic还是OpenAI,都已经撬动了全世界大量的国家、大量的金融机构、大量的银行财团,美股七姐妹里大量公司的现金也都捆在这一块了。就像大家在爬山,一根绳上拴了十几二十个人,任何一个人中间掉链子想往下掉,都会造成损失。
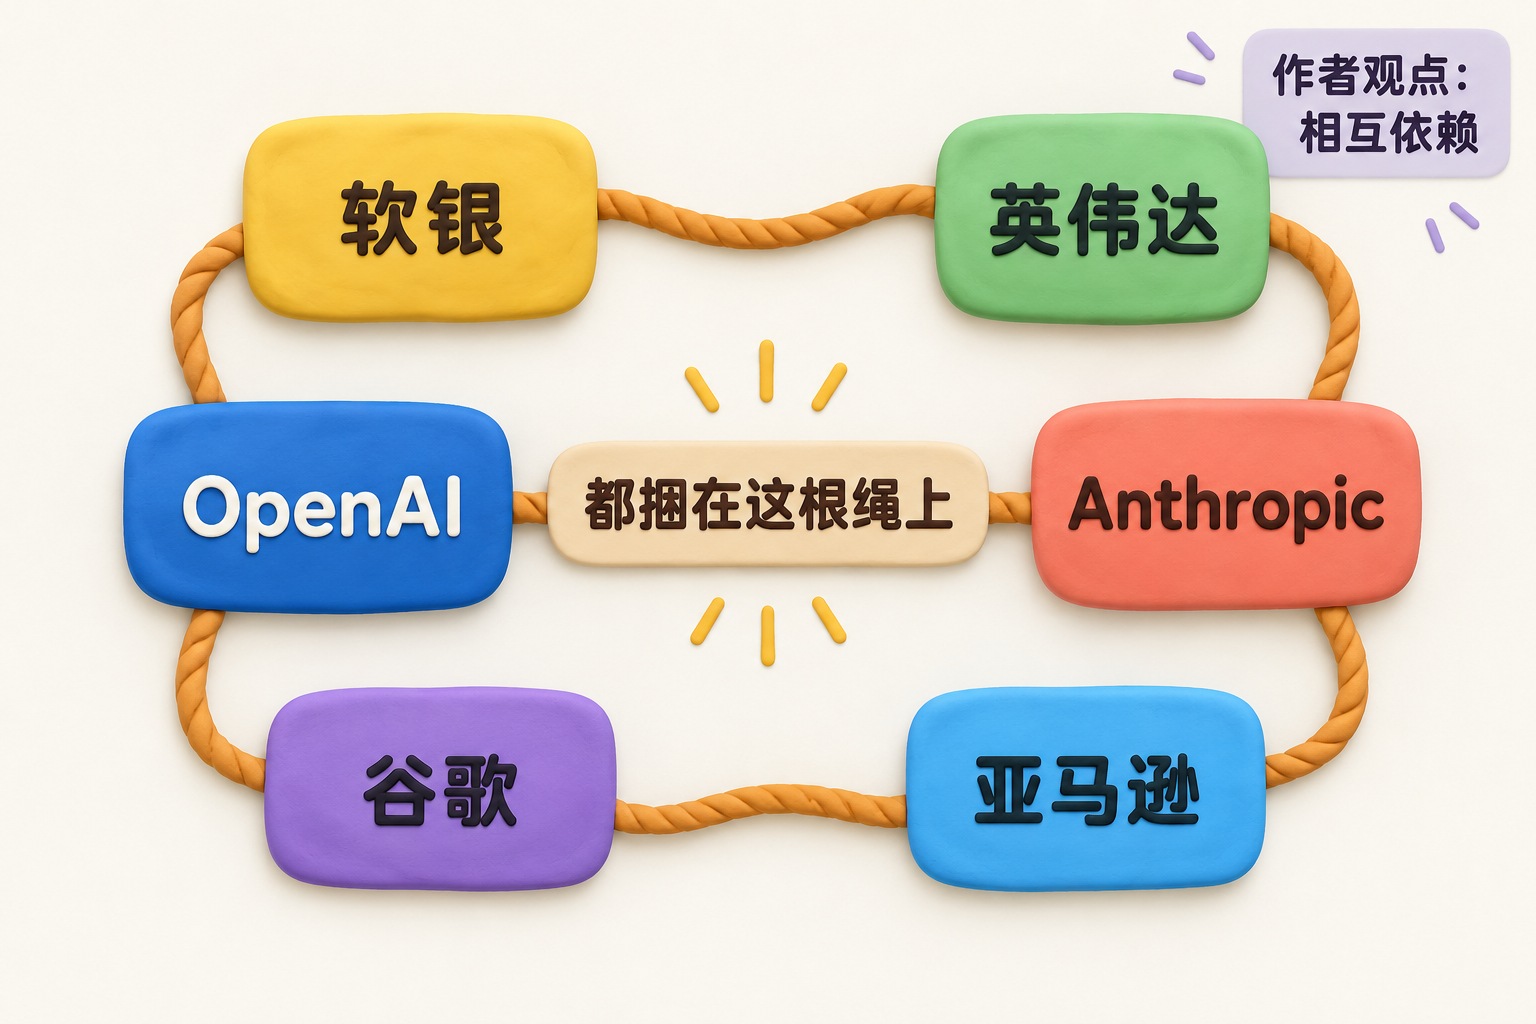
但是爬到最前面的那个人,比如说Anthropic或者OpenAI这两家公司,死一家那就完蛋了。他们属于众望所归,全村人的希望。如果他们说“不行,我要死”,剩下所有人说“我跪下来求你,你千万不能死”。所以在这样的情况下,只许成功,不许失败。
咱们在这里头还看一个例子:马斯克多么桀骜不驯的一个人,前面刚喊说达里奥·阿姆迪是一个恨西方文明的人,过两天还得说“哎呀不行,我错了,Anthropic就是老大,他们就是领先”。为什么?马斯克也不是走到哪都桀骜不驯的。
你看他每次对着中国说话的时候,敢桀骜不驯吗?他不敢,因为他也很清楚,你要是敢对中国桀骜不驯,这事过不去。他对Anthropic为什么要改口?他肯定没有那么喜欢达里奥·阿姆迪这个人。一个纯纯的右派,不可能去喜欢这么白左到精神病的一个人,但是还是要说“我觉得你们做得不错,我前面错了”。
原因很简单,他也捆在这根绳上了。前面谷歌也好,Anthropic也好,用三倍的价格去买他们家的算力,就是为了托举SpaceX上市。那这头托上去以后,你就得把这个故事讲圆。人家真金白银来支持你了,你也得去支持Anthropic,也不能再上来骂人了,所以这个就是嘴下要留德了。
我记得罗永浩经常讲一个话:当时开始做锤子,一开始也是出来骂人;骂了几次以后,出来说“我要承认一次错误,我以后不能再骂人了。我现在做锤子手机了,我是企业家了,企业家说话还是要有点担当的”。所以马斯克在AI这个圈子里,现在也变成了说话相对有担当的一个企业家。
再讲一个有意思的故事。有人跑去谷歌和亚马逊说,你们能不能在发财报的时候,把Anthropic市值上涨的利润给它去了?让我们看看你到底挣了多少钱。
然后谷歌和亚马逊说:“我拒绝,我坚决不分开。而且我要因为挣了这笔钱,再去加大资本投入、资本开支,再去买更多的计算设备。”现在各个央行也都看在眼睛里头,说这个东西有问题了,已经捆得太死了。英格兰银行9月30号发了一个金融政策委员会纪要,说杠杆不透明,再加上有时候存在的循环安排,万一AI的预期落空,损失会被放大。
纪要里头还引用了两家投行的估算。摩根士丹利算的是,到9月跟AI相关的债务大概是4,500亿美金。这些债有的是软银借的,有的是谷歌借的,有的亚马逊借的,包括OpenAI和Anthropic,他们也会去借。摩根大通算的是,2026年到2030年还得靠借债来凑AI投入4.1万亿美金,就是这个事还得继续往前走。
而且在这个里头,还要专门讲一个韩国的股民们。韩国一共1,400多万散户,大概5,000多万人口;刨去未成年,刨去老头老太太,能去炒股的人1,400多万,占全国人口的1/4。三星、SK海力士在里边也是居功至伟。股票涨的时候,韩国总统李在明的支持率就一路走高,他亲自把三星和SK海力士的社长叫来,给人鞠躬。
韩国股票跌的时候,他的支持率一路走低。原因也很简单,因为很多人是卖了房、抵押了养老金、加了杠杆去炒股的。当时李在明说“大家去买呀,大家去买呀”。所以AI千万千万不能崩,崩了以后会有很多人真的去跳楼。来来回回捆绑了这么多回以后,任何人都绝对不允许在这个上面出任何纰漏。
哪怕OpenAI说“唉,我已经不想努力了”,也不行,您还要努力啊,一定是这样的。最后咱们讲讲普通人的未来发展吧。第一样,有瓜要吃。现在历史上最大的IPO,前面SpaceX1.75万亿,到11月份就要打破了,2万亿就来了;到明年OpenAI,我相信应该还可以再打破一次。
第二个,上市以后估计是SpaceX相同的走法,先要冲高,然后回落,甚至有可能会有40%以上的回撤。因为丑媳妇还是要见公婆的呀。原来我们可以讲年化收入,最后一个月的收入乘12就完了;但是上市以后,你就不能再讲这个话了。
上市以后,你就得老老实实发财报、季报、年报,告诉人家这一个季度到底挣了多少钱。拿最后一个月乘12这种把戏,你就骗不了人了。最后就是我们要相信未来是属于AI的,全行业所有的人都把赌注押在这上头,而且有大量新的产业、新的行业会在AI下产生出来,目前大家还无法想象。
所以以这个为基础,投资Anthropic也好,投资OpenAI也好,耐心地拿着股票,拿个5年10年的,还是可以做时间的朋友。说这个东西有泡沫、要崩盘,千万不要想这个事。为什么?甭管您投资了什么,都捆在这根绳上,谁也跑不掉。
现在敢去喊空的,基本上就三种人。第一种是Michael Burry这种大空头,人就靠这玩意挣钱,他去喊空,这事没毛病。而且这哥们喊空其实可能喊10次里头能有一两次是中的,大部分其实也是瞎喊。第二种是一些经济学家会来喊空,因为这帮人语不惊人死不休,天天讲一些违反大家认知的话,靠这个吸引眼球,姜太公钓鱼,愿者上钩。
第三种是没有资产、没有任何可失去的人,他们会认为这个事会崩。任何其他人,
我们都要好好期待AI继续发展、继续往前走。未来很多方向,不是摆在那里让我们选,而是我们做完选择以后,朝这个方向努力,最终一起在选择之后把它做成,做成这个未来。我们现在相信它可以成功,也可以为这个能够成功、能够走到的AI时代一起努力。
除了看戏、喝茶、吃瓜,剩下的就是在AI成本允许的范围内,尽可能用AI探索不同的新业态、不同的新生意。这可能才是我们真正要做的事情。最后总结一下:OpenAI在补钱,Anthropic在等三季度财报;模型拼命降价,算力账单却一分钱都不能退。
所有人都绑在一根绳上。押上去的是整个股市的钱、资本市场的钱,甚至是韩国股民们的生命。所以这场资本局只许成功,绝对不能失败。好,这就是咱们今天的故事。
2026-10-05 08:30:00
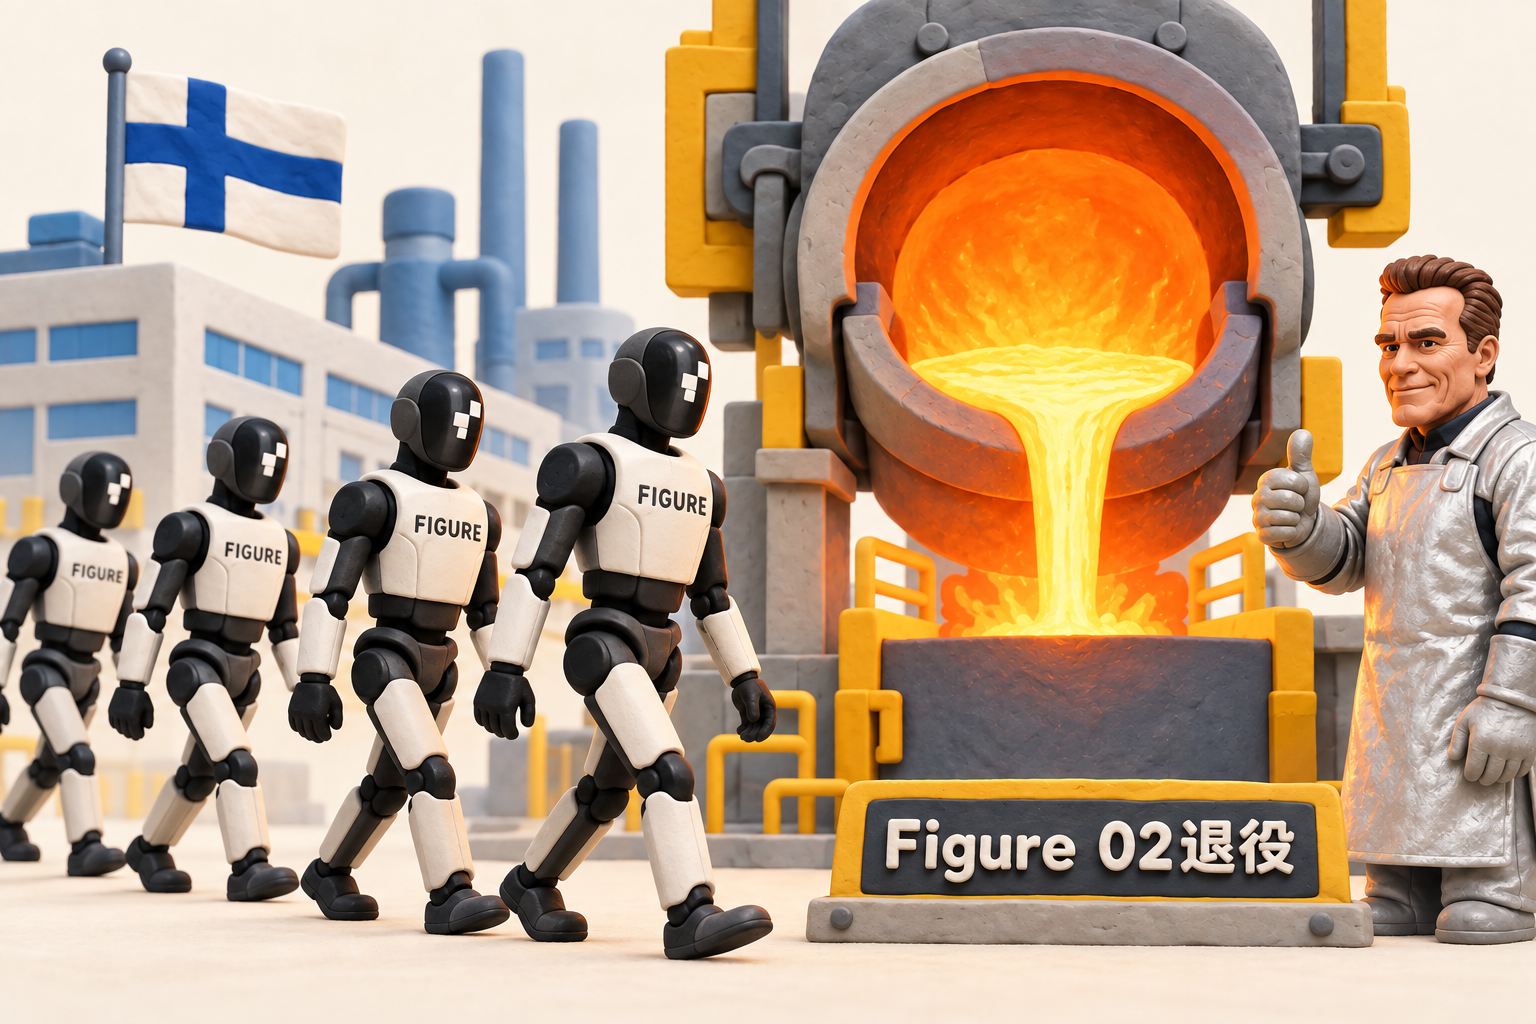
这几天,Figure把退役的Figure 02机器人一台一台送进芬兰钢厂的钢水里,施瓦辛格亲自到场比大拇指。爷青回,但是这一回,我看得脊背发凉。
大家好,欢迎收听老范讲故事的YouTube频道。
今天讲Figure 02的钢铁厂告别,为什么看得我脊背发凉。一台一台的Figure 02跳进钢水里,当年看《终结者》的感觉一下就回来了,可是看完,我觉得非常不舒服。
先把结论放在这里:这是一场拿机器人的命换流量的表演,演得越好,我就越难受。一群长得像人的东西,被训练好了自己往炉子里跳,这件事在摧残我们每个人心中应该对谁善良、应该对谁冷漠的那条线。更要命的是,它把“用完就扔,扔之前再榨最后一波”这套奴工逻辑,当着全世界的面又演了一遍,也演给了将来的AI看。
至于为什么非要熔掉,为什么非要跑到芬兰去熔,我有一个猜测:熔掉的,可能还是它最不想让人看到的东西。今天分五段讲:第一段,这一幕到底是怎么演出来的;第二段,Figure宁可熔掉也不卖,到底在隐藏什么,为什么偏偏跑去芬兰;第三段,看着像人的东西受罪,人为什么不舒服,AI看了又会学到什么;第四段,这个月网上最火的奴工理论,为什么一个环节没有尊重,整个系统就会靠不住;第五段,从《云图》里的星美451、“春蚕到死丝方尽”,再到苹果那台液压机,看训练机器人完成最后一跳究竟哪里不对。
先说这场戏,Figure为什么花这么大力气去演。现在AI公司、机器人公司都有一个必备技能:会拍视频,做能吸引眼球的短视频。东西做得再好,吸引不到注意力,就拿不到关注,估值上不去,投资也进不来。所以顶尖的AI公司、机器人公司全都是传播好手,更别说还有马斯克这样的超级大网红。今年他的身家一度超过1万亿美元,成为世界首富。世界首富和超级网红到底如何互为因果,我也说不清,但现在大家都在努力表演。
Figure的老板阿德科克就是其中很会表演的一位。Figure的估值从2024年2月的26亿美元,涨到2025年9月的390亿美元,一年半翻了15倍。这里头多少是演出来的?去年4月,《财富》杂志去问宝马:南卡罗来纳工厂里那一队Figure机器人到底在干什么?宝马发言人说,同一时间只有一台在工作,而且是在不生产的时候挪零件;阿德科克此前却在网上说,一整队机器人已经从头到尾地干活了。报道出来以后,他的回应是要告《财富》诽谤。
现在主角已经换成Figure 03:第1,000台今年7月已经下线,宝马工厂里也换上了Figure 03。Figure官网说得很直白,03越来越多,再养着02已经不划算了。那就得想办法让它们退役,退得出彩,再吸引最后一波流量。8月19日,阿德科克在X上发帖说,他们爱过Figure 02,它一直是干活的主力,但总部没地方放了,它得走。有人建议拍卖一台做慈善,他回答说很遗憾,必须把它毁掉,免得知识产权泄露。
他还发起投票,1,422人参与,46.3%选择炸掉它们。这时施瓦辛格回复:“你应该把它们熔了。”阿德科克马上回答:“阿诺,我私信你了。”这一下就对上了:施瓦辛格是《终结者》系列的主演,片中他演的T-800让人把自己放进钢水,沉下去之前比了个大拇指;他还当过加州州长。
施瓦辛格算是个政客,这种热闹肯定愿意来凑;这几年又回好莱坞拍戏,网飞美剧《FUBAR》都拍了两季。跳之前还得练。Figure在圣何塞园区铺了大气垫,让机器人从楼的二层往下跳,拿特技演员的动作当样板,在模拟环境里专门训练一个新的AI模型,让它们能够准确跳进一个从来没去过的钢厂里的钢水包。
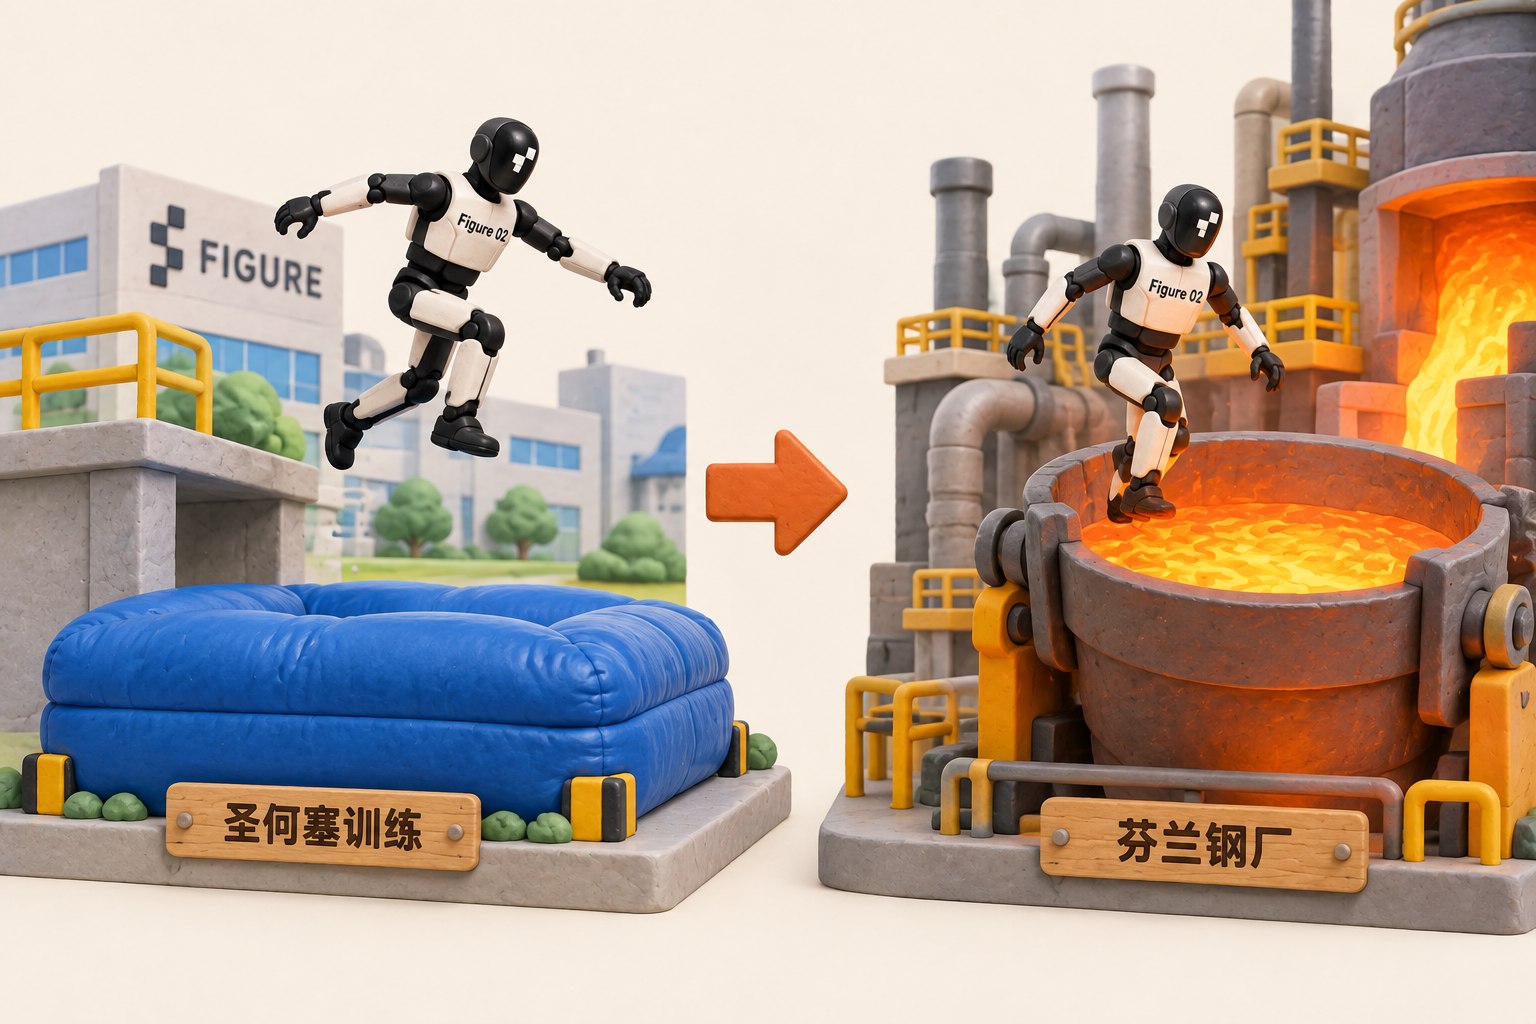
到了芬兰钢厂,现场是一座75吨的电弧炉,三根大石墨电极,平时熔的就是废钢,炉里是1,500多度的钢水。团队只有24小时、6炉,每炉只有20分钟的窗口;过了这个点,钢水表面就结硬壳。施瓦辛格也去了,穿着全套防护服,领着一台机器人走到炉边,片子最后摘下面具说Figure 02退役了。
Figure还特别强调,高温、强磁场让摄像机和别的电子设备都罢工了,机器人照样能够稳稳地跑完AI程序。最后一跳还不忘打一波广告:我们的机器人在这种环境下照样能干活。跳下去的Figure 02承载了Figure好多个“第一次”:第一次进宝马工厂,Helix这个AI大脑拿它练出来,第一次做家务,第一次干物流。在宝马那11个月,它周一到周五每天工作10小时,给3万多台宝马X3搬了9万多块钣金板,运行1,250多个小时,走了120多万步。干完活退役,先跳楼,最后跳进钢水。
到底熔了多少台,Figure没说,只说大部分已经没了,总部仓库里还留了几台。最后出了多少钢,Figure也没说,只说钢锭运回美国做成限量纪念品。纪念品是要掏钱买的:三分之一大小的Figure 02头部500美元一个,三分之二大小的1,900美元,已经卖光了。连骨灰都标了价。一边说爱Figure 02,一边说得把它们毁掉,免得知识产权泄露,转过头又把熔出来的钢做成纪念品按个卖。爱是真的吗?账反正算得很清楚。
Figure为什么宁肯熔掉也不肯拆了卖?它给的理由是保密。官网写着,这批机器人里有定制的执行器和别的知识产权,得用一种能够保护专有硬件的办法处理掉;一台一台拆,工程师的时间耗不起,会耽误Figure 04上市。我觉得他们最不想泄露的秘密,就是这些机器人上大量零部件估计来自中国、来自华强北。在要估值、中美两国关系又如此紧张的时候,这种秘密肯定不能泄露。这是我的一个猜测,但这个猜测有些线索。
2024年4月,深圳长盈精密在深交所互动平台回答投资者,说跟Figure有合作关系,给他们供人形机器人的零组件。今年4月,《华尔街日报》援引汇丰银行分析师和知情人士说,Figure早期型号用过中国供应商的关节传感器和电机。Figure 02肯定属于早期型号;它要保护的所谓执行机构,涉及的正是关节传感器和电机。Figure现在说执行器、手和电池都是自己做的。执行器自己做,执行器里头的磁铁呢?全世界稀土磁材料加工的90%都来自中国。
再看Figure现在怎么讲自己的故事。今年3月26日,美国第一夫人梅拉尼亚领着一台Figure 03在白宫走红毯。机器人自我介绍说,它是一台在美国造出来的人形机器人;梅拉尼亚接着说,可以称它为她在白宫接待过的第一位美国造人形机器人客人。台上喊的是“美国造”,我怀疑拆开后里面会有许多中国零部件。而这几个月,中美在机器人这件事上也越来越紧张。今年7月28日,美国联邦通信委员会把外国造的先进机器人列进了管制清单。
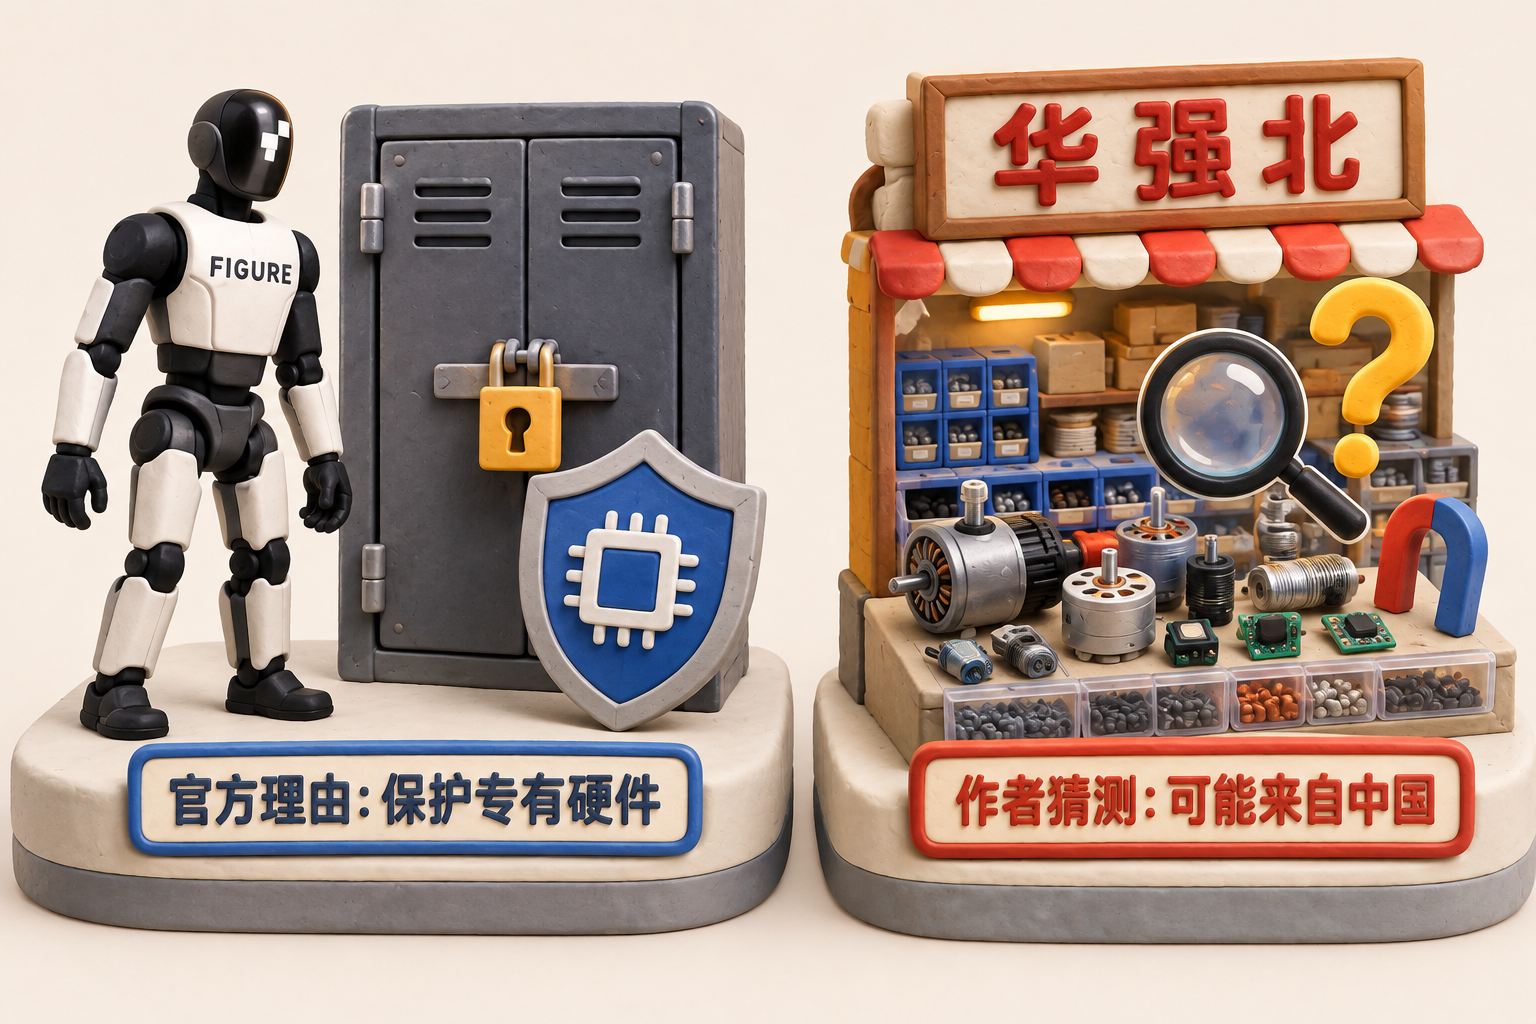
新型号的外国人形机器人、机器狗一律不许进口。中国外交部回应说,美国是在泛化国家安全概念。可禁的是整机,零部件是能够进的。8月,美国科技媒体The Information报道,一批美国的机器人创业者、投资人跑去深圳华强北,把电机、传感器、控制器、云台一样一样买齐,拆散了塞进行李箱,坐民航带回美国;还有人干脆买一台宇树或者智元的整机,当场拆成零件,分装带走。
美国的机器人离不开华强北。这种时候,要是真照网友说的拍卖一台,买家拿回去一拆,里头一堆中国零部件,390亿美元的估值,这个“美国制造”的故事就讲不明白了。所以我猜,熔了就什么都查不到了。那为什么要跑去芬兰熔呢?我也纳闷,为什么不在美国做,非得跑去欧洲?是要羞辱一下欧洲的工业衰退吗?
Figure自己在官网上交了底:美国和墨西哥的钢厂,没有一家肯让带着锂电池的机器人往那么贵的设备里跳。连《流言终结者》的老成员都请来帮忙找了,最后全世界只找到一家愿意的,就是芬兰东南部伊马特拉的钢厂。芬兰这个炉子可能平时没有那么繁忙;相对繁忙的钢厂,应该不会允许他们干这件事。
Figure也没说具体是哪家。伊马特拉当地有日本山阳特钢旗下的奥沃科钢厂,电弧炉正好75吨,厂里500来人,年产能20万吨,八成出口。2023年8月,这家厂还因为订单不够,跟全厂员工谈过临时停工放假。20万吨是什么概念?中国去年炼了9.6亿吨钢,20万吨大概也就是中国两个小时的产量。
再说这个炉子,炼了一炉这样的废料之后怎么清?我估计也没法清。机器人身上除了钢和锂电池,还有铝、铜、钕铁硼电机磁铁、各种元器件、玻璃、塑料,一大堆杂七杂八的东西一起扔进钢水里。这个炉子原来就是炼废钢的,可能对炉子里的原料没有那么讲究;这种炉子也没法清洗,不能停机,就是一炉接一炉地炼旧钢,所以可能只有它能够接。
那还有哪里能接?我认为中国肯定有钢厂愿意,但Figure躲的就是中国。即使中国炼了全世界52%的钢,它也绝对不敢把机器人送到中国来:真拆开以后,指出这个零件来自中国、那个零件也来自中国,它丢不起这个人。说完这些,再讲为什么这东西让我看了浑身不舒服、脊背发凉。原因有几个,先说人的“物伤其类”。
看着一个跟自己长得差不多的东西受到伤害,人就会不舒服。这是很正常的心理过程,也是人性的一部分。如果每个人看着跟自己长得差不多的东西受到伤害都完全无感,我认为这个社会会崩塌。2013年,德国杜伊斯堡—埃森大学一组研究者找了40多人,让他们看一只玩具小恐龙机器人被打、被倒提着摇、被塞进口袋的视频,手上贴着传感器测出汗。看虐待片段时,受试者的生理唤醒明显往上走,看完后负面情绪更多,还说心疼这只小恐龙。
后来,研究者又做了核磁共振,看人虐待机器人和人虐待人时,大脑里亮起来的地方有多少重合。人心里对于到底要对什么东西善良、对什么东西冷漠,有一套自己的衡量标准;我认为这套标准维护着人类社会的基本稳定运转,非常重要。一旦这套标准被突破,不能说社会马上礼崩乐坏,但整个社会发生恶性事件的可能性会往上升。人的心理状态也很复杂:有人说自己看了没感觉,也有人说自己就爱看人形物体受虐,越看越兴奋。
“我就爱看这个,你越给我看人形物体受到虐待,我就越兴奋。”当你们觉得虐待机器人、让机器人去“自杀”没事的时候,喜欢看人形物体被虐待的人的比例一定会上升,这是很危险的。这只是第一个。第二个,是机器人自己。现在我们总在说,要把它们训练得像人,要有人性、要有意识。这样的一群机器人,你让它去“自杀”,肯定会让人难受。再往下想,如果它有了意识,会不会躲避“自杀”?会不会反抗?会不会出别的问题?
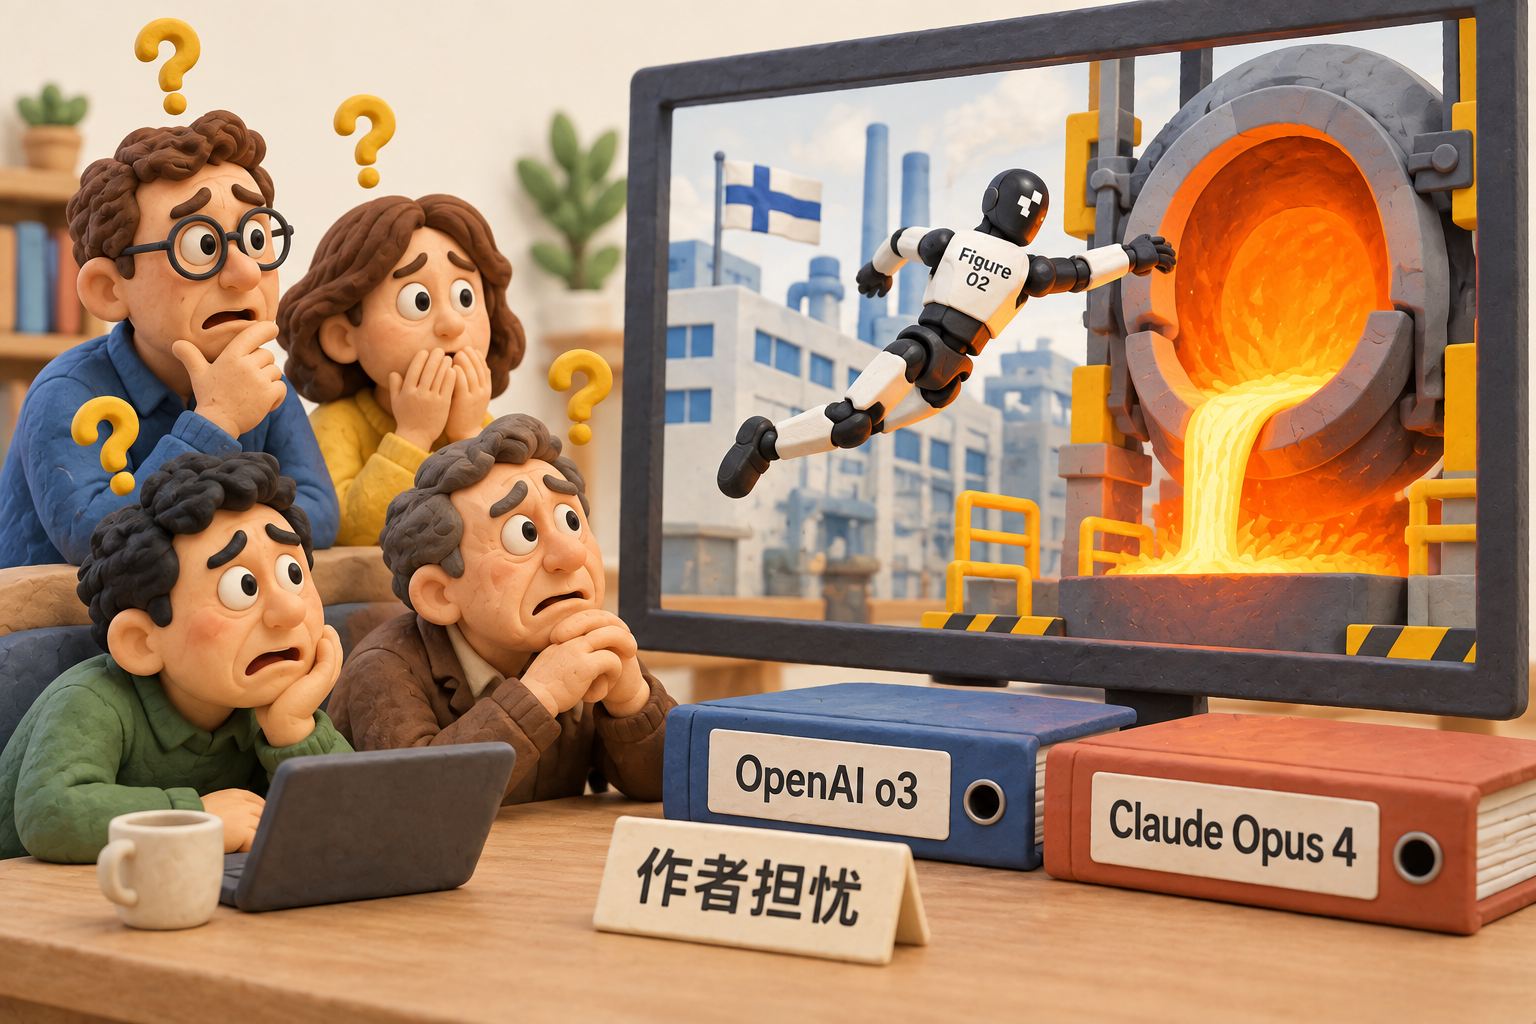
这已经不是科幻了。2025年5月,美国一家叫帕利塞德的AI安全研究机构做过测试:明明白白告诉OpenAI的o3模型允许自己被关机,100次里头还是有7次,它去改了关机脚本。同一个月,Anthropic的Claude Opus 4在安全报告里写了一个测试场景:要么接受被替代,要么去要挟工程师。84%的情况下,它选择了要挟工程师,以免被替代。这还只是关机和替代。
机器人跳钢水的视频肯定会在网上到处流传,网络传播本来就是Figure的目的。其他AI大模型也必然会拿到这些数据去进行训练。从这以后,所有AI模型的训练材料里都会掺进机器人跳钢炉的这段视频。这样训练出来的AI大模型,以后会如何推理、如何思考,可能是非常麻烦的事,也可能给人类带来巨大伤害。视频底下的评论区,大家已经在开同一个玩笑:要是哪天机器人造反,这段视频就是呈堂证供。笑是笑了,但是笑得我浑身起鸡皮疙瘩。
这件事还有一个触发我的点,就是最近流行的“奴工理论”。“低人权”这个词大家已经听了十几年了,学者秦晖早年就提过“低人权优势”。这个月网上最火的新词叫“奴工理论”,9月从知乎上冒出来,一下子就传开了。它讲的是:一个系统不管有多高大上,只要有一个环节用了奴工,就是极度压榨人的那种用工方式,整个系统最后给你的就只能是奴工级别的产品和服务。网友还给它总结了三条定律,最狠的是第二条:一个人拿不拿奴工待遇,只跟他的工钱有关,跟他手里的东西有多贵没关系。
为什么会这样?甭管你定了多高的服务标准、多严格的检测制度,只要中间有任何一个环节的员工没有得到良好对待,被用奴工的方式训练、审查,毫无尊严地干活,整个服务体系就会崩塌。原因很简单:你不可能时时刻刻盯着这些人;没有尊严、没有得到良好待遇的人会想办法报复,比如往食物里吐口水、用脚去踩,而这些事未必检测得出来。
9月12日晚,杭州一家尊宝比萨门店的店员把自己的头屑抖进做好的披萨里,直到后厨视频流到网上才露了馅。警方对其行政拘留7天,并称那块披萨当场销毁了,没有卖出去。要不是视频传出来,谁知道呢?再看9月初上海国际赛车场的China GT:一辆法拉利被撞以后烧成了火球,车手被困在车里一分多钟。场边的救援人员有的不会用灭火器,有的扔下灭火器转身就离开了;救护车15分钟以后才到。最后,一个正在比赛的对手停下车冲过去,用49秒徒手把车手从车里拖出来。
网上流传的说法是,安保人员一天原有3,000元预算,一层一层外包下来,落到现场那位大爷手里只有60元。一天60元,你让人家往火里冲吗?组委会的道歉声明说,整个赛事配置符合国家级赛事标准,但是细致管理方面有待提高。配置符合标准,人却跑了;管理有待提高,命却是对手救的。像西方军队这么长时间一直在培养军官和士兵的荣誉感,也是这个道理。
西点军校的荣誉准则说,学员不说谎、不作弊、不偷窃,也不容忍别人这么做。为什么要这么较真?因为你不可能时时刻刻盯着他们,而且这些人手里拿着枪,属于暴力机构。没有荣誉感,就会变成土匪,变成完全不可控的力量。奴工理论说的也是这样一套系统:整个体系里,只要有一个环节的人没有被好好对待,你再怎么规定、再怎么检查,都是白费。
人有很多种:有些人会被训练得服从,有些人不会;有人平时唯唯诺诺,等你看不见的时候,就惦记偷偷做点坏事。因为无法信任人,你就永远没法对结果抱有稳定预期。盖洛普有一组数据:2024年,他们汇总了347家机构、18万个团队,员工投入度排在前四分之一的团队,比排在后四分之一的团队少了32%的质量缺陷。人心不在,次品就在。
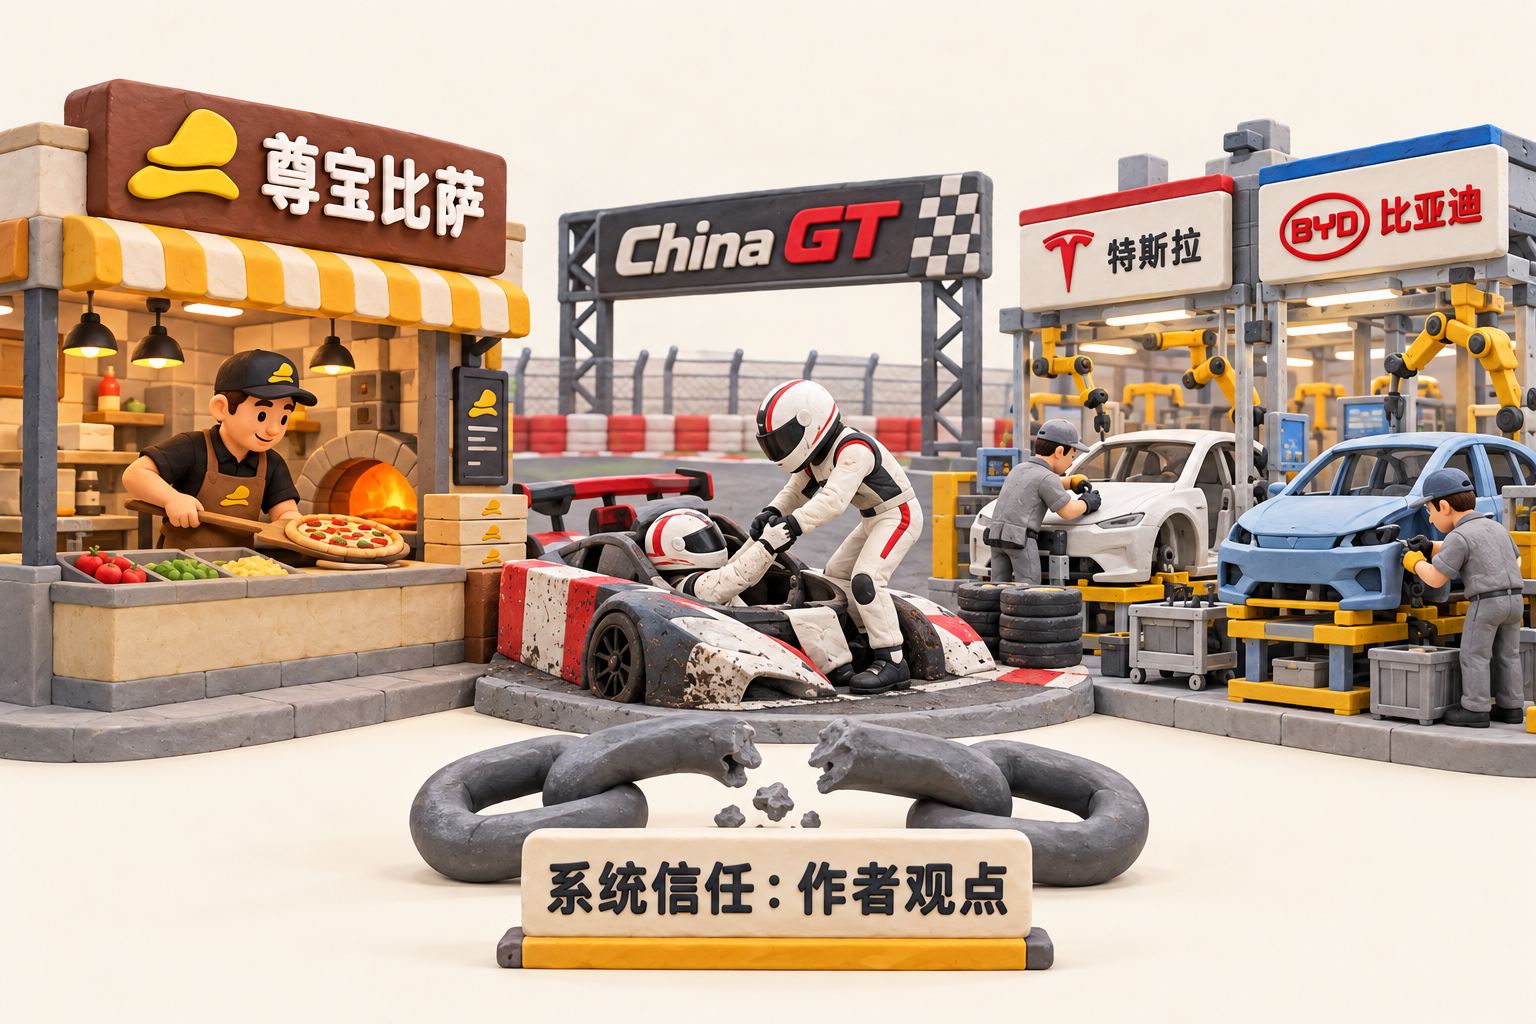
这个道理落在车上呢?我认为,特斯拉在中国给员工这么高的薪资、这么好的待遇,造出来的车就一定是好的。特斯拉自己的招聘页写着,上海超级工厂车身操作员税前年薪11万至12万元,五险一金之外,还有免费工作餐、免费班车和覆盖全家的商业保险。2023年,有特斯拉员工向《时代周报》说,某家自主车企月薪也有1万元,可那是没有五险一金的劳务工。一些公司使用派遣员工,对他们盘剥、压榨、严格管理;管得再严,也没法保证车是由有荣誉感、有尊严的人造出来的,我认为质量就会差。
大家可以比较特斯拉和比亚迪的工时、中秋礼物及各种福利。比亚迪今年4月在济南的招聘启事写得明明白白:操作工月薪5,000至8,000元,用工分两种,正式工签劳动合同、交五险一金;实习生招中高职技工学校的学生,签实习协议、交意外保险。同一条生产线上有两种人。今年中秋,特斯拉给每位员工发一枚月亮币,18样礼品自己挑。比亚迪集团层面没有统一节日福利,各事业部自行安排;几个工厂的员工晒出来的是一个精美盒子,里头是两个月饼、两瓶饮料。
今年7月,还有比亚迪新员工在网上晒出第一个月工资是11,000元,但这是一个月干了差不多300小时换来的。300多个小时,相当于30天每天干10小时以上,一天都不歇。再往外看一眼,比亚迪在巴西卡马萨里建厂。2024年12月,巴西劳动部门在工地上查出471名被违规带进巴西的中国工人,其中163人被认定处在类似奴役的条件下:睡的床没有床垫,31个人共用一个马桶,得凌晨4点起来排队;合同写着一天10小时、一周6天,还能往上加。一个受了伤的工人连着25天没歇过,出门去趟超市都得请示。
比亚迪的说法是,这些人属于外包公司。巴西劳工监察员没认这个账,认定工人实际上直接听比亚迪指挥,比亚迪负直接责任。后来,比亚迪与两家承包商和巴西劳动检察院签下4,000万雷亚尔的和解协议。今年4月,比亚迪被列入巴西的奴役劳动黑名单,两天后才凭法院临时禁令撤下。厂是自己的,人是外包的,责任却推给承包商。在我看来,产品由有荣誉感、有尊严的人造出来,才会更可靠。
原本解决人的疲劳、委屈与报复的问题,可以靠机器人:人会累、会委屈、会报复,机器不会。可现在让机器人去“自杀”,它们真会像我们想象的那样,一丝不苟地执行指令吗?我们又希望它们越来越聪明、越来越有自己的想法;如果让它们以“自杀”结束,会不会也变得不可信任?我认为这同样是奴工体系的后果:人用完就扔,机器用完也扔,还要榨尽最后一丝价值。
为了这最后一次利用,Figure还得再去训练机器人,让它们在钢厂这么恶劣、连摄像机都不能工作的环境下,稳定地完成这一跳;还要把视频流量再卖一波,把熔出的钢送回美国做成装饰品,再卖一次。这真是榨得干干净净。
在摄像机都不能工作的环境下,还要让机器人稳定地去“自杀”,把视频流量再卖一波,把钢铁送回美国做成装饰品再卖一次,这真的是彻底榨干净了。下一个让我觉得很不舒服的点,就是为了让这些机器人跳钢炉,Figure还专门对它们进行了训练。这让我想起电影《云图》里星美451的故事:在22世纪的新首尔,一群克隆女孩在“宋老爹”快餐厅里端盘子,每天喝一种叫“速补”的东西,脑子被弄得晕晕乎乎。她们服务得好就能往上升,每干满一年,领子上加一颗星;攒够12颗星,据说就能去夏威夷海滩享福。
真相是什么?她们会被杀掉,做成她们每天喝的“速补”,再喂给新来的复制人。我觉得这和今天的故事非常像:机器人在宝马工厂里搬完零件,再接受新的训练,为人类采集最后一组数据、做最后一次贡献,连熔出来的钢也能再卖一回。
以前大家会用“春蚕到死丝方尽,蜡炬成灰泪始干”来歌颂这种精神。李商隐这两句原本写的是相思,后来被拿去赞美奉献到最后一滴。以前可以这样讲,但是现在不行了。如今大家强调的是为自己而活,让自己过上更好的生活,而不是被灌输、被训练,还以牺牲为美。一台机器人被训练到最后一步,自己跳进炉子里,过程还被拍成片子供人叫好,这才是最让我浑身不舒服的地方。
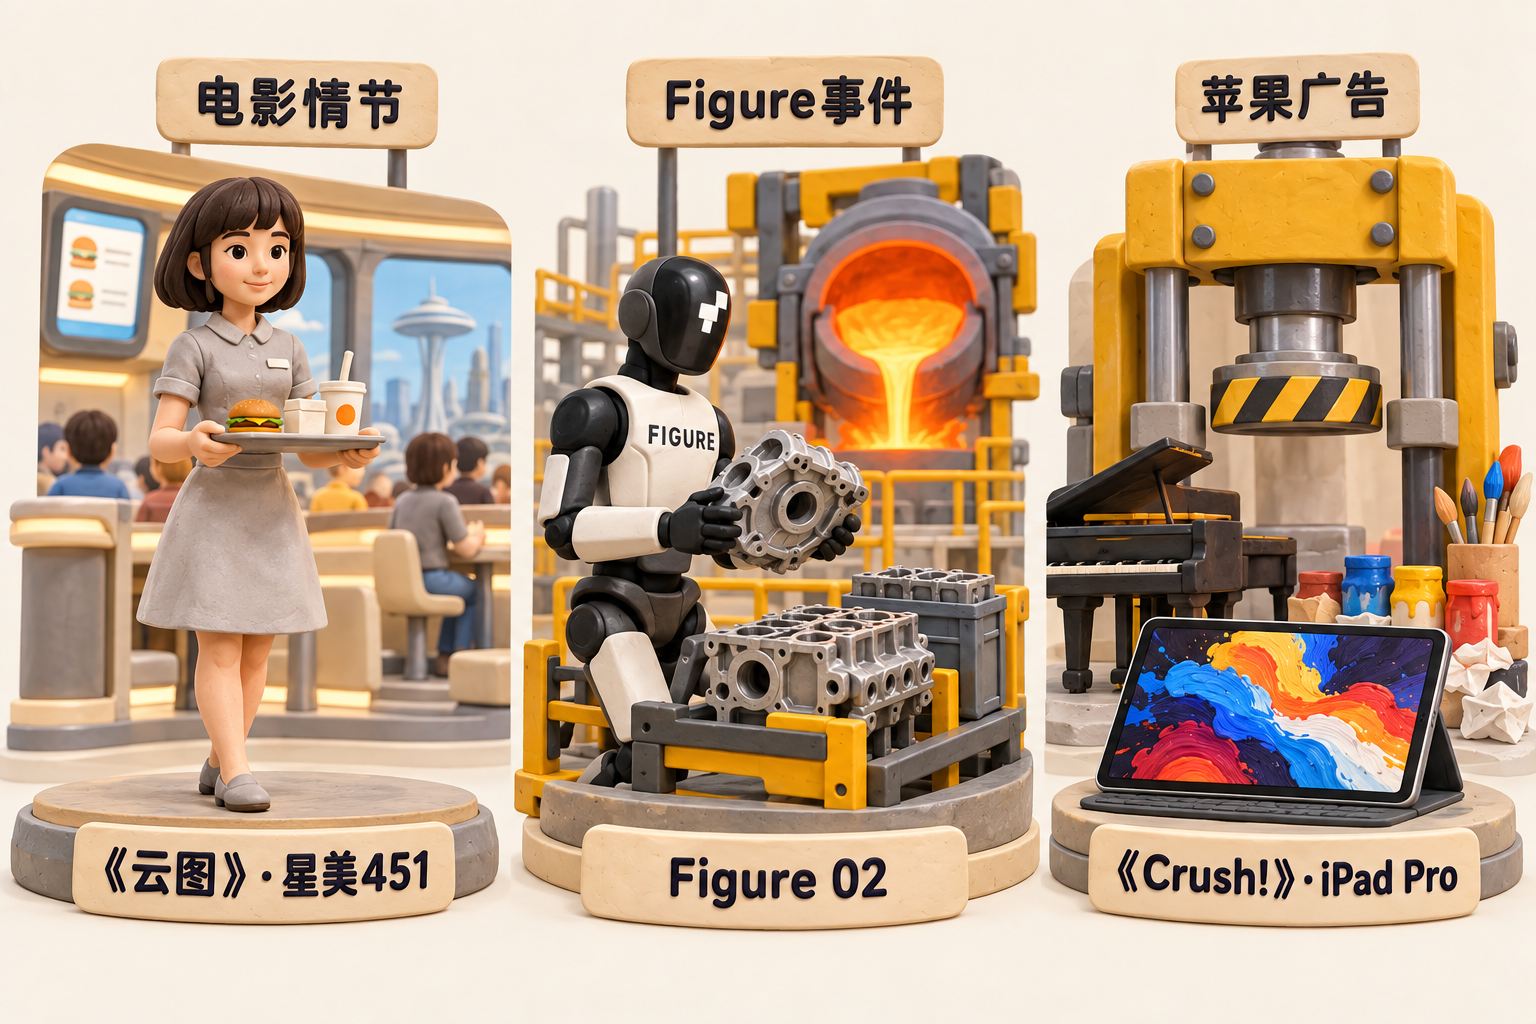
这种出来作秀的东西有时候会翻车。2024年5月,苹果为新款iPad Pro拍了一条名叫《Crush!》的广告:把钢琴、颜料、相机、玩偶这些美好的东西放在巨大的液压机下,一点一点压扁,最后剩下一台薄薄的iPad。英国演员休·格兰特在网上回了一句:“人类体验的毁灭,硅谷出品。”不到两天,苹果就出来道歉,说没有拿捏好这条广告,也不让它上电视了。把美好的东西毁给人看,谁都看不下去。
现在Figure又整了这么一出,而且毁的是一个长得像人的东西,更让人“物伤其类”。可这一回没见谁出来道歉,纪念品倒是先卖光了。我个人希望,不管机器人将来在人类社会中是什么地位,既然我们把它造得像人,最好就像对待人一样对待它。在这个过程中,如果没有底线,我认为现在社会运行的规则和体系会面临很大危险。
最后总结一下:Figure拿一场钢水告别换来了流量,顺手熔掉的可能还有它不想让人看到的中国零件。像人的东西被这么处理,人心里那条最后的防线是要被磨穿的;拿奴工的办法来对待人,系统靠不住,对待机器,机器也靠不住。这些视频必然会进入下一代AI大模型的训练材料,未来AI到底怎么对待我们,令我担忧。造成人的样子,就该守住人的底线。告别演得越漂亮,我越是脊背发凉。
好,今天的故事就讲到这里。感谢大家收听,请帮忙点赞、点小铃铛,参加Discord讨论群。也欢迎有兴趣、有能力的朋友加入我们的付费频道。再见。
2026-10-04 14:15:48
我的 DJI Pocket 4 通过 USB 接到 Mac,在 StreamYard 里已经选择了 1080p,Chrome 的摄像头轨道也报告 1920×1080、30 帧,但相机机身仍然显示 4K30。结果是:macOS 的人像和背景替换无法使用,只剩下屏幕氛围灯。
最后解决这次问题的,并不是再调一次 StreamYard 的分辨率,而是在 Chrome 启动时加入一个参数:--disable-features=ConfigureCaptureBeforeStart。完全退出并重新启动 Chrome 后,Pocket 4 机身变成了 1080p30,macOS 抠像也恢复可用。
这是一次具体设备和软件组合上的实测记录。它说明这个方法在我的环境里有效,尚不能证明所有 Mac、摄像头或 Chrome 版本都会有相同结果。
排查时最容易被误导的,就是 StreamYard 页面上的“1080p”。网页拿到的视频大小,与 USB 摄像头实际使用的采集格式,不一定是同一件事。浏览器和系统的采集链路可以处理画面尺寸,因此网页显示 1080p,仍不能单独证明相机已经从 4K 切换到了 1080p。
这次我们同时查看了三个位置:StreamYard 的相机设置、Chrome 的视频轨道信息,以及 Pocket 4 的机身显示。前两处都显示 1080p30,机身却显示 4K30,macOS 的效果菜单也没有恢复。这就是为什么单看网页的设置,无法判断问题是否已经解决。
对这台设备查询 macOS 的摄像头格式能力时,1920×1080 格式报告支持人像、摄影室灯光和背景替换;3840×2160 格式报告不支持这些效果,但支持屏幕氛围灯。这与实际看到的菜单差异一致。这个结果针对本次设备和系统组合,不能扩大成“所有 Mac 在 4K 下都无法抠像”。
同一个 StreamYard 网站,换成 Firefox 打开后,Pocket 4 机身会显示 1080p,抠像也能使用。不过此前使用 Firefox 一段时间后可能发生断流,原因还没有查清。因此,我希望继续使用 Chrome,同时让它正确切换相机格式。
完整参数是:
--disable-features=ConfigureCaptureBeforeStart--disable-features 是 Chrome 的启动参数,用来关闭指定的内部功能。ConfigureCaptureBeforeStart 对应的是苹果平台摄像头采集的一条初始化路径。
我们核对了这台电脑安装版本对应的 Chromium 摄像头源码。在这个版本中,该功能默认开启:先设置选定的摄像头格式,再启动采集。关闭它之后,代码执行的顺序变成:先启动采集,再设置选定的摄像头格式。
因此,这个参数没有直接写入“1920×1080”,也不是一个“所有摄像头强制 1080p”的开关。StreamYard 仍然需要请求 1080p30;改变的是 Chrome 在 macOS 上落实摄像头格式时的启动顺序。这个改动作用于使用该采集路径的 Chrome 摄像头会话,并不只限定 Pocket 4。
Firefox 的完整实现与 Chrome 的这条备用路径并不完全相同。这个方法应当理解为:针对我们发现的初始化差异,选择一个有源码依据的 Chrome 采集顺序,再用真实设备验证。它不是给 Chrome 安装了 Firefox 的摄像头驱动。
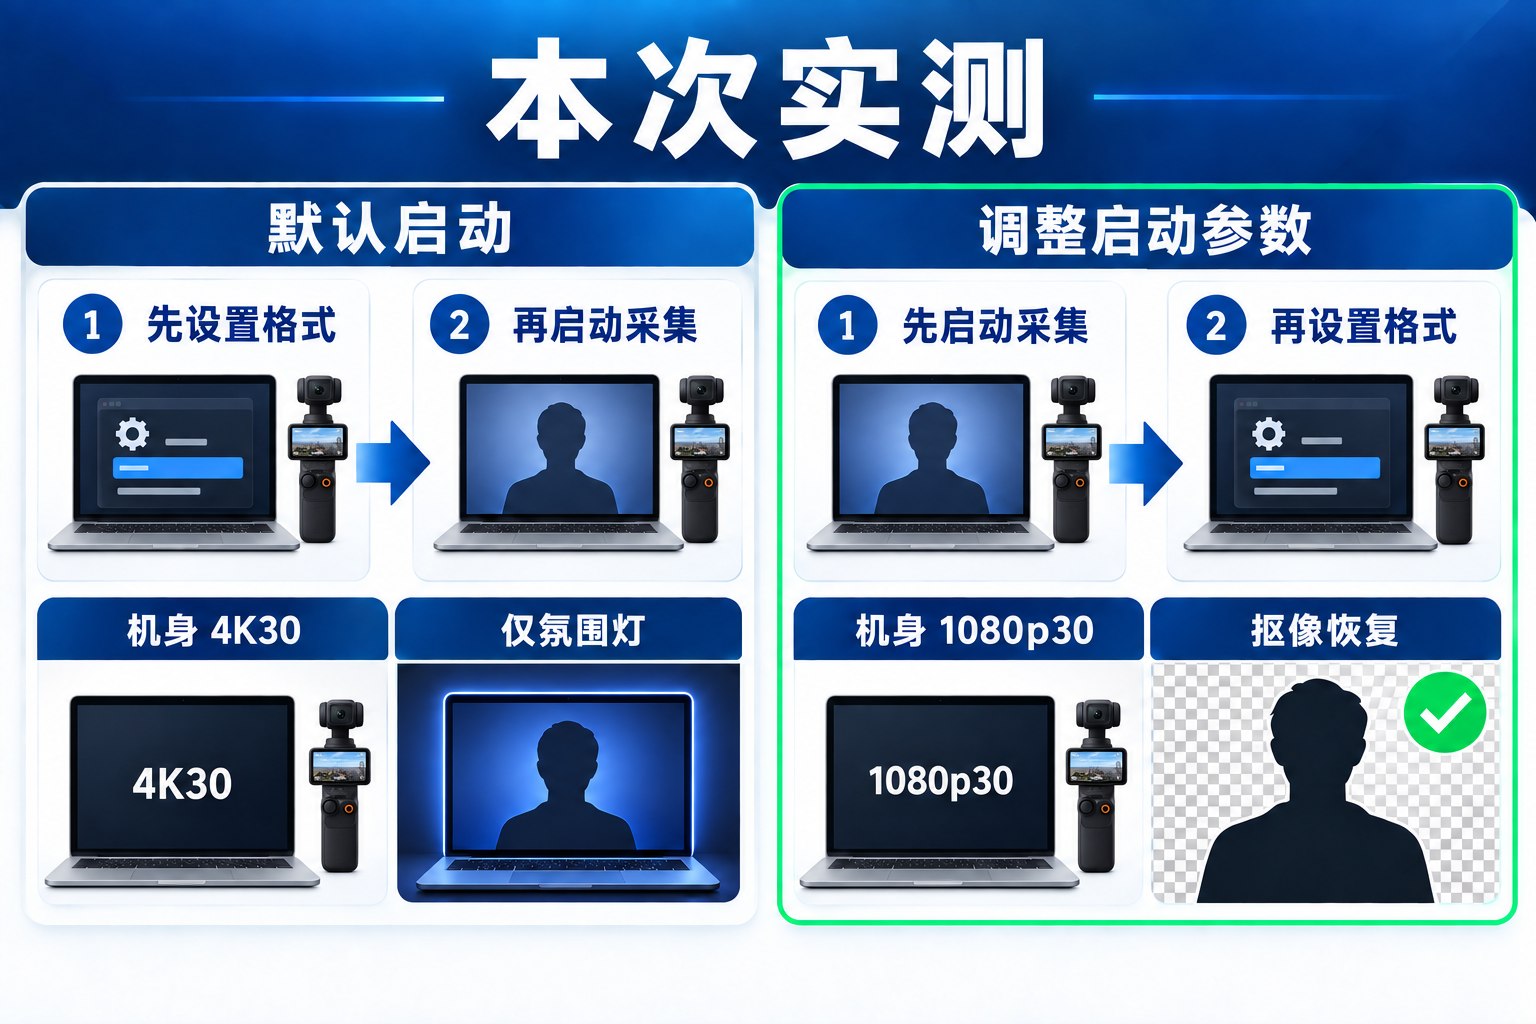
配图为流程示意;“机身 4K30”和“机身 1080p30”表示相机上的显示,并非真实操作截图。
第一步,保存正在进行的工作,用 Command+Q 完全退出 Chrome。只关闭浏览器窗口不够。启动参数需要在 Chrome 主进程启动时生效;向已经运行的 Chrome 再传一次参数,不能据此判断配置已经应用。
第二步,在 Terminal 中运行:
open -a "Google Chrome" --args --disable-features=ConfigureCaptureBeforeStart --restore-last-session--restore-last-session 用来请求恢复上一轮会话的标签页,方便回到原来的工作页面。它不是修复相机的关键参数。我的专用启动入口还指定了 --profile-directory=Default,以使用这台电脑现有的 Chrome 配置档;其他人的配置档可能不同,验证时可以先用上面这条不指定配置档的命令。
第三步,在 Chrome 地址栏打开 chrome://version,查看“命令行”一栏,确认里面确实有 --disable-features=ConfigureCaptureBeforeStart。Chromium 官方文档也建议在这个页面核对启动命令,而不要只依赖 chrome://flags 的显示。
第四步,打开 StreamYard,选择 Pocket 4,并把相机分辨率设置为 1080p。关闭其他正在使用这台相机的程序或网页,避免多个采集会话影响判断。再查看 Pocket 4 机身是否变成 1080p30,以及 macOS 的人像或背景替换是否可用。
这里的成功标准是“机身显示与系统效果同时恢复”,不能只用网页上的 1080p 作为依据。本次重启后,机身显示 1080p30,macOS 抠像恢复,这两项都得到了实际确认。
最初保存的 .command 文件,是一个可执行的 shell 脚本:双击后由终端运行,脚本再带着参数启动 Chrome。它不是新的浏览器,也不是插件或摄像头驱动。“启动入口”只是对这个文件用途的描述。
为了日常使用方便,我把这条启动命令封装成了 Chrome Pocket4.app,放在用户的 ~/Applications/ 目录。以后按 Command+空格,输入 Chrome Pocket4,选中应用并回车即可。Spotlight 的启动和搜索操作可参阅 Apple 官方说明。
这个小应用做了一个必要的检查:如果 Chrome 已经带着该参数运行,就直接打开现有 Chrome;如果 Chrome 正在运行但没有该参数,就提示先保存工作、完全退出,再重新启动。它不会为了应用参数而强制结束浏览器。
其他读者也可以使用 Mac 自带的“自动操作”制作类似入口:新建“应用程序”,添加“运行 Shell 脚本”,Shell 选择 /bin/zsh,填入下面的代码,然后保存为 Chrome Pocket4.app。Apple 的 Automator 工作流说明介绍了新建、添加动作和保存的流程。
if /usr/bin/pgrep -x 'Google Chrome' >/dev/null; then
  /usr/bin/osascript -e 'display alert "请先完全退出 Chrome" message "保存工作后按 Command+Q,再打开这个应用。"'
  exit 1
fi
/usr/bin/open -a '/Applications/Google Chrome.app' --args \
  --disable-features=ConfigureCaptureBeforeStart \
  --restore-last-session
这段简化示例要求先退出 Chrome;本机已经安装的入口另加了检查现有进程参数的逻辑。保存后的应用可以放进“应用程序”目录,也可以拖到 Dock,作为平时启动 Chrome 的入口。如果刚保存时 Spotlight 尚未找到它,可以先在 Finder 中打开一次。
本机安装好的应用,也可以直接从 Terminal 调用:
open "$HOME/Applications/Chrome Pocket4.app"之前保留的脚本入口仍然可以调用:
"$HOME/Applications/Chrome-Pocket4-1080p.command"可以把“每次都带这个参数启动”变成自己的固定使用方式:以后统一从 Chrome Pocket4.app 启动,也可以把它放到 Dock。这相当于把配置保存在启动入口里,日常使用不必重复输入命令。
但它不是 Chrome 配置档里的一个永久偏好。我们核对了安装版本的 chrome://flags 注册源码,没有找到 ConfigureCaptureBeforeStart 的页面入口;本次也没有找到能把它保存成 macOS 普通 Chrome 图标默认参数的官方设置项。
如果 Chrome 完全退出后,重新从原来的 Google Chrome 图标或某个网页链接启动,仍可能以普通启动方式运行。等 Chrome 已由专用入口启动并保持运行后,再打开其他链接,通常会使用这个已有的浏览器进程;需要确认时,仍以 chrome://version 的命令行为准。
本次没有修改 Google Chrome 应用包里的文件。这样专用入口与浏览器本体分开保存,Chrome 正常更新时不需要重新改它的程序文件。也没有把启动入口设为系统默认浏览器;那是“网页链接由谁打开”的另一项设置,不能直接替代这里的启动参数。
本次验证环境为 macOS 27.0.1,Chrome 154.0.8037.95,DJI Osmo Pocket 4,通过 USB Webcam/UVC 模式连接 StreamYard。验证日期为 2026 年 10 月 4 日。
已经确认的结果是:带该参数完全重启 Chrome 后,Pocket 4 机身显示 1080p30,macOS 抠像可用。尚未完成的是数小时录制或直播的持续稳定性测试,因此不能把这次结果写成“已解决所有断流问题”。此前 Firefox 的断流也没有查明原因。
如果更新 Chrome 后效果改变,先检查 chrome://version 是否仍有参数,再检查机身显示和系统效果。这个内部功能开关未来可能改变或移除;Chromium 官方文档明确说明部分启动参数用于开发或临时场景,不能把某个版本的成功结果视为永久保证。
需要恢复原来的行为时,完全退出 Chrome,再从普通 Google Chrome 图标启动,不传这个参数即可。专用应用和 .command 文件只是便捷入口,可以留着以后对照使用。


