
2026-09-03 10:00:00
前几天看到了一期专访视频,嘉宾是 Al Brooks(阿布)团队的全职交易员兼直播交易员 Rose(她也是知名交易员 Tom Hougaard 极力推崇的搭档之一)。
整个访谈刨去前后的活动寒暄和洛杉矶闲聊,干货非常密集。Rose 从设计和艺术背景转行做交易,经历了亏损、重新学习、在 Al Brooks 团队全职交易 8 年,每天只盯标普 500(ES)5 分钟 K 线图。
她在访谈里分享了三个非常核心的交易认知:为什么市场 80% 的时间是震荡区间(以及如何用限价单思维交易它)、散户对比机构的真正军事实时优势,以及作为过来人,她如何打通 Prop Firm(自营交易公司)考核并实现提现。
我把其中最有价值的交易逻辑和方法论系统整理了出来。
很多人学价格行为(Price Action),死记硬背各种蜡烛图形态,但一进实盘就亏钱。Rose 提出了一个非常生动的比喻:每一根 K 线都是有性格的人,它们组合在一起是在进行一场对话。
交易前首先要问自己两个问题:
很多亏损交易者的通病是:在限价单市场(震荡区间)里,看到一根大阳线实体强劲收在高位,产生强烈的 FOMO 追多冲动(以为是趋势突破),结果买在区间顶部被迎头痛击;看到大阴线砸盘又去追空,结果割在区间底部。
在震荡区间里,强阳线往往是卖点,强阴线往往是买点。学会享受横盘行情,利用限价单反向做 2–5 点的短线剥头皮(Scalp),这就是极具确定性的利润来源。
很多人讨厌震荡行情,习惯称之为「恶心、混乱、没法做(Choppy/Sideways)」。Rose 从不使用这些词,而是用更科学的定义:紧密交易区间(Tight Trading Range)与市场对冲。
Rose 在采访中特别强调:交易员必须彻底学会交易震荡区间,因为市场 80% 的时间都处于某种震荡区间(Trading Range)中被困住。如果你只懂得做趋势突破,意味着你在 80% 的时间里都无所适从,或者在震荡市里把趋势赚来的利润全亏回去。
她在采访中公开表示,在 Al Brooks 的经典三部曲中,她个人最喜欢、反复研读、也最推荐所有交易者学透的一本书就是《Trading Price Action Trading Ranges》(价格行为学:交易区间篇)。
在访谈中,Rose 用了一个非常形象的军事比喻来阐述散户的真正优势:
散户不需要去预测未来几天的宏观走势,也不需要去硬抗大资金的波动。看清大卡车的掉头方向,在它启动时搭一段顺风车,然后迅速跳车离场,这就是零售交易者的最大生存法则。
Rose 早期在做市商/自营交易公司(Prop Firm)也经历过反复爆仓。她直言不讳地指出很多人考不过 PF 的核心原因:
“你只有几发子弹可用。每天进去做 1–2 笔高质量交易,达成目标就平仓退出,明天再来。”
这场访谈没有炫耀什么神秘指标或暴富秘籍,全都是经过 8 年全职高强度实战沉淀下来的常识:
访谈原视频链接:YouTube - David 对话 Rose 专访
2026-08-27 01:30:00
很多刚接触期货自营交易(Prop Firm / PF)的新手,经常在第一步就被各种英文术语、账户类型和平台登录给搞懵了。
自营交易简单来说,就是你花几十美元买一个考核账号,用平台提供的模拟资金在真实市场里交易。只要达成目标且不触碰最大回撤,就能通过考核并拿到出金分成。它最大的好处是用有限的报名费换取杠杆,避免一开始就拿几千上万刀的自有资金去实盘交学费。
市面上的 PF 平台很多,这篇文章专门针对完全没操作过的新手,以目前规则相对友好、没有月费的 FundedNext 为例,把从选号、5 折优惠购买,到获取密码并绑定登录 Tradovate 的完整流程一步步走一遍。
先打开 FundedNext 官网 进行注册。
进入购买界面后,你会看到各种各样的规模和模式选项。
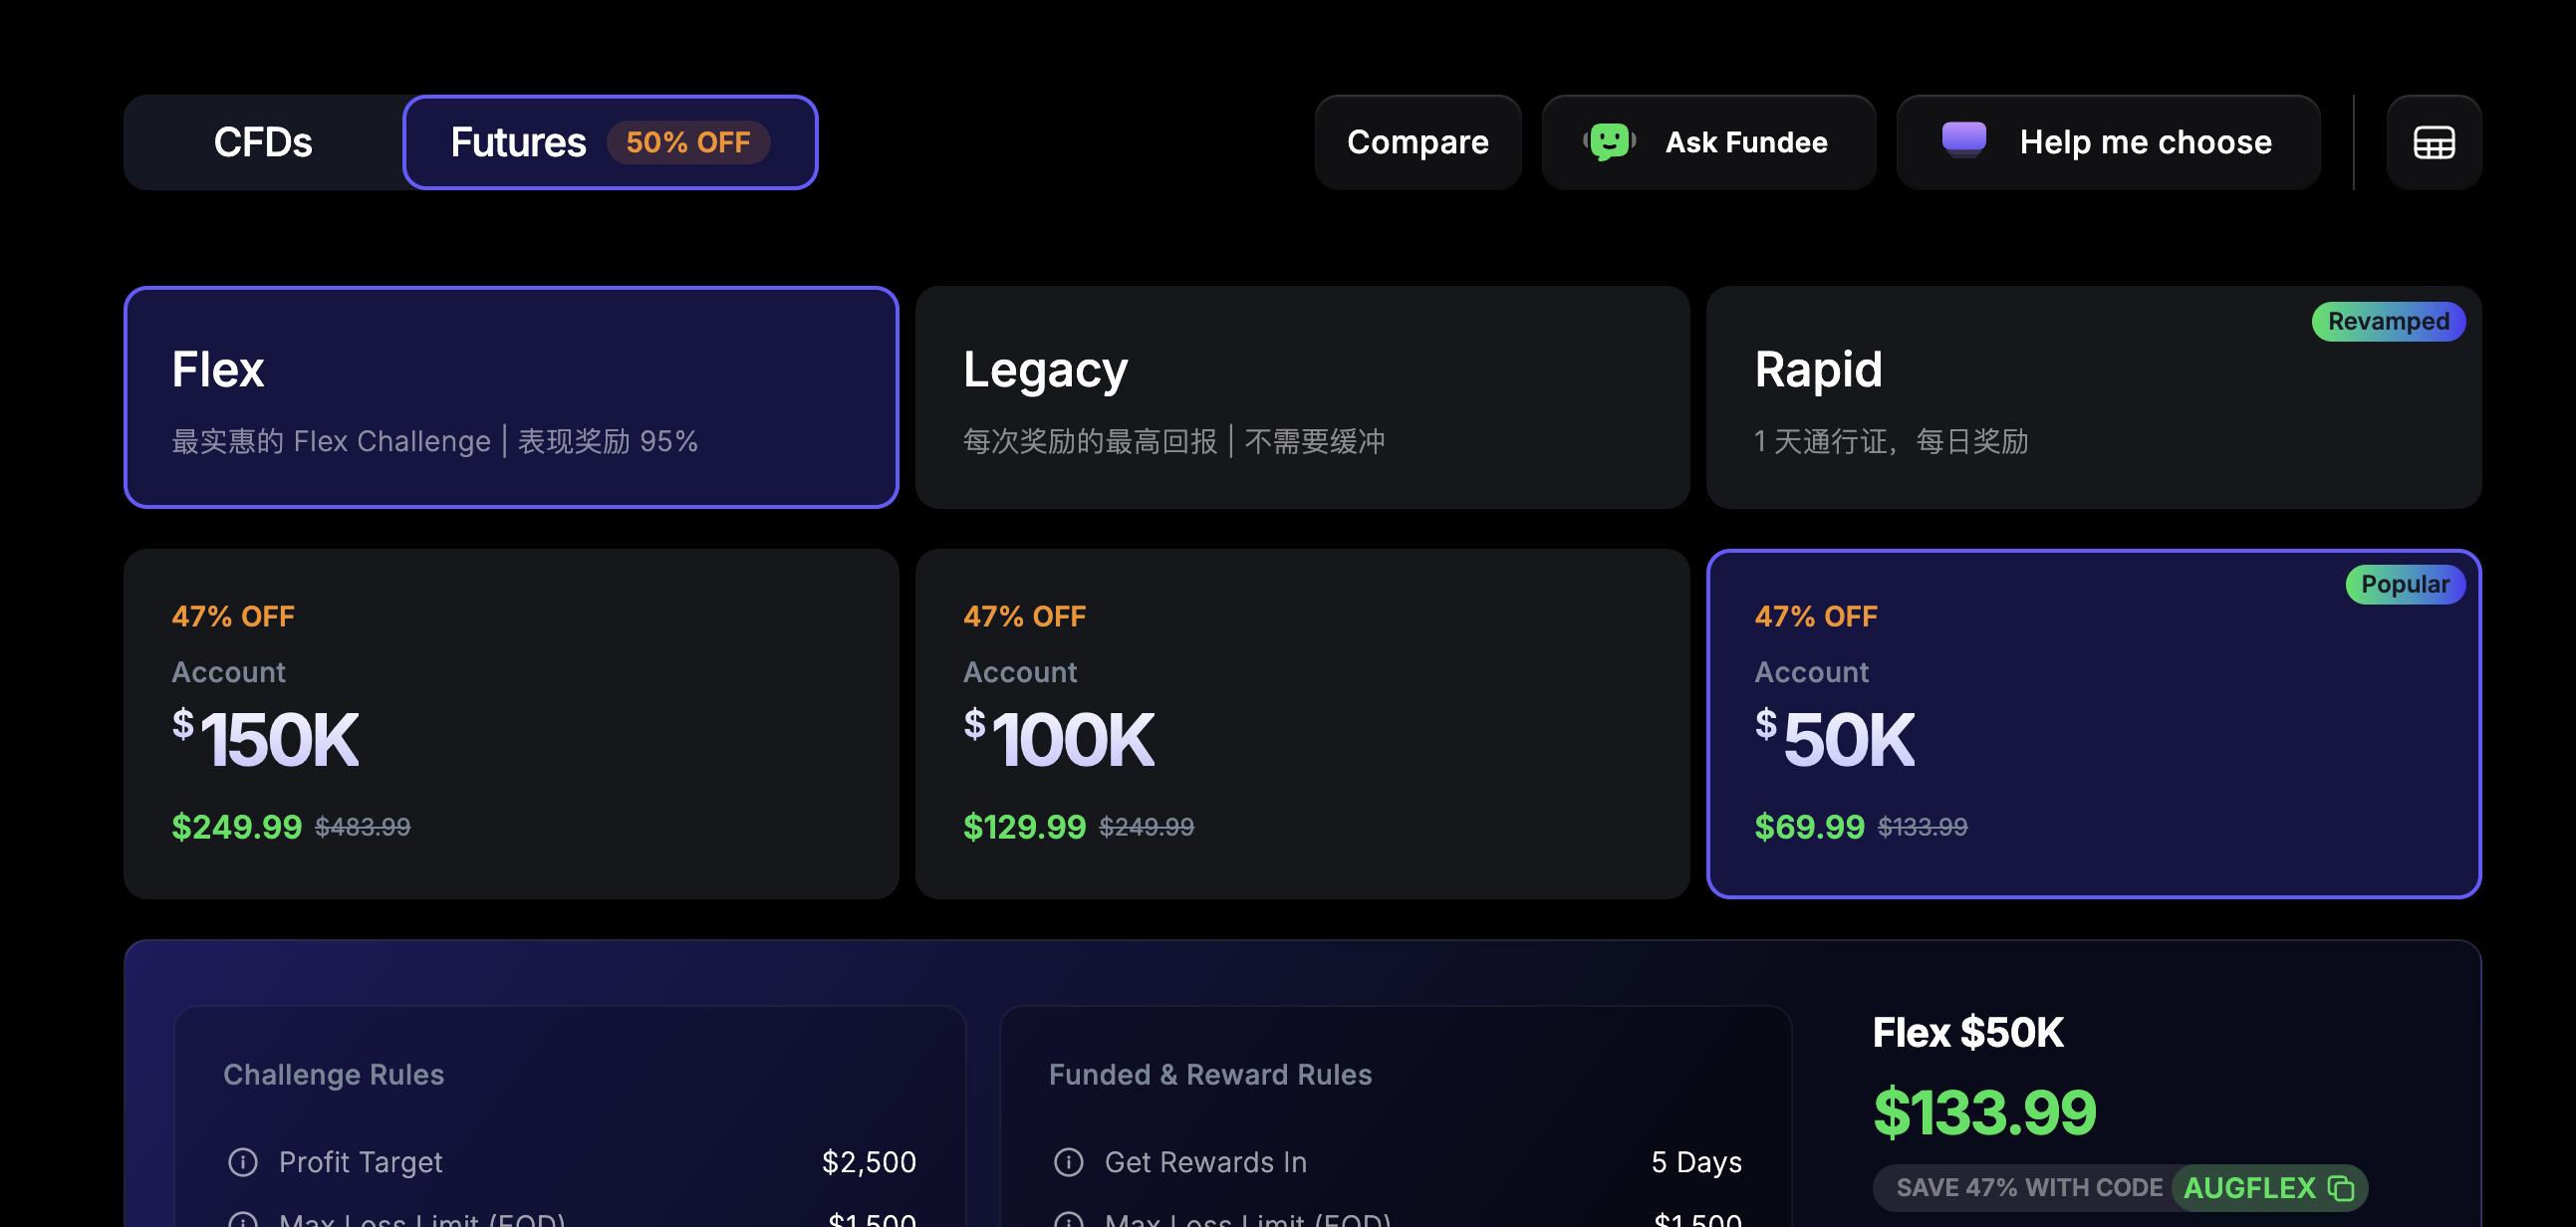
很多新手一进界面就懵了,模式五花八门。其实 FundedNext 目前最值得关注的主流期货账户就两个,按照你目前的阶段对号入座:
选项 A:纯小白低成本体验,选「50k Futures Flex」(约 60–70 刀)
如果你是刚接触期货、甚至还没体验过期货的波动和杠杆的纯新手,强烈建议先选 50k Futures Flex:
PA 享受折扣,原价 $133 的账户折后约 $69.99 刀(新用户首次活动可低至约 60 刀),是全场性价比极高、门槛极低的入门选择。$1,500 的真实最大回撤(EOD 日终回撤),打 $2,500 的利润目标。$1,000),所以最快需要 3 天考过(例如 $1,000 + $1,000 + $500)。$1,500),享受 95% 分成且免激活费。$2,200 利润);$200 的盈利日(4 × $200 = $800),让总利润达到 $3,000;$1,500(到手约 $1,425);$50,100,账户里仍保留 $1,500 的大回撤垫,第二轮出金再做 5 个 $200 盈利日提现,全部都是无风险净利润。选项 B:有一定交易策略、想快速拿到出金,选「25k Rapid Pro」(约 85 刀)
如果你不是完全的新手,而是已经有明确的交易策略和风控系统(比如做突破、大盈亏比趋势追踪),并且希望通过考核后能最快速度出金,那么 25k Rapid Pro 是目前规则最友好、出金路径最短的模式:
PA 后,价格约为 $84.99 刀(新用户首次约 79 刀)。$1,000 回撤打 $1,500 目标。因为没有日损限制,也没有一致性要求,它不对你的考试天数做任何限制。
$1,500。除非你是经验极其丰富、能抓住单边暴利行情的顶级老手,否则千万不要妄想一天刷完考题!在 $1,000 回撤的约束下强行一天打 $1,500,本质上是在用极高杠杆赌博,绝大多数人都会在一天内把账户打炸。$1,500 的目标主动拆解成 3 到 4 个交易日来做(例如每天做 $400–$500)。没有日损的束缚,能让你在单日遇到震荡或轻微亏损时从容停手,第二天继续按既定策略稳扎稳打。$800 就可以申请出金 $800。出金阶段只要求 40% 的一致性(单日利润最多计入 $320)。$800(比如第一天 $300、第二天 $300、第三天 $200),单日利润占比均未超过 40%,完全满足一致性。直接申请全额提走 $800,扣除 90% 分成与手续费,实际到手约 $700 刀。最快只需 3 天出金即可完成一次闭环!$2,000 利润,第一轮按 40% 规则申请出金 $800。账户内沉淀的 $1,200 利润全部作为安全垫,下次再做 $800 出金时心态更从容。买完账户之后,平台会为你自动生成对应的交易账户凭证。
进入 FundedNext 个人后台,找到你的账户列表详情页:
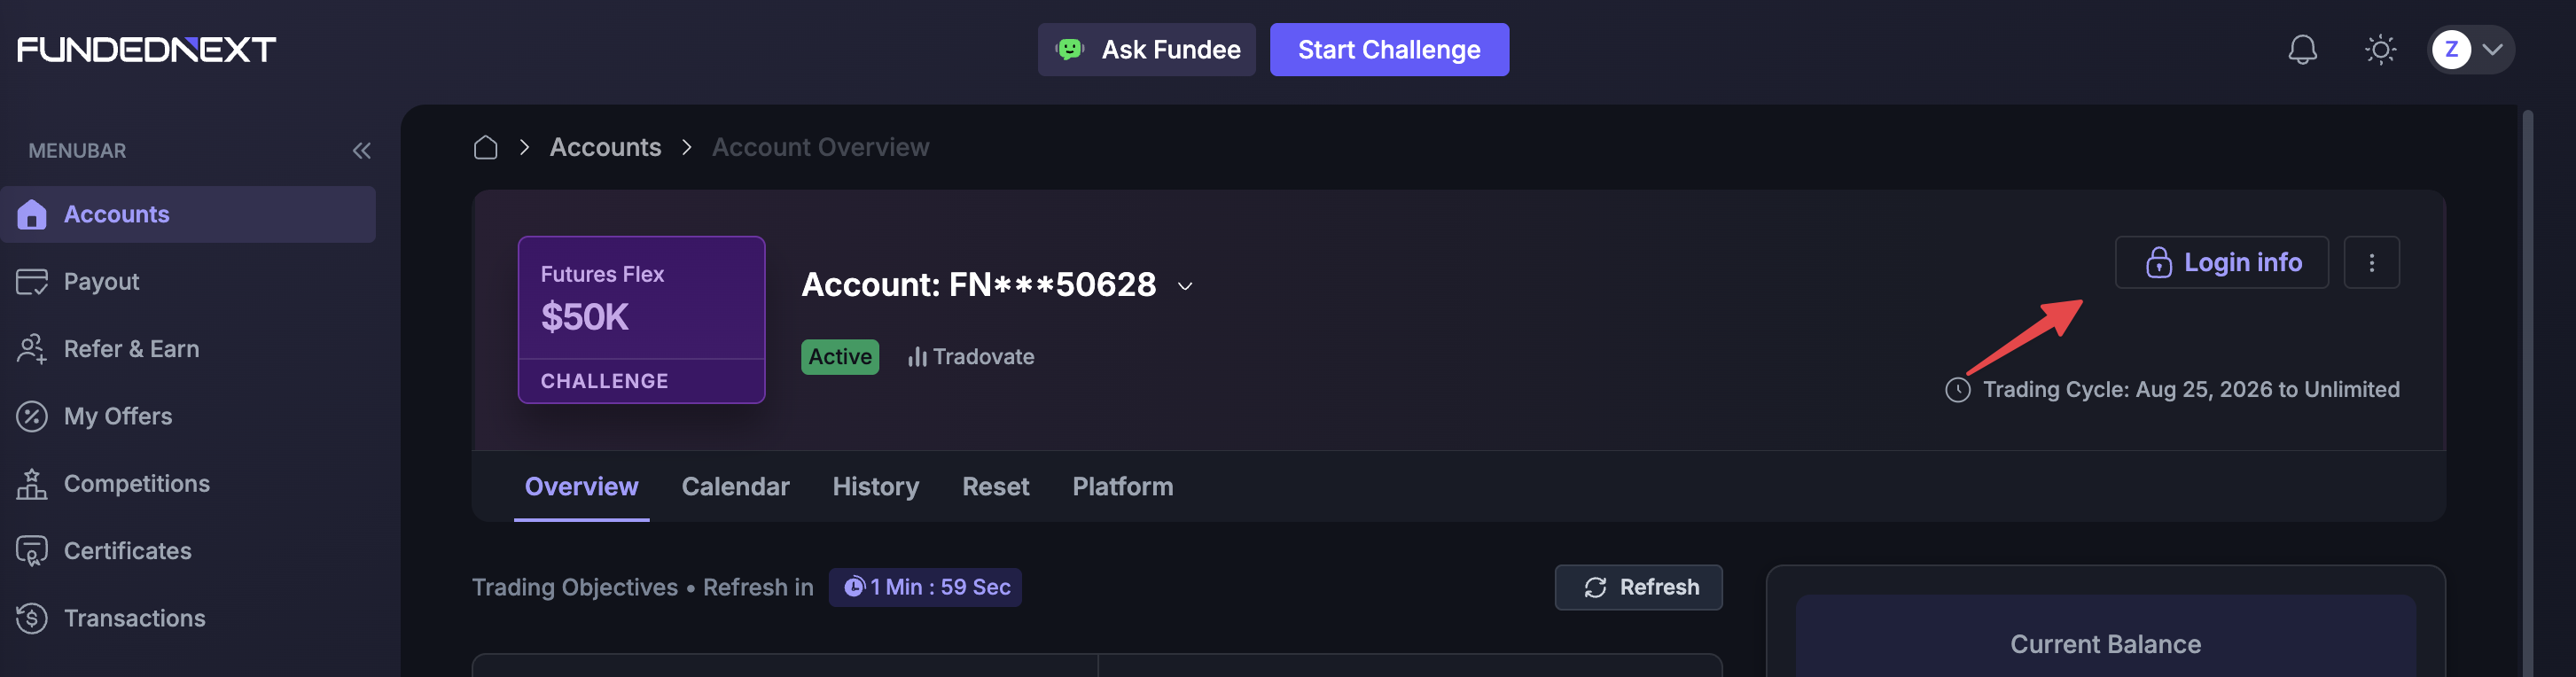
在页面里可以看到分配给你的 Login(账号) 和 Password(密码)。注意:这里的账号密码是用来登录专门的期货交易软件 Tradovate 的,而不是你登录 FundedNext 官网的账号密码。
拿到了账号密码后,打开网页端交易地址:https://trader.tradovate.com/。
输入刚复制的账号和密码点击登录。
第一次登录时,Tradovate 会弹出一些基础的协议签署和个人信息填写(如姓名、地址等),如实填写并勾选同意即可。
填完资料进入环境选择时,一定要勾选「Simulation / 模拟交易」!
这是很多新手最容易卡住的地方:因为自营平台在通过考核前分配的都是模拟账户,如果你误点了 “Live Trading(实盘交易)",系统会提示你没有实盘权限或直接报错进不去。切记选择模拟环境登录。
成功登录 Tradovate 之后,你就可以看到实时的期货行情并开始下单了。
默认的 Tradovate 界面非常凌乱,各种深度图、网格和英文面板挤在一起。为了让看盘和下单更顺手,建议做一些基础的界面清理和自动止损设置:
MNQ)或微型标普(MES),波动可控,每点价值更小。关于 Tradovate 的完整极简配置、K 线颜色设置、快捷止损以及避坑细节,可以参考我之前写的这篇详细指南:《Tradovate 平台使用指南:从入门到精通》。
梳理一下新手上手 PF 的完整路径:
PA。纯小白想低成本体验期货波动首选 50k Futures Flex(打 5 折约 60 刀);有明确交易策略想最快拿到出金选 25k Rapid Pro(打 5.4 折约 85 刀);先用小成本的考试号熟悉规则和盘面节奏,做好每笔交易的风控,祝大家都能顺利通过考核并拿到出金!
2026-08-27 01:00:00
我玩 Prop Firm(期货自营交易)已经一年半了,前后买号花了不少钱,却一直没有顺利通过考试拿到出金。
前几天我看了一期专门讲期货自营交易底层逻辑和数学计算的视频,看完之后整个人愣住了。我才意识到,我这一年半完全在用做实盘和出金号的思路在打考试号。
我平时特别怕自己亏钱上头,所以在软件里设了 $350 的每日亏损上限(PDLL),一旦触发平台就自动锁号,同时还严格限制了 MNQ 和 MES 的最大持仓张数。这套防守机制确实保护了我——我 8 月份做了 16 个交易日,总盈利 $1,516.58,盈利日占比 62.5%。但它同时也把考试过程拉得无比漫长:每天赚一点、亏一点就锁号,平均一天推进 $94.79,要打满 $3,000 的目标需要连续奋战 30 多个交易日。
时间拖得越长,遇到的极端行情和情绪波动就越多,某一天心态稍微松懈就会前功尽弃。难怪我一直考不过。
PF 根本不是传统意义上的长期复利账户,它是一套带有明确数学赔率、规则陷阱和阶段分工的博弈游戏。这篇文章把视频里的核心数学模型、平台规则套路,以及「暴击」与「种田」的真正用法完整梳理一遍。
很多人把 PF 当成实盘来做,这是第一个认知误区。
在拿到真正的实盘分润之前,绝大多数自营平台提供的都是模拟盘(Simulated Account)。
交易员付一笔评估费(报名费),平台提供一套带规则的模拟账户。如果我们通过考核并拿到出金,且出金金额超过了付给平台的报名费,平台在我们身上就是亏损的;如果我们反复买号、反复爆仓无法出金,平台就赚走了我们的报名费。
这在数学结构上非常像买入期权(Long Option):
平台之间规则千差万别,怎么量化一个模式的真实难度?视频里给出了一个基于几何布朗运动(随机游走)的核心公式。
在零漂移假设下(假设我们像抛硬币一样随机开多或开空,不提前离场,完全等价格触碰止盈或止损),数学上的可选停时定理给出了触碰目标的理论概率:
|
|
以常见的无日损规则为例:
$1,000 回撤打 $1,000 目标,理论胜率就是 1000 ÷ (1000 + 1000) = 50%。$2,000 回撤打 $3,000 目标,理论胜率就是 2000 ÷ (3000 + 2000) = 40%。$1,000 回撤打 $2,000 目标,理论胜率就是 1000 ÷ (2000 + 1000) = 33.3%。这个公式告诉我们两件事:
50% 的胜率(比随机游走的 40% 仅高出 10 个百分点),长期跑下来的期望值和投产比就会呈爆发式增长。平台宣传的 50K、100K 只是名义账户规模,你的真实本金只有允许的最大回撤。平台为了降低交易员的出金率,设计了三类主流回撤和各种限制规则。
$1,000 随后回调平仓,你的可用回撤空间就被硬生生吃掉了 $1,000。这种回撤完全是在为难正常的持仓波动,技术再好也很难对抗。很多平台会在规则里加一条「每日亏损上限(Daily Loss Limit)」,表面上说是为了帮交易员做风控,实际上它是一个致命的数学陷阱。
假设一个 50K 账户,总回撤 $2,000,目标 $3,000:
$2,000,打 $3,000 目标,盈亏比 1:1.5,理论胜率 40%。$1,000。用 $1,000 去打 $3,000 目标,盈亏比瞬间恶化成了 1:3,理论胜率直接跌到 25%!$1,000 被锁号,账户余额跌到 49K。第二天总回撤只剩 $1,000,而距离 53K 的目标变成了 $4,000。此时盈亏比变成了 1:4,理论胜率只剩 20%。一旦把日损限制代入公式,整个账户的投产比往往会直接变成负数。因此,选考试号时,要坚决避开带日损限制的模式。
除了回撤,出金阶段通常还会搭配以下规则:
$200)的交易日,不要求连续。理解了规则之后,就能看清「暴击流」与「种田流」的真正分工。绝不能用同一种节奏打通关,必须按三个阶段拆分执行:
对于没有一致性限制的考试号,目标只有一个:用最低的时间成本和试错成本碰线通过。
每天赚 $100 慢慢磨 30 天,表面上看风险很低,但时间拉得越长,遭遇极端行情、心态疲劳和偶发性失控的概率就越高。
正确的思路是:
15%–20%(例如 $2,000 回撤单笔亏损控制在 $300–$400)。拿到出金号后,很多人马上开始小心翼翼地「种田」,结果反而更容易打炸。
很多主流平台(如 Topstep、Lucidity Flex)的出金规则是:单次提现上限为利润的 50%,提现后回撤线会锁死在出金后的余额位置。
这里有一个巨大的回撤陷阱:
$200,混满 5 天赚了 $1,000 就去申请提现;$500,提完之后,你的账户可用回撤就只剩下可怜的 $500!$500 的极限回撤再去混下一轮的盈利日,只要出现一两次正常的回调,账户就会瞬间爆掉。正确的解法是在出金号初期先暴击打出安全垫:
$2,000 回撤直接打到 $4,000 利润)。$150–$200),把总余额推到 $4,600。$2,000。提完之后,账户里依然留有 $2,600 的真实回撤空间!只有当账户带有一致性要求(必须平滑拆分到多天),或者已经建立了足够厚的利润垫之后,「种田流」才是最佳选择。
此时把单笔风险降到极低,每天达成 $200–$300 的目标就坚决收手,不贪多、不恋战,细水长流地完成提款周期。
基于视频教程的经验,挑选平台和执行操作需要把握几个硬标准:
下一次买号之前,我会先用这个核对卡片把规则算清楚:
|
|
同时,根据止损点数反推微型期货(Micro)的具体张数,严格控制单笔真实亏损:
|
|
我还会为每个月设定固定的「买号预算上限」。把买号费用当成期权权利金,亏完预算当月立刻停手,绝不上头追加。
我现在对 Prop Firm 的理解彻底变了:它不是一个用来慢慢证明交易耐心的存钱罐,而是一套带有精密规则的数学概率工具。
交易技术决定了我们在单笔交易上的胜率和盈亏比,而对平台规则的理解和阶段策略的分工,决定了这份优势能不能最终变成银行卡里的出金。
我过去一年半摸索出来的防上头规则($350 锁号、张数限制)依然有用,但它们不该被死板地套在每一个阶段。接下来我会精选高投产比的无日损账户,用固定的预算开一批号,用「考试快速暴击、出金先打缓冲、后续纪律种田」的新逻辑去跑一轮真实的实战样本。
等跑完这批样本,我再来看看实际的通过率和出金数据。
2026-08-24 10:00:00
最近在听一个付费课程,第一节课讲师没讲任何开单技巧,而是花了一整节课聊「交易员」这个职业本身。
很多人学交易,一上来就到处找指标、找各种高胜率形态,总觉得只要找到那本所谓的「圣经」或者「圣杯」就能赚钱。但现实是,技术分析在这行最多只占 40% 到 50%,剩下真正拉开差距的,全是技术之外的底层能力。
听完之后我觉得写得很有深度,顺便结合我自己的交易体会,把里面的核心逻辑整理记录一下。
做交易和做长期投资完全是两码事。做投资看标的的内在价值,买完可以拿几周、几个月甚至几年;做交易尤其是日内交易,靠的是捕捉价格波动,杠杆高、主动操作频繁、每一笔都要算好风险,心理压力完全不是一个量级。
更残酷的是,这个职业有着极强的马太效应。市场上长期稳定盈利的人可能只有 3% 到 5%,剩下的全在亏损。
这就像当程序员:大家大学学的东西都差不多,学 C++、学 Java、看同样的语法文档,但为什么应届毕业有人能进大厂拿几十万,有人连工作都难找? 知识和技巧只是入行的最低门槛。决定一个人上限的,是把知识融会贯通的能力、持续迭代的自驱力,以及处理复杂情况的软素质。
交易也是一样。在图表上画 FVG、找 OB、画趋势线这些都是基本功。但当你一个人面对盘面、没有人协同、没有任何人替你纠偏的时候,真正决定盈亏的是两个核心能力:分析能力和执行能力。
分析的本质是根据已知信息预测价格走势,并在走势兑现前后完成开平仓。但在分析时,最容易踩的几个坑其实都跟思维习惯有关:
分析最大的敌人不是看不懂,而是信息过载。
很多刚学交易的人,恨不得把 1 分钟、5 分钟、15 分钟、1 小时、4 小时到日线全看一遍,图上密密麻麻标满了各种指标、各种级别的 FVG 和流动性池。结果看 15 分钟要涨,看 5 分钟又像要跌,脑袋瞬间死机,最后完全不知道该怎么开单。
好的系统必须做到足够克制:
其他级别的信息再诱人也不看。先把系统做简单,保证自己在特定维度下能得出唯一明确的结论,再去考虑扩展。
交易最怕靠灵感。
有时候我们状态好,盘前随便一画,价格就真按照预想的走,一进场就浮盈,这种日子我们叫「心流日」。但如果你靠的是临场迸发的直觉,今天凭运气赚了,明天感觉不对就得亏回去。
稳定盈利靠的是固定的框架逻辑:每天打开盘面,第一步看什么、第二步看什么、第三步找什么条件,像流水线一样一步步执行。符合条件就做,看不懂就空仓。
交易圈有句话叫 Don’t marry a bias(别跟你的市场偏见结婚)。
再坚定的看多或者看空预期,在开单前都必须想好两件事:
给自己定一个客观的失效标准。只要失效条件没触发,就坚定执行计划;一旦价格打穿了失效位,立刻认错掉头,绝不死扛。
分析错了只是少赚或小亏,但执行垮了会直接爆仓。
交易员是一个完全闭环的职业。上班写方案有老板把关,做错了有人提醒;交易时只有你一个人,没有任何人能拖你后腿,也没有任何人能帮你纠偏或分担亏损。所有的情绪和弱点都会赤裸裸地反映在账户资金曲线上。
执行力过关的人,通常能做到以下三点:
亏损之后的不甘心、想立刻把钱翻本赢回来的报复心理,是人类的本能。但只要一上头,分析和计划全被抛到脑后,这时候你跟老虎机前的赌徒没有任何区别。
有个衡量执行纪律的实用指标叫每日效率:
|
|
如果每天随手乱追的单子占了一大半,就算运气好做对了一两笔,长期下来也一定会把系统内赚的利润亏光。想靠交易养活自己,这个比例至少要稳定在 90% 以上。
连亏几笔之后,下一次看到完美的入场信号时,很多人会手软、害怕、犹豫,结果眼睁睁看着行情绝尘而去。
必须明白:每一笔交易在统计上都是独立事件。只要入场清单全部满足,哪怕前面刚连止损了 3 单,也要克服恐惧,果断开仓。对系统没有信心的交易员,永远抓不住大盈亏比的机会。
持仓过程中的人性弱点主要有两个:
可以去复盘一下自己的交割单:如果平均亏损持仓时间比平均盈利持仓时间长得多,说明你还在用人性做交易。只有当你的盈利持仓时间远大于亏损持仓时间,敢于让利润奔跑时,正期望值才会真正发挥作用。
聊到最后,其实也是在问自己一个问题:还要不要继续做交易?
这个职业本质上是一场逆人性的自我博弈。人类大脑的基因设定(趋利避害、厌恶损失、渴望确定性)跟交易的要求几乎全是反着来的。
摆在面前的其实就两条路:
如果你也在做交易,不妨对照上面这几条,看看目前真正卡住自己资金曲线的瓶颈到底在哪里。
2026-07-24 10:00:00
上一篇写完的时候,账户从 400U 做到了 800U。没想到第三篇这么快就来了:这个账户爆仓了。
原因其实很简单,还是以前那两个问题:过度交易,亏了以后急着回本;逆势交易,方向做错了还一直扛单。最后碰上很强的趋势,账户还是扛不住了。
一开始出现亏损的时候,我想的是赶紧做回来。结果交易次数越来越多,能等的 setup 也不愿意等了。
这种状态我在 Prop Firm 上遇到过很多次。亏一笔以后想用下一笔赚回来,下一笔又亏了,就继续找机会。做着做着,注意力已经从行情变成了账户余额。
实盘也没有让我自动改掉这个问题。钱是自己的,想回本的时候一样会上头。
另一个问题就是逆势交易,也就是扛单。
订单成交以后,我当时没有设置止损。行情往反方向走的时候,我还是觉得价格会回来,结果趋势比我预想得强得多。小亏拖成大亏,最后直接爆仓。
现在回头看,这次爆仓没有什么复杂原因。方向错了,没有止损,还想着扛回来。只要趋势走得够远,爆仓只是时间问题。
我已经习惯了 Prop Firm 的操作系统,尤其是 TopstepX 里的风控功能。自己做实盘以后,没有这些限制,操作反而容易失控。
所以我用 AI Vibe Coding 做了一个交易系统,操作和风控逻辑基本照着 TopstepX 做。目前主要有这些功能:
配置好自己的 Bitget API Key 以后,就可以直接用它交易。资金始终留在自己的 Bitget 账户里,PATrade 只需要读取账户和合约交易权限,提币权限保持关闭,并且可以绑定服务器 IP 白名单。API Key、Secret Key 和 Passphrase 会分别使用 AES-256-GCM 加密,明文不会写入数据库、返回浏览器或记录到日志,具体可以看安全与密钥管理文档。
开户、KYC、出入金,或者做单有问题,可以进交流 Telegram 群问。
我现在越来越觉得,知道应该止损是一回事,能不能每次都执行是另一回事。既然我靠自己经常管不住,那就先让系统帮我执行。
接下来我会先暂停一段时间的 Bitget 实盘,继续打 Prop Firm 考试号。等过一阵子,状态和纪律稳定一点,再回来试 Bitget 实盘。
这个账户虽然爆仓了,系列还是会继续写。赚钱的时候记录,爆仓的时候也照样记录。至少这次我可以确认,问题还是出在过度交易、逆势扛单和没有止损上。
交易风险很大,这篇只是我自己的操作笔记,不构成投资建议。
2026-07-15 11:00:00
上一篇写完的时候,我的实盘账户从 100U 做到了 400U。当时我就说过,半个月的数字说明不了什么,还是得继续做。
又交易了一个多星期,现在账户到了 800U。这周大部分利润来自 KORU 的短线,通常一笔赚个 50U 左右。这个结果让我有点新的想法:小账户想慢慢做大,现阶段更适合做流动性好的品种和时间段,拿短线利润。
刚开实盘的时候,我没有完全按价格行为学的方式去做,还是带着以前的习惯:跌了就想抄底。
这其实就是接飞刀。价格明明还在往下走,我却总觉得已经跌很多了,该反弹了吧。结果账户一度亏了 300 多 U。后面刚好反弹回来了,不然这个账户真的可能会爆仓。
现在回头看,这种逆势抄底是我很忌讳的操作。趋势没走完之前,别急着去猜底。小账户本来就带杠杆,和趋势对着做,很容易一两笔就把账户做没了。
我现在尽量只看 5 分钟级别的 K 线,开单以后把止盈和止损一起挂好。
小账户做交易,很容易想把一笔单拿得很远。做着做着就变成了猜大趋势,回撤一点又拿不住。5 分钟图的机会更明确,进场以后有利润就走,亏了也按止损走,对我现在的账户更合适。
小账户我觉得还是 Scalping 比较适合。
同一个 setup,放在流动性不同的时间段,做起来的感觉差很多。我们要选流动性最好的时间段去做。
如果做美股标的,我会选美股正常开盘的时间。开盘后前半个小时波动很乱,我一般会等一等,等市场先走出一点方向再开单。
北京时间白天对应美股夜盘和盘前的一部分时间。这个时候大部分美股标的成交不活跃,K 线看着能走,真开进去以后会发现价格很难受,止损和止盈也容易被打得很莫名其妙。
白天真想做交易,我最近会看 KORU。KORU 是三倍做多韩国指数的美股标的,韩国白天正在开盘,流动性会比很多美股标的好一些。这周账户的大部分利润,都是靠它的短线单一点点做出来的。
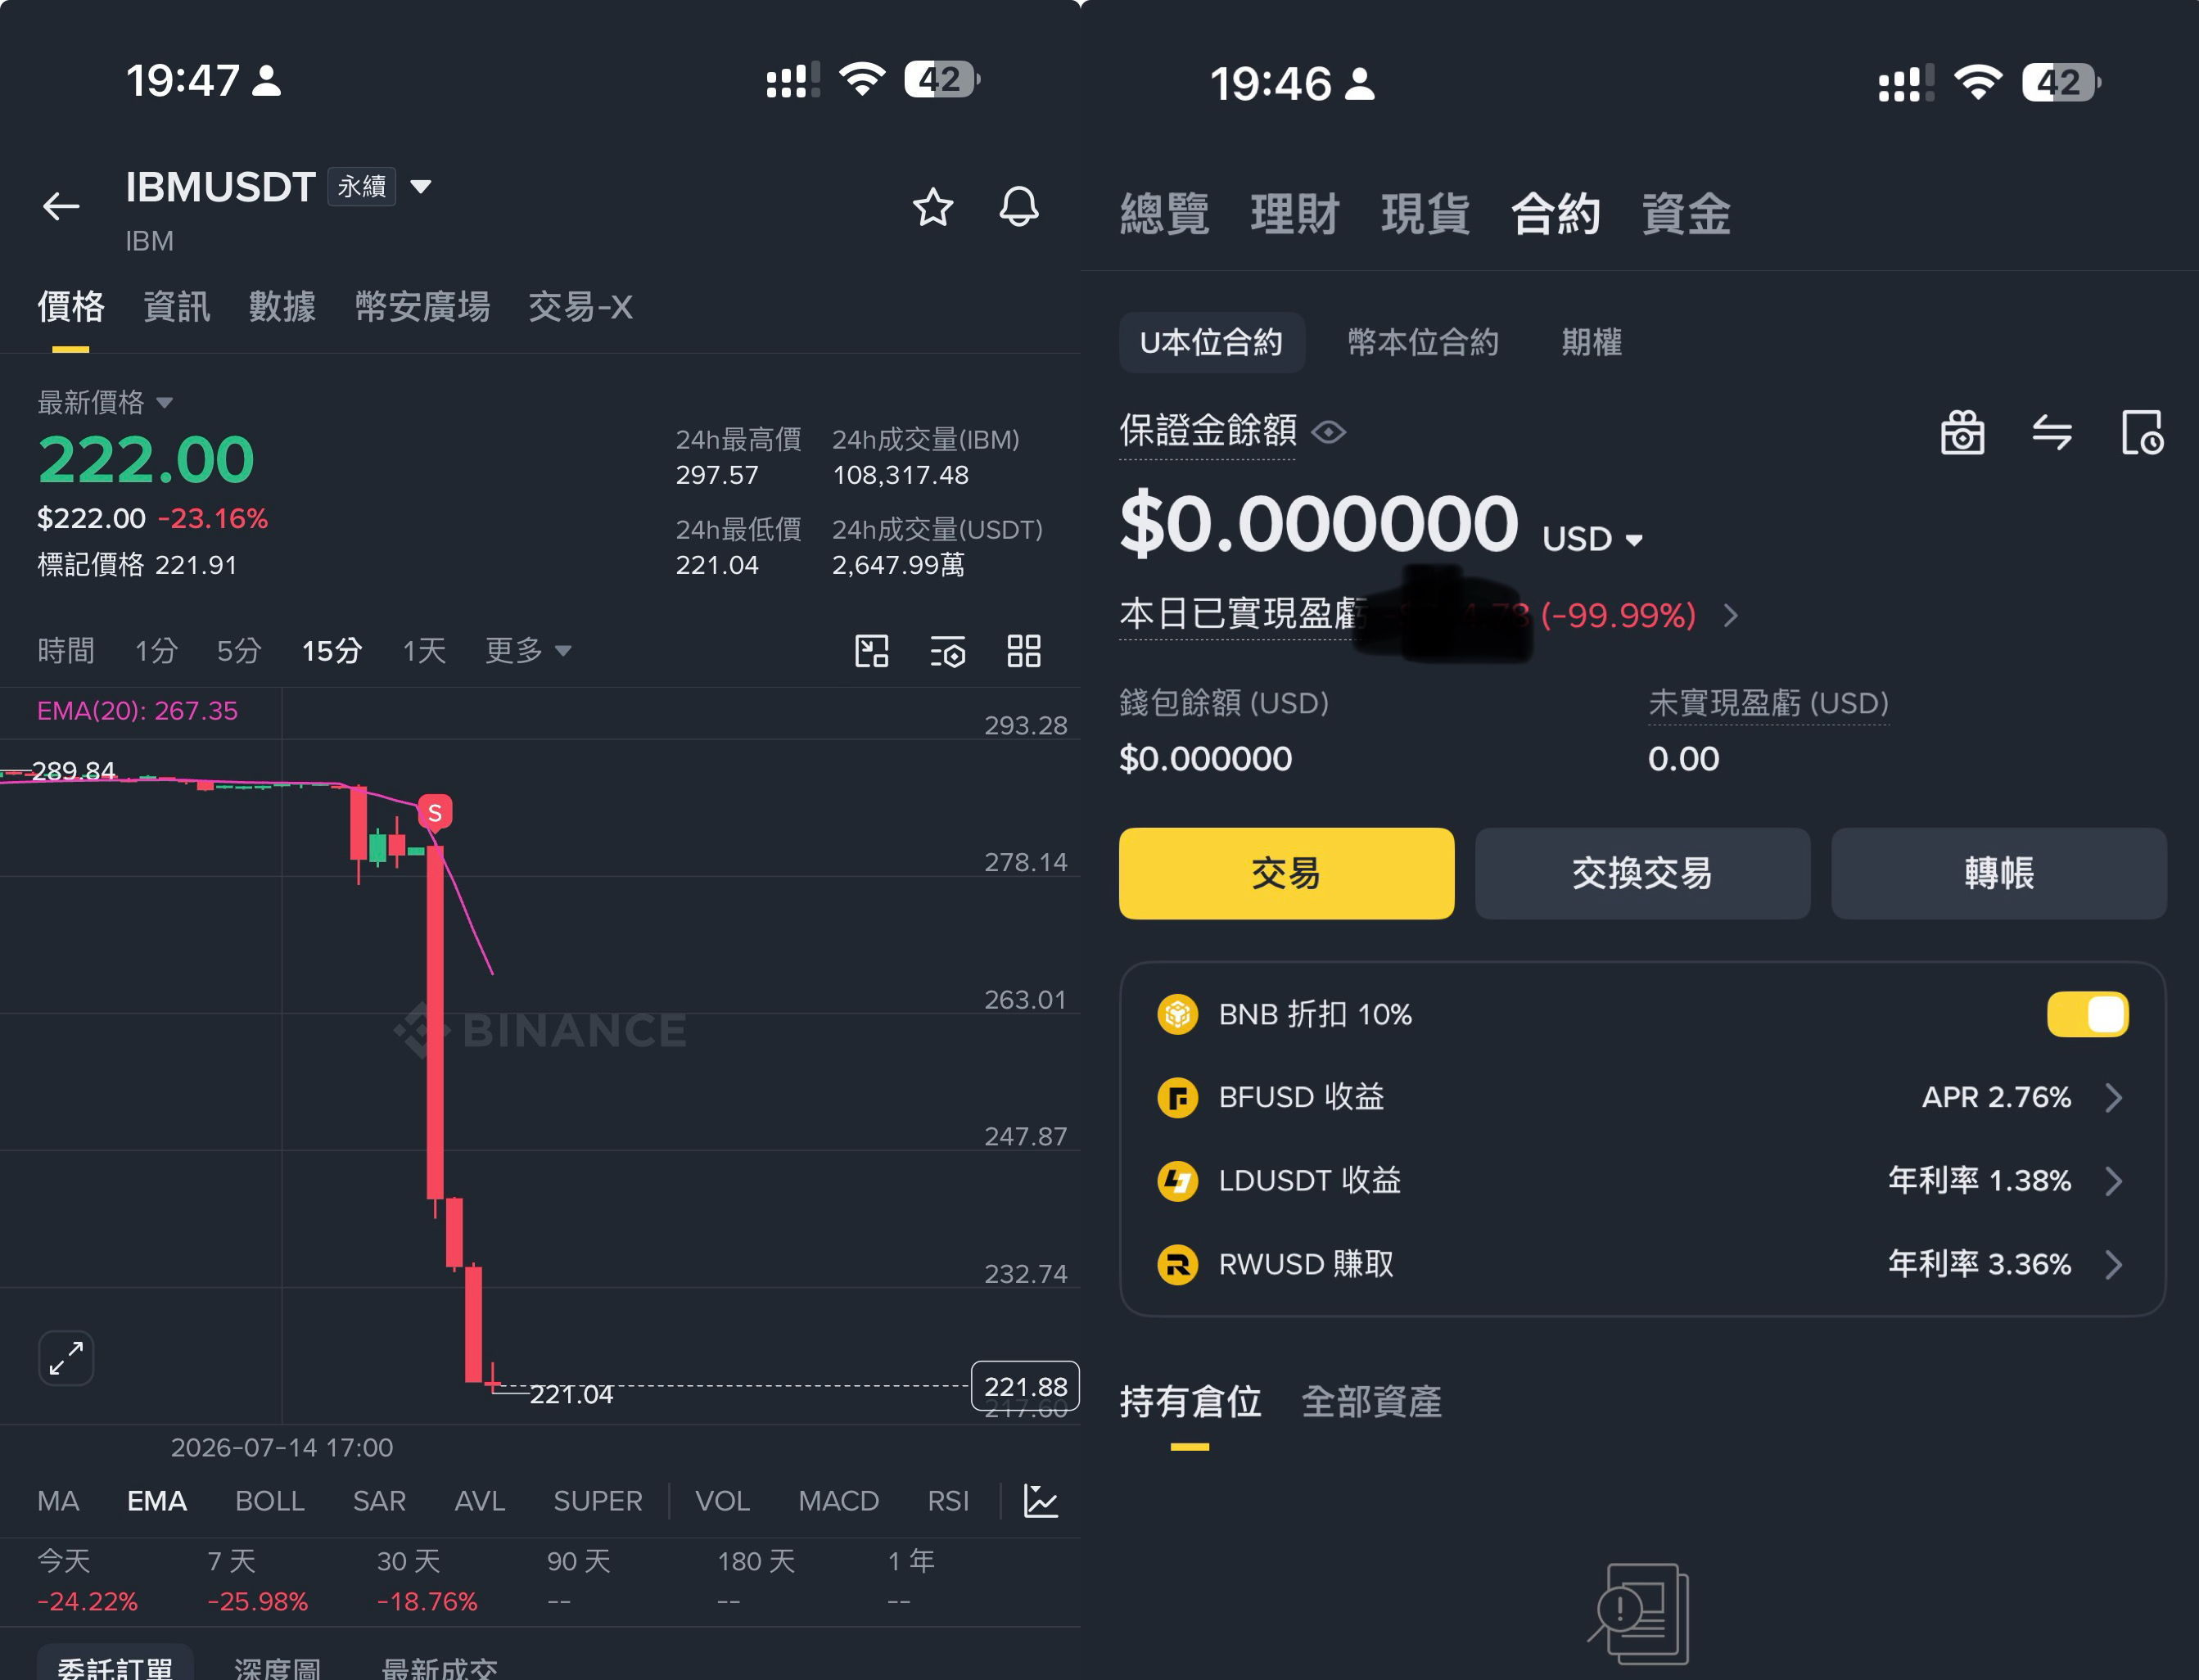
这周我犯了一个很低级的错误:做 IBM 的时候,挂单以后忘了设置止损。
这单是在另外一个合约账户里做的,里面只有 200U。昨天 IBM 提前公布了一些财报信息,市场预期很差,股价直接跌了 20% 多。我用的是 20 倍杠杆,那个账户直接爆仓。
我本来没想赌财报,这件事更像一次黑天鹅。但黑天鹅本来就不会提前通知你。止损的作用就是把这种情况的损失先锁住。还好这个账户只有 200U,亏损不算多;要是账户再大一点,这个错误就很难受了。
现在只要开单,我会先确认止盈止损有没有挂上,再去做别的事。止损单别只放在脑子里。
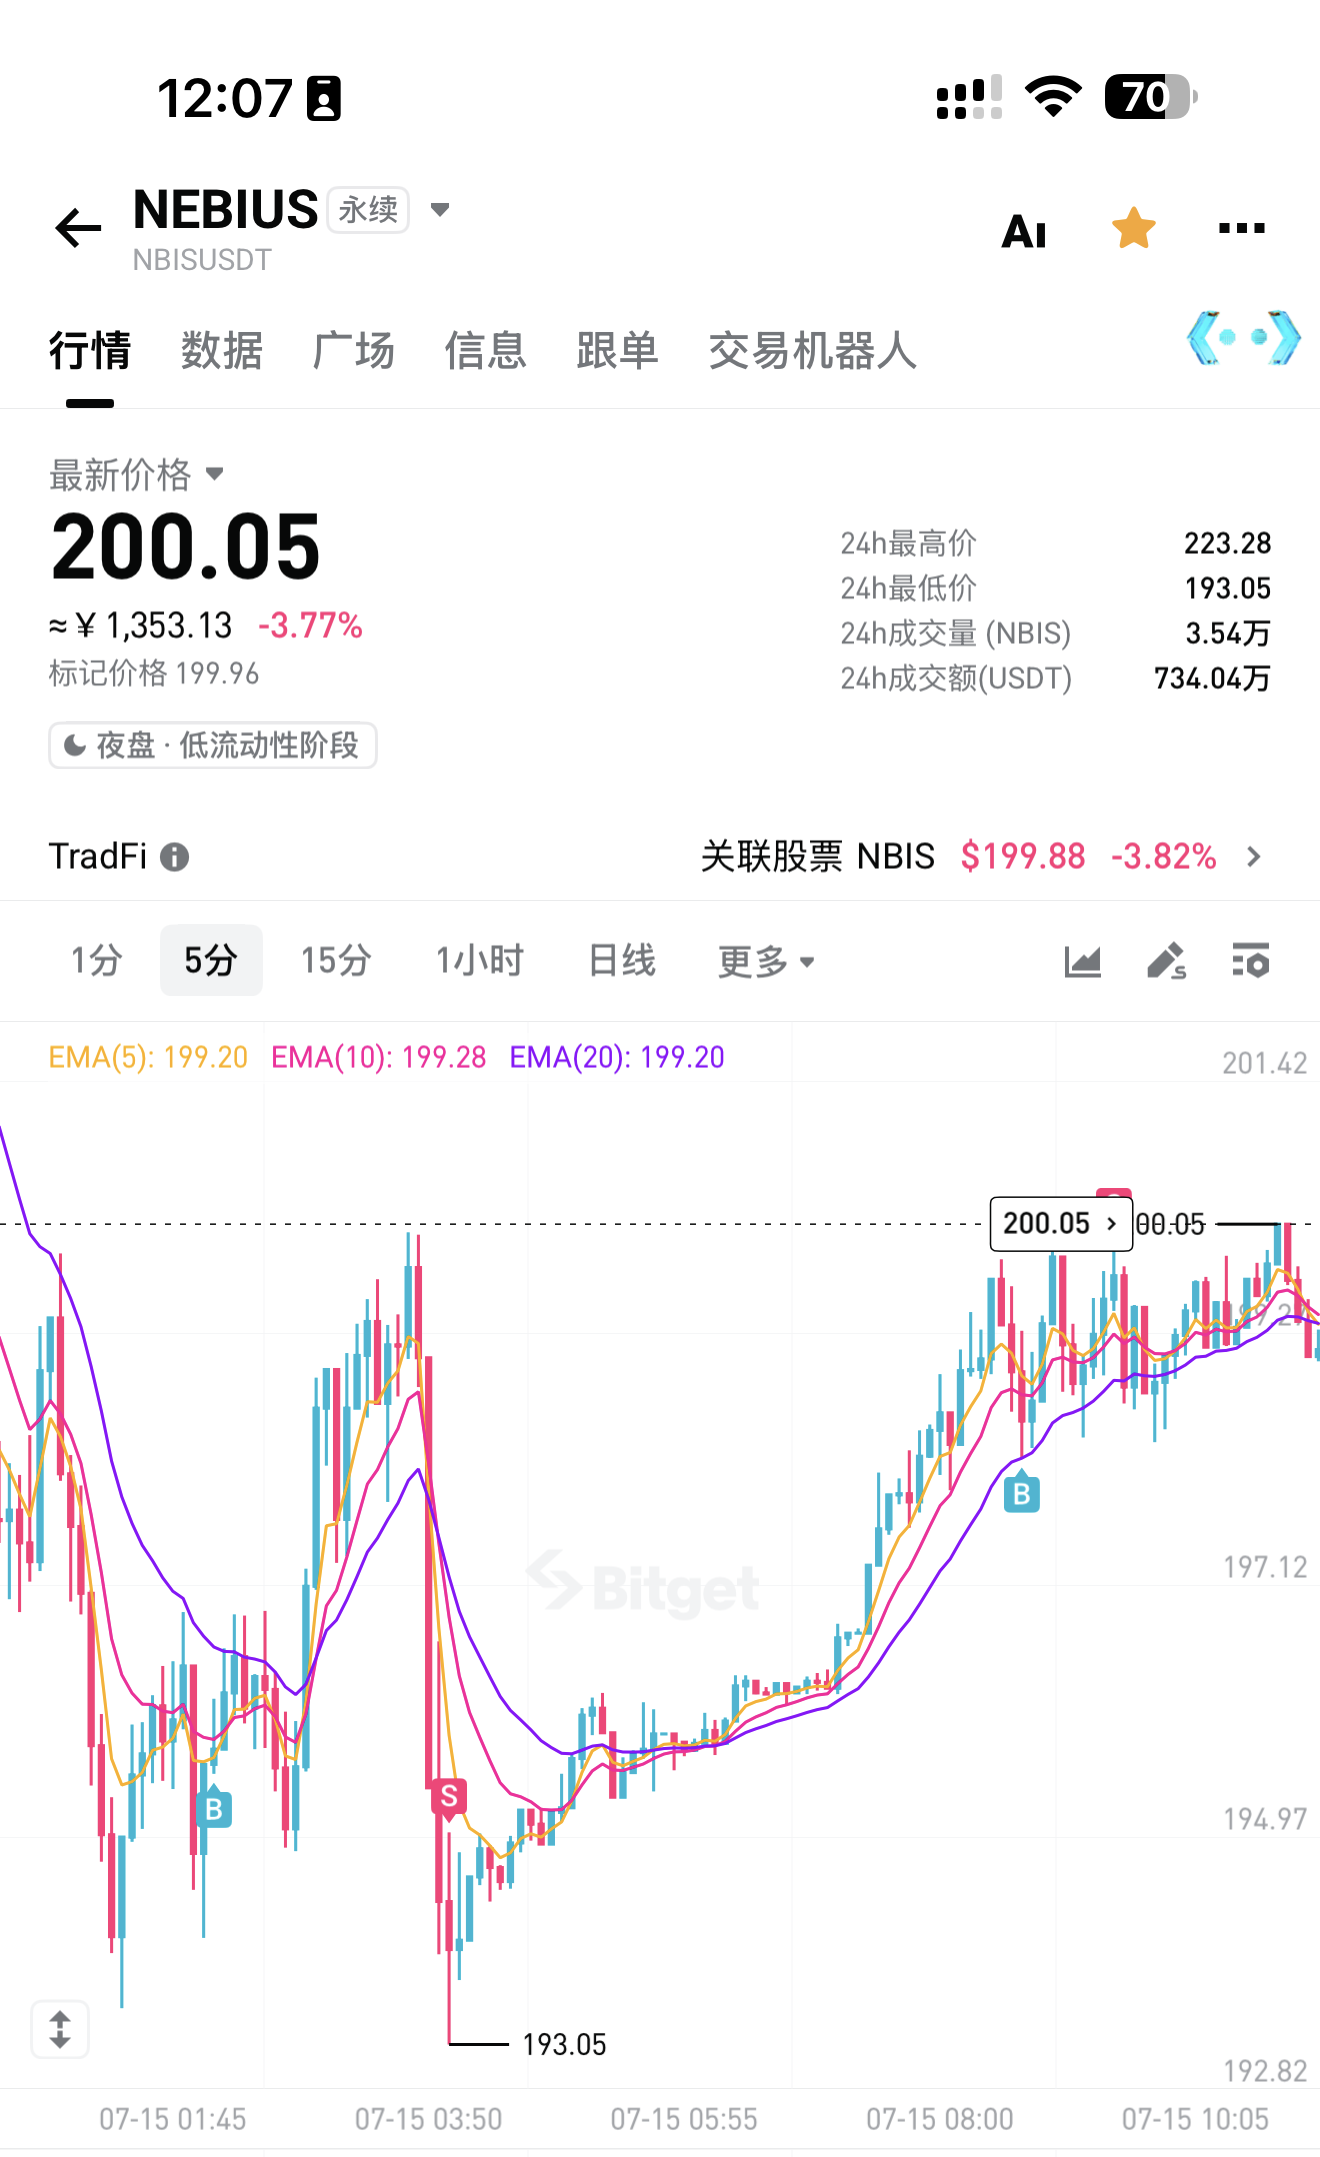
还有一单也挺烦的。昨天晚上睡觉前我开了单,止盈和止损都挂好了,然后去睡觉。
早上醒来发现单子被止损了。最气的是,它在美股收盘以后跌了一下,刚好把我的止损打掉,后面价格又上去了。
美股盘前盘后的流动性经常不够。币圈里的股票合约可以 24 小时交易,价格还是跟着对应的美股标的走。美股已经收盘,合约还在交易,流动性差的时候就容易出现这种情况。
以前做 ES 合约,我有时候会把止损放得很精准,一个 tick 都不想多给,刚好打到 MM 目标也很正常。股票合约很难这么做,特别是在流动性不足的时间段。止损可以留一点冗余空间,仓位也得跟着能承受这个空间。
对我这种小账户来说,暂时会继续按这个思路做:
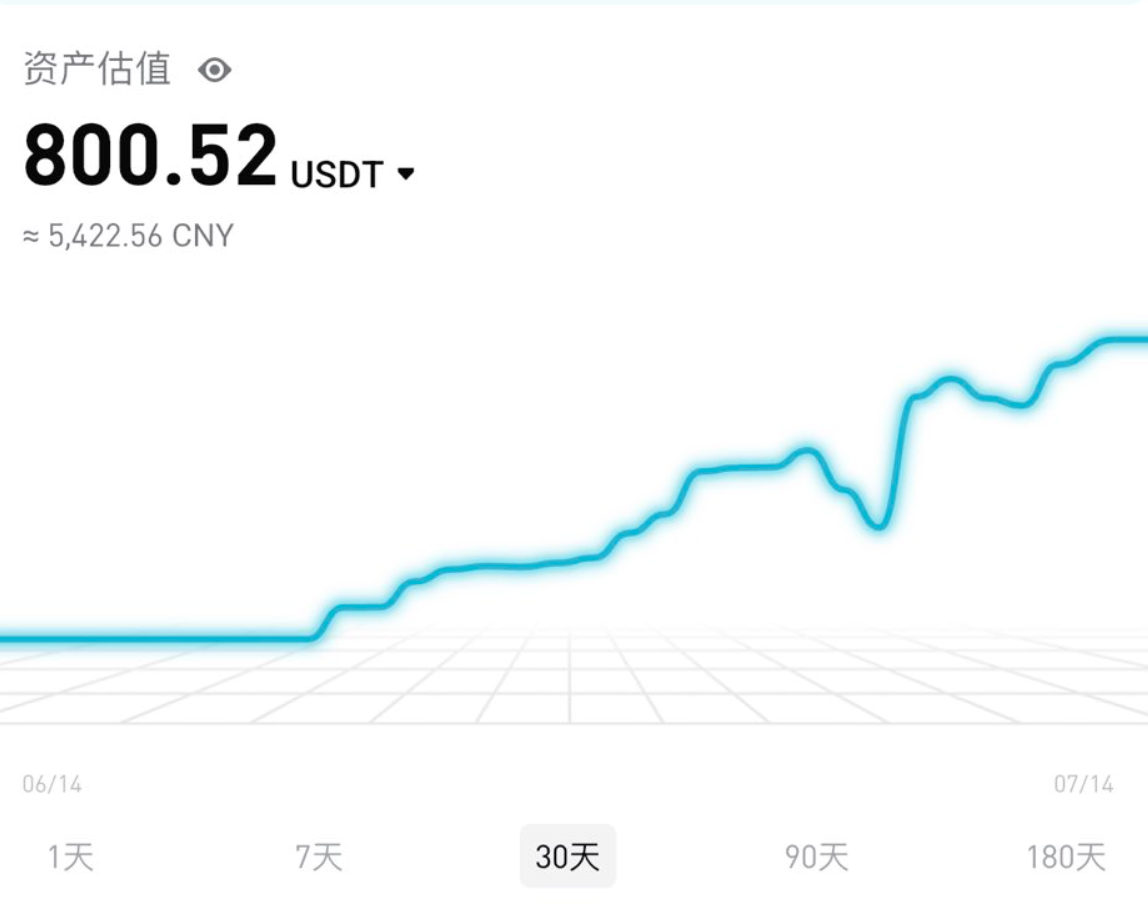
账户从 400U 到 800U,还远远谈不上稳定。这周的行情刚好适合我做短线,KORU 也给了不少机会,后面会不会还这么顺,我现在不知道。
接下来还是继续做,账户涨了跌了都记下来。等曲线再长一点,才知道这套节奏到底能不能做下去。
开户、KYC、出入金,或者做单有问题,可以进交流 Telegram 群问。
交易风险很大,这篇只是我自己的操作笔记,不构成投资建议。


