
2026-11-12 10:40:05
这两天楽天証券、SBI 証券和みずほ証券陆续挂出了 Anthropic 的 IPO 专题页面,楽天更是在 11 月 11 日就开始受理申购。作为一个每天都在用 Claude 和 Claude Code 写代码、写文章的人,看到自己天天付订阅费的公司要上市,而且能直接参与申购,过去错过了 NVDA,AMD,想着 Anthropic 不能错过了。这篇文章把我这几天查到的发行条件、四家券商的规则差异和申购注意事项整理一下,方便在日本的朋友在截止之前做决定。
需要先说明的是,本文信息截至 2026 年 11 月 12 日,发行价、日程都可能变化,最终以各券商官方页面和目论见书为准,也不构成任何投资建议。
Anthropic 在 2026 年 11 月 10 日向美国 SEC 提交了 S-1 的第二次修订(Amendment No. 2),正式给出了发行价区间。和之前很多年里那种“传闻要上市”的新闻不同,这次是已经进入路演和簿记阶段的真实发行,日本这边的有価証券届出書也已经在 11 月 2 日提交给关东财务局,11 月 11 日又提交了订正版,公布了日本募集的规模。
| 项目 | 内容 |
|---|---|
| 发行人 | Anthropic, PBC(公益公司) |
| 上市市场 | Nasdaq Global Select Market |
| 股票代码 | ANT |
| 发行股票 | Class A 普通股 |
| 发行价区间(仮条件) | 每股 70 到 78 美元 |
| 发行股数 | 8.25 亿股,其中新股 801351354 股,老股东出售 23648646 股 |
| 超额配售 | 最多 123750000 股 |
| 募资规模 | 577.5 亿到 643.5 亿美元(不含超额配售) |
| 同步私募 | 260 亿美元无投票权 Class N 股,由 AMD、Broadcom、Google、Micron、Microsoft、Nvidia、TSMC 七家按 IPO 价格认购 |
| 估值 | 完全稀释口径最高约 1.404 万亿美元 |
| 日本募集规模 | 30 亿到 35 亿美元(约 4739 亿到 5528 亿日元) |
| 日本募集股数 | 约 3846 万到 5000 万股 |
| 主承销商 | Goldman Sachs、Morgan Stanley 等 |
| 日本事务干事 | みずほ証券 |
| 定价日 | 美国时间 11 月 18 日(日本时间 11 月 19 日) |
| 上市日 | 美国时间 11 月 19 日(预定) |
首先从规模看,单次 IPO 募资接近 650 亿美元,加上同步私募,净募资最高可以到 937 亿美元,这是美股历史上前所未有的规模,比 2026 年 6 月 SpaceX 的 IPO 还要大得多。日本这边的 35 亿美元上限,也超过了 SpaceX 当时在日本募集的约 22 亿美元。其次是估值,这个区间比市场年初传言的 2 万亿美元低了 30% 到 40%,日本経済新聞的解读是美国中期选举民主党获胜后,市场担心数据中心建设会受到更严格的监管,AI 股整体情绪偏谨慎。最后是散户配额,CNBC 报道 Anthropic 计划把大约 20% 的股份分配给个人投资者,这对散户来说算是比较友好的。
在决定要不要申购之前,我觉得至少要把招股书里几组关键数字看一遍。Anthropic 2026 年前三季度营收 332 亿美元,单是第三季度就有 170 亿美元,到 10 月底年化收入(run-rate)已经达到 810 亿美元,比 9 月底又多了大约 100 亿美元。
但另一面是同期净亏损高达 1040 亿美元,而且第三季度重新回到了营业亏损。更夸张的是招股书披露的算力和基础设施承诺高达 9009 亿美元,账上现金和短期投资大约 1320 亿美元。换句话说,这家公司是在用极高的资本投入换增长,这次 IPO 募集的钱很大程度上就是要给 GPU 和数据中心。
治理结构也是需要注意的地方。Anthropic 是一家公益公司(Public Benefit Corporation),创始人持有的 Class F 股份掌握 50.1% 的投票权,董事会多数成员由长期利益信托(Long-Term Benefit Trust)选出。招股书里写得很直白,Class A 股东对公司的影响力“有限”。在日本申购到的就是 Class A 股,也就是说你买到的是经济权益,基本上没有话语权。另外,7 位联合创始人这次每人出售约 340 万股,按中间价计算每人套现约 2.5 亿美元,这个比例不大,但也算一个信号。
这次在日本面向个人投资者销售的只有四家:楽天証券、SBI 証券、みずほ証券和三菱 UFJ モルガン・スタンレー証券。Goldman Sachs 证券和モルガン・スタンレー MUFG 证券虽然也参与日本募集,但只面向机构投资者。マネックス証券、松井証券、DMM 株目前都没有发布取扱公告,三菱 UFJ e スマート証券有人猜测可能会从三菱 UFJ モルガン・スタンレー那里分到一部分,但截至目前没有官方消息。
| 对比项 | 楽天証券 | SBI 証券 | みずほ証券 | 三菱 UFJ モルガン・スタンレー証券 |
|---|---|---|---|---|
| 申购期间 | 11/11 至 11/19 2:00 | 尚未公布具体日期 | 11/12 至 11/18 10:00 | 11/11 至 11/18 11:00 |
| 申购渠道 | 仅 PC 网页版 | 网上、店头 | ネット倶楽部(抽选)、店头、电话 | 主要通过营业员 |
| 结算货币 | 日元或美元 | 仅美元 | 按みずほ汇率估算金额 | 美元,换汇用公司汇率 |
| NISA 成长投资枠 | 支持 | 支持 | 以官网为准 | 未说明 |
| 买入手续费 | 0 日元,换汇手续费也是 0 | 0 日元 | 免费 | 只需支付购入对价 |
| 资金准备 | 抽选前到账 | 申购时需要美元余力 | 条件决定日前一营业日 | 以官网为准 |
| 抽选结果 | 11/19 9:30 起 | 条件决定日 9:30 前 | 11/19 10:00 左右 | 不抽选,超额时可能部分分配或零分配 |
| 辞退截止 | 11/19 12:59 | 条件决定日 12:59 | 条件决定日 12:59 | 未说明 |
| 开户时间 | 最快次营业日 | 最快次营业日 | 网上开户最快 3 营业日 | 大约 1 周 |
| 特色 | 可以直接用日元申购,对新手最友好 | ハイパー預金 10 万日元以上可参加追加抽选 | 日本募集的事务干事,分到的份额可能最多 | 对面销售,偏向老客户 |
楽天是目前日程公布得最完整的一家,11 月 11 日已经开始受理。申购入口比较隐蔽,不在国内 IPO 列表里,也不能在 App 里操作,必须用电脑登录网页版,从「米国株式」进入「IPO」页面。下单只能选成行(市价),也就是说你只决定要几股,价格由全球统一的定价结果决定。
楽天最大的优势是可以用日元结算。日元结算需要准备的金额是“申购股数 × 发行价 × 汇率 × 1.05”,这多出来的 5% 不是手续费,而是为了应对汇率波动预先冻结的缓冲资金,成交后会按实际金额结算。举个例子,按上限 78 美元、汇率 158 日元计算,申购 10 股需要准备大约 129402 日元。申购时不需要资金到账,只要在 11 月 19 日 2:00 抽选之前把钱准备好即可,如果开通了マネーブリッジ的自动 sweep,楽天銀行的余额也算在内。需要注意的是,如果抽选时资金不足,楽天只会按你能负担的股数参加抽选。
SBI 在 11 月 3 日就宣布会受理申购,支持 NISA 成长投资枠,申购手续费免费,但截至我写这篇文章的时候具体受理日期还没有挂出来。参考 6 月 SpaceX 的流程,SBI 一般是在仮条件决定后开放申购,在条件决定日前一天的 10:59 截止,按这次的节奏推算截止时间很可能在 11 月 18 日上午,大家记得每天去官网看一下。
SBI 的特别之处在于ハイパー預金联动。如果在判定时点 SBI ハイパー預金 的余额在 10 万日元以上,普通抽选落选之后还可以参加一次追加抽选,追加抽选的数量大约是当选人数的 10% 以内。但 SBI 这次只支持美元结算,ハイパー預金里的日元不能直接用来付款,日元买付余力也不能用。所以如果想在 SBI 申购,需要准备两笔钱:一笔是购买用的美元,一笔是放在ハイパー預金里拿追加抽选资格的 10 万日元。另外,SBI 当选后的辞退时间窗口只有不到 4 个小时,而且不能只辞退一部分。
如果还没有 SBI 账户,可以参考我之前写的 外国人在日本开通 SBI 证券开户 。
みずほ是这次日本募集的事务干事,也就是负责统筹日本销售的券商,按日本 IPO 的惯例,事务干事分到的份额往往最多。网上申购走「ネット倶楽部」的抽选参加服务,期间是 11 月 12 日到 11 月 18 日 10:00,结果在 11 月 19 日 10:00 左右公布,成交的话 16:30 左右会收到约定通知。
みずほ的门槛在于开户,网上开户最快也要 3 个营业日,今天开户的话勉强能赶上,再晚就来不及了。资金方面,需要在条件决定日前一个营业日之前,按みずほ公布的汇率准备好估算金额。
这家是传统的对面证券,需求调查期间是 11 月 11 日到 11 月 18 日,最后一天只到上午 11:00。官网写明不面向个人和法人客户做簿记建档,申购超过发行股数时可能只分配一部分甚至分不到。按这家公司在日本国内 IPO 的一贯做法,大部分份额是通过营业员分给大客户的。开户大约需要一周,如果现在还没有账户,基本可以放弃这家了。
我自己的思路是这样的:如果你已经有楽天账户,又不想折腾换汇,楽天是最省心的选择,用日元申购、NISA 也能用。如果你的主力账户是 SBI,并且已经在用ハイパー預金,那 SBI 多一次追加抽选机会,值得申。みずほ因为是事务干事,理论上分配量最大,如果时间来得及,可以考虑网上开户去碰碰运气。
关于券商选择的更多比较,可以参考 日本券商选哪家 。
最实际的做法是多家同时申购。每家券商的抽选是独立的,在楽天、SBI、みずほ各申一份,中签概率自然会高一些。但要注意的是,美股 IPO 是“申购即购买”,如果几家都中了,你就会全部买入,所以每家申购的数量都要按“全部中签也能接受”来设定,别想着中一家就够了。
这是美股 IPO 和日本国内 IPO 最大的区别,也是最容易踩坑的地方。日本国内 IPO 抽中之后还需要自己再点一次“购入申込”,不点就自动放弃。而这次 Anthropic 的申购,楽天、SBI、みずほ的网上申购都是当选后自动成交,如果不想要,必须在辞退截止时间之前主动辞退。楽天的辞退截止是 11 月 19 日 12:59,SBI 和みずほ是条件决定日 12:59。错过这个时间点,就只能等上市后在市场上卖出了。
日本国内 IPO 的ブックビルディング可以选择“仮条件上限”或者“成行”,而这次是全球统一定价,日本投资者只是被动接受价格。最终发行价有可能落在 70 到 78 美元区间之外,楽天只接受成行订单,你申购时只能决定股数。所以资金要按区间上限再多留一些余量准备。
这次买到的是以美元计价的股票,即使用日元结算,你持有的本质上也是美元资产。以后卖出时的日元收益同时受股价和汇率两方面影响,如果股价不变但日元升值,换回日元也会亏。楽天上市后用日元交易会有每美元 25 钱的换汇成本,美股交易佣金是成交金额的 0.495%(上限 22 美元),卖出时还有 SEC 费用。
楽天和 SBI 都明确支持用 NISA 成长投资枠申购。成长投资枠每年额度是 240 万日元,按 78 美元、158 日元的汇率计算,大约能申购 190 股左右。不过 NISA 账户还在税务署审核中的话不能用,超出剩余额度的部分也要改用特定口座或一般口座。
用 NISA 申购高波动个股需要想清楚一点:NISA 里的亏损不能和其他账户的盈利损益通算,也不能结转。如果上市后跌得很惨,这部分亏损在税务上就完全白亏了,还白白占用了一部分终身额度。NISA 的基本规则可以看 在日本投资必看之 NISA,账户类型的区别可以看 特定口座 一般口座以及 NISA 的区别 。
很多人参加 IPO 抽选是冲着首日上涨去的,但大型美股 IPO 的首日涨幅往往没有日本小盘 IPO 那么夸张。参考几个案例:2026 年 6 月 SpaceX 以 135 美元发行,首日开盘 150 美元,涨了 11.1%,之后一段时间股价在发行价和开盘价之间徘徊;2023 年 Arm 以 51 美元发行,首日开盘涨 10%,现在是发行价的 4 倍左右;2021 年 Rivian 以 78 美元发行,首日开盘涨了 36.9%,现在只剩发行价的六分之一左右。超大型 IPO 供给量足够大,首日不一定会被炒上去,而上市之后的走势完全取决于公司基本面和市场情绪。
楽天的说明是上市日日本时间 22:35 左右开始可以交易(夏令时为 21:35),但超大型 IPO 的首笔成交通常要等到美国开盘之后几个小时,日本时间可能已经是深夜甚至凌晨。如果没有中签,也可以在上市当晚开始在各家券商以普通美股的方式买入,不过那时就是市场价格了,可能比发行价高也可能低。
除了前面提到的巨额亏损和投票权有限,还有几点值得注意。一是锁定期,美股 IPO 通常在上市后约 180 天迎来早期股东的锁定期解禁,届时可能出现抛压,具体条款要看招股书。二是日程变化,みずほ的旧版页面写着条件决定日在“2026 年 11 月到 2027 年 4 月之间的某一天”,日本的有価証券届出書也保留了延期的可能,如果市场环境突然恶化,推迟也不是不可能。三是集中度风险,把太多资金押在单一个股上,对任何人来说都不是稳健的做法。
如果让我来定,我会在手上已有账户的券商各申一份,数量控制在“全部中签也不心疼”的范围内,并且用特定口座而不是 NISA。理由很简单:我看好 Anthropic 的产品和增长,但 1.4 万亿美元的估值已经把很多乐观预期计算进去了,加上 9000 亿美元的算力承诺,这家公司未来几年的现金流压力非常大。用 NISA 去赌一只首年就可能大幅波动的新股,万一亏了连损益通算都做不了,不太划算。如果没中签,我更倾向于等上市后几个月,等波动小一些、第一份季报出来之后再考虑要不要买。
Anthropic 这次 IPO 对在日本的个人投资者来说是一个难得的机会,四家券商、日元结算、NISA 都可以用,参与门槛比以往任何一次美股 IPO 都低。但正因为门槛低,更要搞清楚它和日本国内 IPO 的区别:申购就是购买、不能自己出价、要承担汇率风险、中签后要在 12:59 之前决定是否辞退。我的建议是先确认自己手上有哪家券商的账户,按“全部中签也能接受”的金额分散申购,再把辞退截止时间记到日历里。至于要不要长期持有,我还会继续观察 Anthropic 是否能将营业额锁定成稳定的利润。
在日本申购 Anthropic IPO 完全指南:四家券商对比、发行价区间与申购注意事项最先出现在EV 的日本生活记录。
2026-11-11 10:41:18
今天整理 [[楽天証券]] 的持仓,准备核对一下年底几个权利确定月的 [[日本株主優待]],发现有好几只股票的状态栏里写着「貸株中」。我一开始还以为自己看错了,因为我印象里从来没有主动把哪只股票借给别人。仔细一查才想起来,开户的时候顺手勾选了貸株サービス,而且「新規買付時の自動貸出設定」是「自動で貸出す」,于是之后买进的股票都在不知不觉中被借了出去。对我来说最关心的问题只有一个:这些被借出去的股票,到了权利确定日还能不能拿到优待?带着这个疑问,我把楽天証券官方的规则页面从头到尾读了一遍,顺便把利息怎么算、有几种贷出方式、手机和网页上怎么管理都整理成了这篇文章。
「貸株中」的意思很直接:你持有的这只股票现在已经借给了楽天証券。楽天証券把从个人投资者那里借来的股票,再转借给机构投资者等需要卖空或者需要股票的一方,从贷株市场上收取费用,然后把其中一部分以「貸株金利」的形式按日计算、按月支付给你。官方的说法是,这是一种你和楽天証券之间签订的「消費貸借契約」,也就是说在法律上股票确实是借出去了,而不是单纯放在券商那里保管。
这一点是理解后面所有规则的关键。借出期间,股票登记在楽天証券或者第三方名下,官方风险说明里写得很清楚:贷借期间你会丧失作为股东的全部权利和义务。这意味着如果在权利确定日那天股票还处于借出状态,股东名簿上就没有你的名字,优待、配当和股东大会的表决权都轮不到你。楽天証券之所以设计了后面要讲的「株主優待・配当金自動取得サービス」,就是为了在权利确定日前自动把股票收回来,帮你把这些权利拿到手。
另外有两点经常被问到,这次在官方页面上都核实到了。第一,借出中的股票可以随时卖出,不需要先下返却指示,直接下卖单就行,系统会自动处理返还,而且中途卖出没有任何违约金之类的惩罚,金利计算到约定日起第 2 个营业日。第二,借出中的股票不属于券商「分別保管」和「投資者保護基金」的保护范围,楽天証券也不会为此向你提供担保,这是一笔无担保的借贷。股价涨跌带来的盈亏和普通持有完全一样,贷株本身不会额外放大亏损,但万一楽天証券自身出现信用问题,这部分股票的保护程度就不如普通保管的股票。
在楽天証券的持仓或者貸株一覧里,你可能会看到下面几种状态,弄清楚它们的含义,就能知道自己的股票处于哪个阶段:
| 状态 | 含义 |
|---|---|
| 貸株中 | 股票已经借给楽天証券,每天都在产生貸株金利 |
| 一部貸株中 | 只借出了一部分股数,剩下的设成了不借出 |
| 振替中 | 正在借出或者返还的过渡期,通常持续 1 到 2 个营业日 |
| 強制振替中 | 选了优待优先类コース,系统在权利付最终日到权利确定日期间自动收回股票 |
| 権利処理中 | 发生股票分割等公司行为,正在处理权利 |
| 貸株未設定 | 没有借出 |
| 貸株対象外 | 这只股票本身不在可借出的范围内 |
其中最值得留意的是「強制振替中」。如果你在权利日附近看到这个状态,说明系统正在帮你把股票收回来以取得权利,这时候反而是好消息。按官方给出的时间表,选了「株主優待優先」或「株主優待・予想有配優先」的股票,会从权利付最终日开始显示強制振替中,一直持续到权利确定日,权利确定日当天不产生金利,之后再自动重新借出。
貸株サービス的对象是国内上场株式,但有不少例外。官方列出的非对象銘柄包括:ほふり(証券保管振替機構)不处理的銘柄、东证外国株市场銘柄、楽天自己及集团公司的股票、东证面向专业投资者的市场銘柄、上場新株予約権証券、ETF 和 ETN、単元未満株、整理銘柄,以及楽天証券另行规定的銘柄。
比銘柄更重要的是口座类型。楽天証券只会借出特定口座和一般口座里的股票,[[NISA]] 口座里的股票一律不参与贷株:
| 口座类型 | 能否貸株 |
|---|---|
| 特定口座 | 可以 |
| 一般口座 | 可以 |
| 旧 NISA | 不可以 |
| NISA 成長投資枠 | 不可以 |
楽天証券自家投资媒体的文章提到,这条口座规则对国内股票和美股都适用。反过来说,只要在持仓里看到「貸株中」,就说明这只股票一定放在特定口座或一般口座里。我这次看到的几只确实全在特定口座,放在 NISA 里的优待股一只都没有被借出。
这也给了我们一个思路:如果某只股票的优待对你很重要,又不想操心貸株的各种例外,可以考虑放在 NISA 成長投資枠里持有,这样它根本不会被借出去。不过 NISA 的年度额度和生涯额度都有限,而且 NISA 里的亏损不能和其他口座通算,把哪些股票放进 NISA 要结合额度、预期收益和税务一起权衡,不能只为了避开貸株做决定。
开通貸株服务也不需要先开 [[信用取引]] 口座,只要同意电子交付,个人和法人都可以申请;开了信用、FX 或先物期权口座的人同样可以申请,区别只在于计息开始的时间(后面会讲)。借出的单位是単元株数的整数倍,也就是说 100 株为一单元的股票,只能按 100 株、200 株这样借出,零碎的単元未満株不行,个别銘柄还会直接显示为「貸株対象外」。
还有两种情况需要提前处理才能借出:作为信用取引代用有価証券的股票,要先转成「保護預り」;在担保设定中的股票,要先解除担保。顺带一提,如果你在用 [[楽天銀行 証券担保ローン]],貸株设定中的股票是不能作为担保的,两者只能二选一。
楽天証券提供的贷出方式其实不止一种,很多人混在一起看,容易搞错规则。
第一种是最常见的「貸株サービス」,也就是这篇文章的主角。它针对的是你在特定口座或一般口座中以保護預り方式持有的现物股票,需要单独申请开通,可以按銘柄设置是否借出、借出多少股,并且可以在三种コース之间选择。
第二种是「信用貸株」。如果你开通了 [[信用取引]] 口座,用作代用有価証券的股票也可以借出赚取金利,同时这些股票仍然按前一日终值的 80% 左右计算保证金余力,等于一份股票同时发挥两份作用。信用貸株有几个和普通貸株不同的地方:开通信用口座时默认就会启用,不想用的话需要手动关闭;只能按銘柄决定借或不借,不能只借出同一銘柄的一部分;コース固定为「株主優待・予想有配優先」,不能选金利优先;同一銘柄在两种服务下的金利也可能不一样。另外,信用貸株中借出部分的代用评价额会作为担保金分別管理,这一点比普通貸株服务多了一层保护。
第三种是面向美股的貸株服务,楽天証券的推广页面上已经把国内株式和米国株式放在一起介绍,美股的金利可以选择以日元或美元领取。本文主要讨论国内株式,美股的规则请以官方页面为准。
楽天証券的貸株金利按銘柄各自设定,属于变动金利,原则上每周调整一次,市场情况剧烈变化时也会随时变更。官方宣传中提到,1% 以上的「ボーナス金利銘柄」有很多,甚至有 10% 以上的,但大型蓝筹股的金利通常都很低。具体某只股票的当前金利,可以在登录后的「国内株式」→「貸株」→「貸株金利」页面查询。
每天的金利计算公式如下:
1 日的受取额 = 借出股数 × 当日终值 × 貸株金利(年率)÷ 365
举两个例子,就能感受到不同銘柄之间的差距。假设一只优待股股价 3000 日元,借出 100 株,年率 0.1%,那么每天的金利是 100 × 3000 × 0.1% ÷ 365 ≈ 0.82 日元,一个月 30 天下来大约 25 日元,几乎可以忽略。再假设一只股价 1500 日元的小型成长股被列为 5% 的ボーナス金利銘柄,同样借出 100 株,每天约 20.55 日元,一个月约 616 日元,这就有点意思了。官方 2024 年的固定金利活动举过一个更夸张的例子:100 万日元的股票按年率 7.25% 借出,30 天可以拿到约 5958 日元。
关于计算和入金的细节,有几条规则值得记住:
开始计息和结束计息的时间点,取决于你有没有开通信用、FX 或先物期权口座。没有开通这些口座的人,16 点前设置借出,从设置日算起第 3 个营业日开始计息;开通了的人,从设置日的下一个营业日就开始计息。新买入的股票如果设置了自动借出,前者从约定日起第 3 个营业日、后者从第 4 个营业日开始计息。返还时,16 点前下返却指示,第 3 个营业日返还完成,金利计算到第 2 个营业日为止。所有手续都以每个营业日 16 点为界,16 点以后的操作算作下一个营业日,16 点到 17 点是系统处理时间。
貸株金利在税务上属于「雑所得」或「事業所得」,走总合课税,不能和股票的转让亏损做损益通算,也不适用配当控除。官方说明是:如果你是年收入 2000 万日元以下的工薪族,貸株金利加上其他雑所得全年合计不超过 20 万日元,所得税方面就不需要做确定申告。不过要注意,这个 20 万日元的豁免只针对所得税,住民税原则上仍然需要申报,具体请以所在地的规定为准。
如果股票在配当的权利确定日处于借出状态,你拿到的就不是「配当金」,而是楽天証券支付的「配当金相当額」。它的金额等于配当金扣除所得税 15.315% 后的数额,大约在配当支付日后 5 个营业日入账。问题在于,配当金相当额同样被算作雑所得,不能享受配当金原本的税务处理,在特定口座里也不能和亏损通算。所以对于高配当股来说,选错コース的代价不只是少了一点点金利那么简单,而是把一笔本可以按配当所得处理的收入,变成了税务上更不友好的雑所得。
回到我最初的问题:「貸株中」的股票会不会影响株主優待?答案是要看你选了哪种コース。楽天証券的「株主優待・配当金自動取得サービス」提供了三种选择:
| コース | 权利确定日的处理 | 株主優待 | 配当 |
|---|---|---|---|
| 金利優先 | 不返还,继续借出,当天金利 5 倍 | 拿不到 | 以配当金相当额领取 |
| 株主優待優先 | 有优待信息的銘柄自动返还 | 能拿到 | 有优待的銘柄可拿配当,无优待的銘柄以配当金相当额领取 |
| 株主優待・予想有配優先 | 有优待或预计有配当的銘柄自动返还 | 能拿到 | 能拿到 |
选「株主優待優先」或「株主優待・予想有配優先」,系统会在权利付最终日开始自动把股票收回你的账户,取得权利后再自动重新借出,原则上你什么都不用做。代价只是返还期间那几天没有金利,对于优待股来说这点金利本来就微不足道。
选「金利優先」的话,股票在权利确定日依然是借出状态,优待就拿不到了。想拿优待,必须在权利付最终日的 16 点之前手动解除貸株设定。以 2026 年 9 月末的权利确定日为例,楽天証券的通知写得很明确:金利優先的用户需要在 9 月 28 日(周一)16 点之前解除设定。权利取得后想重新借出,没有信用等口座的人最早可以在 9 月 28 日 17 点 15 分操作,开通了信用等口座的人最早在 9 月 29 日 17 点 15 分操作。
这里还有一个容易被忽略的细节。系统判断一只股票有没有优待,依据的是 [[ミンカブ]](ミンカブ・ジ・インフォノイド)提供的优待数据;判断有没有配当,依据的是东京证券交易所 TMI 提供的预想配当数据。如果某只股票刚刚新设了优待,而数据还没更新,或者某个优待被数据提供方判定为不收录,「株主優待優先」就不会自动返还它。「株主優待・予想有配優先」的规则稍微宽一些:预想配当有配的会返还;预想配当未定、但过去 2 次权利确定日中至少有 1 次有配当的也会返还;新上市没有历史配当记录的同样会返还。但如果预想配当是 0 日元,或者未定且过去 2 次都是 0 日元,就不会返还。
即使选对了コース,也有两类情况自动返还帮不了你,这才是真正需要警惕的地方。
第一类是有持续持有或长期持有条件的优待。很多公司的优待写着「継続保有 1 年以上」或者「同一株主番号で 3 回以上連続して株主名簿に記載」,判断依据是股东名簿上的记录是否连续。官方注意事项里承认,系统虽然会在权利确定月以外另设基准日的情况下也尝试返还,但并不考虑每个銘柄的具体优待条件,股东名簿上同一株主番号的连续记载可能会因为借出而中断,从而导致你不符合长期持有的条件。更麻烦的是,有些公司会把临时股东大会确定的股东名簿也算进长期持有的判断里。对这类股票,官方的建议是自己去确认发行公司的优待条件,自己决定是否借出。我的做法很简单:有长期持有优待的股票,直接设成不借出。
第二类是不在自动返还范围内的公司行为。股票分割、合并、股票併合、无偿分配、有偿增资、新股予约权无偿分配、现物配当、单元股数变更这些会自动返还;但临时股东大会(包括定时股东大会延期的情况)、総株主通知请求、銘柄代码变更、市场变更、公司名称变更、决算日变更都不会自动返还。如果在这些情况的权利确定日股票还在借出中,优待、表决权、股东提案权都拿不到,需要你在权利付最终日(权利确定日往前数 3 个营业日)16 点前自己下返却指示。
此外还有几条比较边缘但值得知道的注意事项:持股比例超过 5% 需要提交大量保有报告书的人,借出的股票需要在报告书中注明;知道公司重要事实的内部人员在公开前进行貸株,可能构成内幕交易。这两点对普通散户影响不大,但官方特意写了出来。
楽天証券官方规则中写明,貸株的申请和各种指示可以通过网页(PC 网站和手机网页)以及 [[iSPEED]] 进行,[[マーケットスピード]] 和电话不支持。根据第三方博客的说明,iSPEED 是从 2025 年 3 月 23 日起支持貸株设置的,操作步骤大致如下:
同一个页面上还有「貸出設定」,可以选择「全貸」(全部借出)、「未貸」(不借出)和「一部未貸」(保留指定股数不借出)。「一部未貸」是个很实用的功能,官方也专门介绍过这种用法:比如你持有 1000 株,而优待在 100 株以上内容都一样,那就把 100 株设成不借出,剩下 900 株继续赚金利,两头都不耽误。需要提醒的是,iSPEED 的界面名称可能随着版本更新而变化,实际操作时以 App 里的显示为准。
网页版的功能更完整,适合一次性批量调整。如果还没开通服务,登录后从右上角「マイメニュー」→「申込が必要なお取引(信用、先物・オプション、FX など)」→「国内株式」→「貸株サービス」申请即可,没有任何费用。已经开通的话,进入「国内株式」→「貸株」,主要会用到下面几个入口:
楽天証券的演示页面里,修改コース的路径是在貸株页面的「株主優待・配当自動取得」栏点击按钮,选好コース后点击「設定」。用手机浏览器登录网页版应该可以走同样的路径,不过我没有逐一核实手机网页的界面,如果找不到入口,用 iSPEED 或者 PC 网页操作更稳妥。
把规则全部理清楚之后,我把自己的持仓重新分了一下类,大致的思路是这样的:
如果你懒得逐只调整,最省心的办法是在「貸株各種設定」里把默认コース设成「株主優待・予想有配優先」,然后只对少数有长期持有条件的股票单独设成不借出。每次临近权利确定月,花一分钟在持仓里看一下状态,确认没有意外的「金利優先」,就基本不会出问题。
还有一点要特别留意时间。所有和貸株有关的手续都以营业日 16 点为截止,而权利付最终日本身就是最后期限,晚一分钟就要等到下个月或者下一年。如果你同时在用 楽天証券らくらく優待取引详解 里介绍的优待クロス取引,现物买入的那部分股票如果默认自动借出,也要确认コース设置正确,否则辛辛苦苦付了貸株料做クロス,最后优待却因为股票被借出去而落空,那就太可惜了。
貸株本身并不会让你失去优待,真正决定结果的是コース的选择和几个容易被忽略的例外。对于大多数持有优待股的个人投资者来说,貸株金利往往只有一年几十到几百日元,远不如一份优待来得实在;但对于没有优待的ボーナス金利銘柄,它又确实是一笔不需要任何操作的额外收入。我的态度是把貸株当成一个「顺手的小副业」,而不是主要的收益来源,先保证优待和配当拿到手,再考虑金利。
如果你也在楽天証券开了貸株服务,建议现在就打开 iSPEED 或者网页看一眼自己的默认コース,特别是那些有长期持有条件的优待股,确认它们没有被悄悄借出去。后续我也会在 日本株主優待 系列里,把各个优待銘柄是否适合借出一并标注出来。
2026-11-04 09:46:29
在日本入职新公司,人事发来的入社手续里通常会有一行不起眼的字:「健康保険:協会けんぽ」或者「健康保険:○○健康保険組合」。第一次看到的时候我也没当回事,反正工资条上都会有一行「健康保険料」被扣掉,医院里出示保险证(现在是 My Number Card マイナンバーカード 或资格确认书)只付三成。但后来和朋友聊跳槽、聊生孩子、聊体检的时候才发现,同样是「社保」,不同公司的人拿到的待遇其实差得挺多,有人生病休养时公司健保会再补一笔,有人每年免费做人间ドック,有人保险费率比我还低一大截。
这篇文章就把这两类上班族健康保险,也就是「協会けんぽ」(俗称协会健保)和「健康保険組合」(俗称组合健保)讲一下。如果你是在日本工作的外国人,这两者之一基本就是你的健康保险,搞懂区别,下次换工作、办家属手续、算到手工资的时候心里更有数。
日本实行国民皆保险,所有居住在日本的人都必须加入某一种公共医疗保险。大体可以分成三类:自营业者、学生、无业人员加入的国民健康保険;公务员和私立学校教职员加入的共済组合;以及在公司上班的人加入的「被用者保険」,也就是常说的社会保险(社保)里的健康保险部分。我之前在 日本三大健康保险类型简介 里粗略介绍过这三类。
被用者保険又分成两条路:规模较小、没有自己成立保险组织的公司,员工加入由国家设立的公法人「全国健康保険協会」运营的協会けんぽ;规模较大的企业,或者同一行业的公司联合起来,可以自己成立「健康保険組合」,员工加入的就是组合健保。所以这两者的本质区别其实就是一句话:保险的运营方不一样,一个是全国统一的大集体,一个是企业或行业自己的小集体。
需要强调的是,这个选择权不在员工手里。你加入哪一种,完全取决于雇主是哪种。公司有自己的健保组合,你入职就自动成为组合的成员;公司没有,就是協会けんぽ。个人能做的,主要是在跳槽的时候把它当作一项福利去评估。
協会けんぽ是日本最大的健康保险运营者,覆盖约 4000 万人(含被扶养者),主要服务中小企业。它不需要企业满足什么特别条件,是兜底的那一个。
健康保険組合要成立门槛不低:单一企业设立通常要求被保险者 700 人以上,多家企业联合设立(总合组合)则要求合计 3000 人以上。全国现在大约有 1300 多个组合,加起来覆盖 2800 万人左右。常见的有大企业各自的健保,比如丰田、日立、NTT 这一类,也有按行业联合的,比如东京的信息服务产业健保(IT 行业公司很多加入的就是这种),还有地区性的综合健保。
这也解释了一个现象:同样做 IT,在大厂或者做 SES 的大公司,很多是组合健保;在几十人的小公司,大概率就是協会けんぽ。外资公司的日本法人如果规模不大,也常常是協会けんぽ。
日本健康保险费的计算方式两者是一样的:用标准报酬月额乘以保险费率,再由公司和员工各承担一半。奖金也要按标准赏与额计算保险费,同样对半分。区别在于费率怎么定。
協会けんぽ的费率按都道府县分别设定,同一个县内所有人一样。2026 年度(令和 8 年度)全国平均是 9.90%,比上一年度的 10.00% 下调了 0.1 个百分点。东京是 9.85%,最高的是佐贺 10.55%,最低的是新潟 9.21%。40 岁到 64 岁的人还要额外负担介护保险费,全国统一 1.62%。
健康保険組合的费率由各个组合自己定,法律允许的范围大约是 3% 到 13%。根据健保联合会公布的 2026 年度预算早期汇总,所有组合设定费率的单纯平均是 9.32%,低于協会けんぽ的平均 9.90%。不过有一点要注意,健保联合会自己也测算过,要真正做到收支平衡所需的实质费率是 9.90%,也就是说不少组合是在吃老本或者靠企业补贴把费率压低的。同时,设定费率不低于協会けんぽ平均的组合也有 376 个,占比接近三成。所以别想当然地认为组合健保一定便宜,要看具体是哪个组合。
另外从 2026 年 4 月起,两者都开始加收「子ども・子育て支援金」,费率为 0.23%,同样劳资对半,各承担 0.115%。这个钱是用来支持育儿政策的,不管你有没有孩子都要交,在工资条上可能是单独的一栏,也可能合并在健康保险料里。
用一个例子感受一下:标准报酬月额 30 万日元,在东京的協会けんぽ,个人负担健康保险料是 300000 乘以 9.85% 的一半,约 14775 日元,再加上支援金 345 日元,一共约 15120 日元。如果换成平均费率 9.32% 的组合,个人负担约 13980 日元加 345 日元,约 14325 日元。每个月差 800 日元左右,一年不到 1 万日元。所以单看费率,除非你所在的组合特别低,差距通常没有想象中那么夸张,真正拉开差距的是下面这一项。
法律规定的基本给付,两者是完全一样的:看病自己付三成(70 岁以下),生育有出産育児一時金(目前 50 万日元),因病无法工作可以领取伤病手当金(标准日额的三分之二,最长 1 年 6 个月),医疗费超过一定额度之后有高额疗养费制度兜底。
组合健保的优势是可以在法定给付之外追加「付加给付」,协会健保没有这个东西。常见的付加给付有这么几种:
除了这些现金给付,组合健保往往还有更丰富的健康管理福利,比如人间ドック(精密体检)补助、牙科检查、流感疫苗补贴、体育设施折扣、直营的保养所或者合作的度假设施等等。協会けんぽ也提供健诊,比如面向 35 岁以上的生活习惯病预防健诊,个人负担最高也就 5000 日元出头,但项目和档次相对标准化,不会有人间ドック这种待遇。
还有一点是保险费负担比例。法律上是劳资对半,但组合健保可以约定企业多承担一些,比如公司负担 55% 甚至 60%。这种情况下你的实际负担就会比同样费率的协会健保低一些。具体要看组合的规约。
家人可以作为被扶养者加入你的健康保险而不用单独交保险费,这是社保一个很大的优势。基本条件是被扶养者年收入低于 130 万日元(部分年龄段和情形有特殊标准),并且收入不超过你的一半,主要靠你生活。協会けんぽ执行的是全国统一标准。
组合健保则有一定的自主裁量权。有些组合会要求更严格的材料,比如每年都要提交收入证明、住民票、银行流水等,还有的会对海外居住的家属有额外要求。如果你想把国外的父母或者配偶办成被扶养者,务必先问清自己组合的具体规则,因为这类认定近几年普遍在收紧。
跳槽之后保险类型很可能改变。从協会けんぽ的公司转到有组合健保的大公司,到手工资可能变化不大,但医疗福利会好很多;反过来也一样。所以在比较 offer 的时候,我现在会特意问一句「健康保険は組合ですか、協会けんぽですか」,如果是组合,再问一下付加给付和健诊补助。这个信息比很多人想象的更值钱。
离职之后的衔接也要留意。你可以选择转入国民健康保険,也可以在满足条件(离职前连续加入 2 个月以上)的情况下申请「任意继续被保险者」,原来的保险最多再保留 2 年。任意继续要全额自付,原本公司承担的那一半也要自己出,但有些组合的任意继续保险费计算方式更有利,付加给付也可能保留一部分,需要和国保比较之后再决定。具体流程可以参考 在日本辞职后如何将厚生年金转换为国民年金,里面提到的资格丧失证明书在转换健保时同样会用到。
年金部分则可以看 日本年金制度详解:国民年金与厚生年金的区别。
最直接的办法是看保险资格证明上的「保险者名称」。如果写的是「全国健康保険協会」,那就是協会けんぽ;如果写的是某某健康保険組合,就是组合健保。拿到纸质保险证或者资格确认书的话,上面会有保险者名称和保险者番号。另一个办法是登录マイナポータル,在「健康保険証としての利用」里就能看到保险者信息,或者直接问公司的人事或总务。
组合健保一般都有自己的官网和会员页面,里面会写清楚费率、付加给付、健诊补助、扶养规则。入职之后花半小时读一遍,往往能发现不少自己之前没用上的福利。
协会健保和组合健保,核心差别并不是法定医疗保障,这部分两者完全一致,真正的差距在运营方、费率弹性和付加给付上。协会健保像是一个稳定、标准化的全国大集体,组合健保则更像各家企业自己的小福利社,好的组合在高额疗养费、伤病手当和健诊方面可以甩开协会健保一大截,但也要看具体组合的财政状况,费率未必低。
对于在日本工作的我们来说,实用的建议其实就三条:跳槽时顺带问清楚保险类型和付加给付;手上有家属需要办扶养时先看组合的规约;拿到保险资格证明之后记一下保险者名称,需要办任意继续或者查福利的时候就不用到处翻。本文的费率数据来自 协会けんぽ 2026 年度保险料率公告 和 健保联合会 2026 年度预算早期汇总,具体到你自己的情况,请以所在都道府县或所属组合的最新公告为准。
2026-10-30 14:02:00
今年我把三井住友 NL 金卡(见 我的第七张信用卡 三井住友カード ゴールド NL)和 EPOS 金卡的 100 万修行都刷完了,本来在盘算下一张该修哪张卡,结果算来算去,最划算的反而是一张根本不用修行的卡。前两天看到新闻,2026 年 9 月 1 日起,みずほ楽天カード 的普通消费变成了楽天ポイント 1% 加みずほポイント 1%,合计 2%,没有上限也没有期限。去年我写 みずほ楽天信用卡申请最多获取 10000 日元积分 的时候,它还只是一张入会奖励不错的普通楽天信用卡,现在一下子变成了免年费信用卡里还元率最高的一档。所以赶在 10 月末就再把这张卡的细节,以及怎么使用才能拿到 2% 积分奖励完整地梳理一遍。
みずほ楽天カード 是 [[楽天カード]] 和 みずほ 银行合作发行的信用卡,本质上还是一张楽天カード,楽天ポイント 的积累方式、楽天市场的 SPU 加成、用楽天 e-NAVI 管理账单,这些都和普通楽天卡一样,年费也同样永久免费。不同的地方在于它和みずほ 的账户绑在了一起:还款账户只能设成みずほ银行的个人普通预金账户,带屋号或者事业用的账户都不行,并且只有 Visa 标;额度上限是 100 万日元。
这张卡以前其实也有みずほ 那边的加成,叫 W ポイントプラン,但是有最长 1 年、最多 1 万日元的限制,说白了就是一个换了名字的入会活动。这次的变化是把这两个限制都拿掉了:从 2026 年 9 月 1 日的消费开始,楽天ポイント 照常给 1%,みずほ 再按同样的点数给一份みずほポイント,合计 2%。已经持卡的人同样适用,以前刷到过 W ポイントプラン 上限的人,从 9 月的消费起也重新开始拿。
为什么说这个 2% 难得?在日本,免年费信用卡的基础还元大多在 0.5% 到 1% 之间,基础还元 1.2% 的リクルートカード 已经算是高的了。想要更高,要么像三井住友 NL、EPOS 金卡那样一年刷满 100 万拿奖励积分才勉强有 1.5%,或者去办年费几万日元的白金卡。一张不设门槛、不要年费、每一笔都给 2% 的卡,在 2026 年这个各家发卡行都在收紧规则的时间点,确实少见。
みずほ 官方 FAQ 写得很清楚,必须在用卡那个月的月底之前把下面这些条件全部办好,否则当月的消费拿不到みずほポイント:
前两条,手上已经有みずほ 账户的人可能早就满足了,最容易漏的是后两条。博主提醒,如果みずほ 银行 App 一直是用银行卡认证登录的,需要先切换到みずほダイレクト;ポイントモール 那一步也必须实际点进去一次,光有账户不算。另外,みずほポイント 是从口座振替设好那个月的月初消费开始算的,拿到卡之后越早把还款账户设好越好。
两种积分的到账时间也不一样。楽天ポイント 和普通楽天卡一样,在用卡次月的中旬到账;みずほポイント 则在用卡月之后第二个月的 1 日到账,而且是进みずほポイントモール,不会出现在楽天 PointClub 里。还有两个细节值得知道:普通楽天卡就算把还款账户改成みずほ,也还是 1%,不会变成 2%;家族卡的消费同样有 2%。
みずほポイント 的规则是「和楽天ポイント 同样的点数」,楽天 给多少,みずほ 就给多少,楽天 给得少的支付,みずほ 也跟着少。根据整理得比较细的第三方博客,各类支付的合计还元大致如下:
| 支付类型 | 合计还元 |
|---|---|
| 一般的刷卡消费 | 2% |
| 楽天市场 | 最多 4%(含 SPU) |
| 保险费、手机费、海外消费、楽天 Edy 充值 | 1% |
| 公共料金、税金、国民年金、NHK | 0.4% |
| WAON、nanaco、モバイル Suica、楽天ペイ 余额充值 | 0% |
税金和公共料金只有 0.4%,用信用卡缴税往往还要付手续费,算下来基本是亏的,这类支付还是走口座振替更划算。充值类直接是 0%,所以别想着用它去走充值链路,几条主流路线的变化可以参考 日本信用卡充值链路玩法最新整理 。
还有两个容易被忽略的细节。第一,积分是每一笔按 100 日元为单位计算的,99 日元的零头不给积分,频繁的小额支付实际还元会低于 2%。第二,就算是在日本下单的网购,如果商户是通过海外支付处理的,账单上显示利用国是 US 之类,也会被算成海外消费,只有 1%。
不少文章拿「クレカ積立 也翻倍」当卖点,但要看清楚条件。在 [[乐天证券]] 用みずほ楽天カード 积立,合计还元取决于基金的代行手数料:年率 0.4% 以上的基金是 2%,不到 0.4% 的是 1%。大家最常买的全球股票、S&P500 这类低费率指数基金,都属于后者,也就是只有 1%。积立上限是每月 10 万日元,楽天证券里只能登记一张卡,而且不会自动切换,要自己去改设置。
我的看法是,不要为了多 1% 的积分去换高费率的基金。代行手数料每年都在扣,而且是按持仓金额扣,持有时间一长,费率差很快就会把积分吃掉。
我之前的主力是三井住友 NL 和 EPOS 金卡,两张卡的规则类似:基础积分 0.5%,一年刷满 100 万日元再送 10000 积分,合计 1.5%。EPOS 那边今年 8 月起充值已经没有基础积分了,详细见 EPOS 金卡 2026 年新规:充值不再给积分,年间 100 万修行还能怎么刷 。
修行的问题不只是还元比 2% 低,还在于它是「全有或全无」:差几万没刷满,那 10000 积分就一分都没有。三井住友 NL 还有一层联动,前一年刷满 100 万,SBI 证券的积立才有 1%,刷 10 万到 100 万之间只有 0.75%。所以我按日常刷卡 200 万、SBI 每月积立 10 万算了一下:
| 方案 | 日常消费积分 | SBI 积立积分 | 合计 |
|---|---|---|---|
| NL 100 万 + EPOS 100 万,继续修行 | 30000 | 12000 | 42000 |
| NL 100 万 + みずほ楽天 100 万 | 35000 | 12000 | 47000 |
| NL 只刷 10 万 + みずほ楽天 190 万 | 38500 | 9000 | 47500 |
用日常消费去刷 EPOS 金卡的 100 万已经不划算了,每 100 万比みずほ楽天 少拿 5000;三井住友 NL 的修行和みずほ楽天 基本打平,差别全在 SBI 积立,积立越多越值得把 NL 刷满,积立少或者不积立,就直接全刷みずほ楽天。
现在みずほ 有一个「秋トク」活动,申请截止到 2026 年 11 月 12 日,卡片要在 11 月 19 日前发行,活动报名截止到 11 月 30 日。不过它的门槛对老用户不太友好:
楽天 那边的奖励则取决于这是你的第几张楽天卡。第一张楽天卡有新入会的 2000 积分,加上申请次月月底前刷满 3 次的 3000 期间限定积分;如果是第二张,就只有 500 积分,而且要报名,这一轮报名在 10 月 30 日 9 点 59 分截止。9 月份那个第二张卡送 6000 积分的活动,已经在 9 月 28 日结束了。活动积分大约在 2027 年 3 月到 5 月才到账,在这之前不要注销卡、换卡或者改还款账户,否则会被取消资格。
没有みずほ 账户的人,比较稳妥的顺序是这样的:
像我这样已经有みずほ 账户的人,秋トク 的大头基本拿不到,那就不必赶这个时间。可以看看 在日本生活网站推荐之 Moppy 或者 返积分网站 Hapitas 介绍 这类返利网站有没有挂这张卡,有的话从返利网站申请往往更划算。
另外要注意楽天卡一个人最多只能持有两张。已经有两张楽天卡的人申请不了;第一张如果是楽天银行カード、楽天 ANA マイレージクラブカード 或者楽天カード アカデミー,也不能再申请这张。
我手上有みずほ 账户,也有一张普通楽天卡,みずほ楽天カード 正好作为第二张。拿到卡之后,日常能刷卡的消费我会全部转到这张卡上,超市、药妆店、网购、订阅这些都算。
原来的两张金卡我不会注销,毕竟都已经永久免年费了,只是换个用法。三井住友 NL 在便利店、麦当劳这些对象店用手机碰一下付款还有 7%,我会继续在这些地方用,一年至少刷 10 万,保住 SBI 积立的 0.75%。EPOS 金卡留给自选的积分翻倍商户和マルイ 的折扣活动,不再为了 100 万去硬刷。
みずほポイント 需要自己去ポイントモール 手动兑换,可以按 1 比 1 换成楽天ポイント,也能换 PayPay 积分、d 积分或者 Amazon 礼品卡。我的打算是把它当成一个独立的小钱包,攒到一定数量就换成 PayPay 积分,这样就算楽天 以后改规则,也不会把鸡蛋放在同一个篮子里。
みずほ楽天カード这次修改积分策略让我找到了接下来主刷的卡,再也不用想着 EPOS 和 NL 卡每年要刷的额度了。如果你也是みずほ银行的用户也恰好想要换成乐天信用卡,不妨考虑一下这张卡。不过楽天 改规则是出了名的频繁,这个 2% 也是今年 9 月才改出来的,没人能保证明年还是这样。所以我的策略是把它当日常主力,但同时因为 NL 和 EPOS 永久免年费当作备用,哪天规则改了,就切换回去使用。
2026-10-23 11:03:20
今天早上刷新闻的时候,看到订阅频道推送了一条消息:Meta 旗下的个人 AI 智能体 [[Muse]] 从 10 月 23 日起正式在日本开放使用。9 月份 Muse 在美国和加拿大上线的时候我就一直在关注,当时看到很多评测说它能自己去网页上填表、订酒店、回邮件,心里很痒但是人在日本用不了。没想到才过了一个半月,日本就成为了北美之外第一个开放的地区,这个速度比我预想的要快很多。
简单来说,Muse 是 [[Meta]] 推出的一款个人 AI 智能体(Agent),由 Meta Superintelligence Labs 开发,背后跑的是 Meta 今年 4 月发布的 Muse Spark 模型。和我们平时用的 [[ChatGPT]]、[[Claude]] 这类聊天机器人最大的区别在于,Muse 不只是回答问题,而是会真正去「做事」。你像发消息一样告诉它想做什么,它会自己拆解任务、制定计划,然后在云端替你操作浏览器、填写表单、发送邮件、预订行程。Meta 官方对它的定位是「世界首个面向所有人设计的个人 AI 智能体」,并且把它当作通往「个人超级智能」的第一步。
从数据上看,Muse 在北美的表现相当夸张。9 月 8 日上线之后,根据 Sensor Tower 的统计,Muse 在一个多月里的安装量就超过了 1000 万次,其中绝大部分来自美国用户。这也是为什么 9 月下旬 Meta 透露要进军日本的消息时,美国的银行、保险和旅行类股票还出现了一波抛售,市场担心这种「替你办事」的 AI 会直接绕过很多中间平台。日本作为北美之外的首个市场,可见 Meta 对日本用户的重视程度。
根据 Meta 日本的官方公告,Muse 的核心能力可以概括为几个方面。第一是处理单次任务,比如帮你写好并发送一封邮件、查询并预订一次旅行、安排日程,这些都是我们日常生活中非常琐碎又必须做的事情。第二是处理更大的目标,比如你说想在两个月内规划一次家庭旅行,它会根据你的情况制定个性化的计划,调配时间和资源,然后自主一步一步推进。第三是网页操作,Muse 可以代替你操作浏览器、填写表单,这一点对于在日本经常要面对各种繁琐网页表单的人来说,想想就很有吸引力。
我个人觉得最有意思的一点是,Muse 在你关闭 App 之后依然会继续工作。耗时比较长的任务会在后台的云端持续执行,只有在情况发生变化,或者需要你批准的时候(比如真正发送邮件、确认购买商品之前)才会发通知给你。这和我们习惯的「打开 App、等它回答、关掉 App」的交互方式完全不同,更像是你雇了一个助理,交代完事情之后就可以去忙别的了。另外 Muse 还会记住对你来说重要的事情,根据过去的对话主动给出建议和行动,用得越久应该越懂你。
Muse 是否好用,很大程度上取决于它能连接哪些服务。目前在日本上线时就已经可以使用的连接器(Connector)分成两类。一类是日常主力服务,包括 [[Gmail]]、[[Google Calendar]] 和 [[Instagram]],可以用来管理邮件、调整日程,或者利用你在 Instagram 上收藏的内容。另一类是全球性的购物和旅行服务,包括 [[Stripe]]、[[Shopify]]、[[Trip.com]]、[[Agoda]] 和 [[Klook]],覆盖了购物、旅行规划和预订等场景。对于经常在日本国内或者亚洲周边旅行的人来说,Agoda、Trip.com 和 Klook 这三个基本就是订酒店、订机票、买景点门票的主力平台了。
更让我期待的是 Meta 宣布将与三家日本本土服务展开合作,分别是二手交易平台 [[Mercari]](メルカリ)、家庭记账和资产管理工具 [[Money Forward ME]](マネーフォワード ME),以及票务平台 [[チケットぴあ]](Ticket PIA)。需要注意的是,官方新闻稿的措辞是「連携を進めて参ります」,也就是正在推进合作,并没有说上线当天就可以直接使用,具体开放时间还要等后续通知。不过可以想象一下,以后让 Muse 帮你在 Mercari 上盯着某个商品降价、在 Money Forward 里整理这个月的支出情况、或者在チケットぴあ 开票的时候帮你抢演唱会门票,这些场景都非常贴近在日本生活的实际需求。Meta 日本法人代表味泽将宏也表示,之后还会继续扩大与日本本地服务的合作。
目前日本用户可以通过三种方式使用 Muse,分别是 iOS App、Android App 和网页版 muse.ai。注册登录之后,就可以直接用聊天的方式给它下达任务,不需要学习任何特殊的操作方法。如果注册过程中需要输入邀请码,可以使用我的邀请码 53RBK4,也算是对我写这篇文章的一点支持。
收费方面,Meta 表示大部分基础功能都是免费的,同时为需要更多用量的用户提供付费订阅方案。日本官方公告中暂时没有公布日元价格,参考美国的定价,免费版有一定的使用额度并且会定期刷新,付费的 Power 方案是每月 $20,Maximum 方案是每月 $100,主要区别在于每周可用的 Token 额度,付费订阅需要年满 18 岁。日本的具体价格和方案内容建议以 App 内显示为准。
还有一点要提前了解,9 月 Meta Connect 上发布的一些新功能,比如可以边长时间对话边在后台处理任务的高级语音模式、表情丰富的虚拟形象 Muse Realtime Avatar(目前仅支持英语),以及 Muse 专用的邮箱地址,这些在日本暂时还没有开放,官方说会另行通知。所以如果你看了美国那边的评测视频,发现日本版少了一些功能,不用觉得奇怪。
把邮箱、日历甚至支付权限交给一个 AI,我想大部分人第一反应都是担心安全问题,日本媒体在报道 Muse 的时候也特别强调了数据泄露的风险。Meta 在这方面做了不少设计,Muse 运行在每个用户独立隔离的云端虚拟机 Muse Secure VM 上,连接服务的数据和认证信息都保存在这个虚拟机里。另外还有一个独立于 Muse 的 Sentinel(センチネル)智能体专门负责管控对外的网络访问,决定每一个外部操作是放行、拦截还是需要用户批准,Muse 本身无法绕过它。
在具体使用层面,Muse 看不到你的密码和支付方式,在发送邮件、购买商品这类重要操作之前一定会先征求你的确认。你可以随时查看 Muse 已经执行过的操作和接下来准备执行的操作,也可以自己决定连接哪些 App、给多大的权限,随时修改或者解除连接。Meta 还承诺对话内容和虚拟机里的数据不会共享给 Meta 的广告系统。不过有一点需要提醒,用于 Meta AI 模型训练这一项默认是开启的,介意的话记得去设置里关闭(オプトアウト)。Meta 自己也坦承 Muse 仍然会犯错,提示词注入(Prompt Injection)依然是整个行业没有解决的问题,所以我的建议是刚开始使用时,先从查资料、整理邮件、安排日程这类低风险的任务入手,涉及付款的操作一定要仔细看清楚确认内容再批准。
从一个月破千万下载,到一个半月后就把日本作为北美之外的第一站,能看出 Meta 在 AI 智能体这条赛道上是真的在全力冲刺。对于在日本生活的人来说,Muse 真正的价值可能不在于 Gmail 和 Google Calendar 这些已经有很多工具能处理的服务,而在于后续和 Mercari、Money Forward ME、チケットぴあ 这类本地服务的打通,一旦这些合作落地,很多原本需要自己一个个网页去点、一张张表单去填的生活琐事,都有可能交给 AI 在后台默默完成。
当然,现在的 Muse 还处在早期阶段,日本版在功能上也比美国版少了一些,本地服务的合作还没有正式开放。我会先用它来处理一些邮件整理和旅行规划之类的任务,等实际用一段时间之后再来分享更具体的使用体验。如果你也想试试,可以用我的邀请码 53RBK4,有什么好玩的用法也欢迎一起交流。
2026-10-23 10:30:42
前段时间在整理日本信用卡充值链路玩法 和 EPOS 金卡 2026 年新规:充值不再给积分,年间 100 万修行还能怎么刷 的时候,发现日本的チャージルート(充值链路)变化实在太快了。上个月还能拿 3% 的路线,这个月可能因为某家发卡行改了规则就只剩 1%,而且每个人手上的卡都不一样,别人画好的路线图拿过来,还要自己一张张对照「我这张卡能不能走、走了拿多少」。另一个困扰更日常:站在便利店收银台前,钱包里四五张卡,到底刷哪张最划算,往往是排在后面的人开始不耐烦了我还没想明白。于是这几天我干脆动手做了两个小网站,一个解决「回家怎么充值」,一个解决「在店里刷哪张」,现在都已经上线,免费使用。
先简单说一下背景。所谓充值链路,就是用信用卡或借记卡给 A 支付工具充值,A 再充值给 B,最后用 B 去消费,每一步都可能拿到积分,叠加起来的总还元率就会明显高于直接刷卡。比如用 2% 的借记卡给 au Pay 充值,再从 au PAY 充到 V Point Pay 去消费,单看每一步只有零点几个百分点,加起来就能到 3%。之前写过的 给 au Pay 充值可以获得积分的信用卡推荐 和 通过 au Pay 给 Nanaco 充值的方法,其实讲的就是这个链路里的某一段。
这个圈子里已经有很好的资料。富山的「Z 家のお得メモ」每隔一段时间会更新一张「高還元チャージルート」的大图,把主要路线和规则变化都画在一张图上,信息密度非常高;Poinmy 则做了「決済ルート検索」和「お店から探す」的速查表。我平时也一直在参考这两个站,但用久了会发现两个不太顺手的地方。第一,大图是给所有人看的,我要自己从里面找出跟我手上的卡相关的那几条线;第二,到了店里还是要自己心算,比如三井住友在这家店算不算对象店、三菱 UFJ 是不是要用实体卡、JCB W 有没有登记,这些条件一多就容易记混。所以我想要的东西很明确:输入我持有的卡,直接告诉我最佳路线并画出来;输入店名,直接从我的钱包里挑出那一张。
第一个网站叫「高還元チャージ路線案内」,地址是 charge-route.einverne.info。打开之后在左边添加自己持有的卡,目前收录了 112 张:其中 100 张来自 価格.com 信用卡人气排行的前 5 页,另外 12 张是排行榜里没有、但在充值链路里特别常用的起点,比如カテエネ BANK デビット、V NEOBANK デビット、楽天銀行デビット、リクルートカード 等。像楽天カード 这种有多个国际品牌的卡,还可以只勾选自己实际持有的品牌,因为很多充值只认特定品牌,比如 Revolut 只有 Mastercard 入金免手续费、au PAY 不接受 Visa 和 JCB 的信用卡充值。
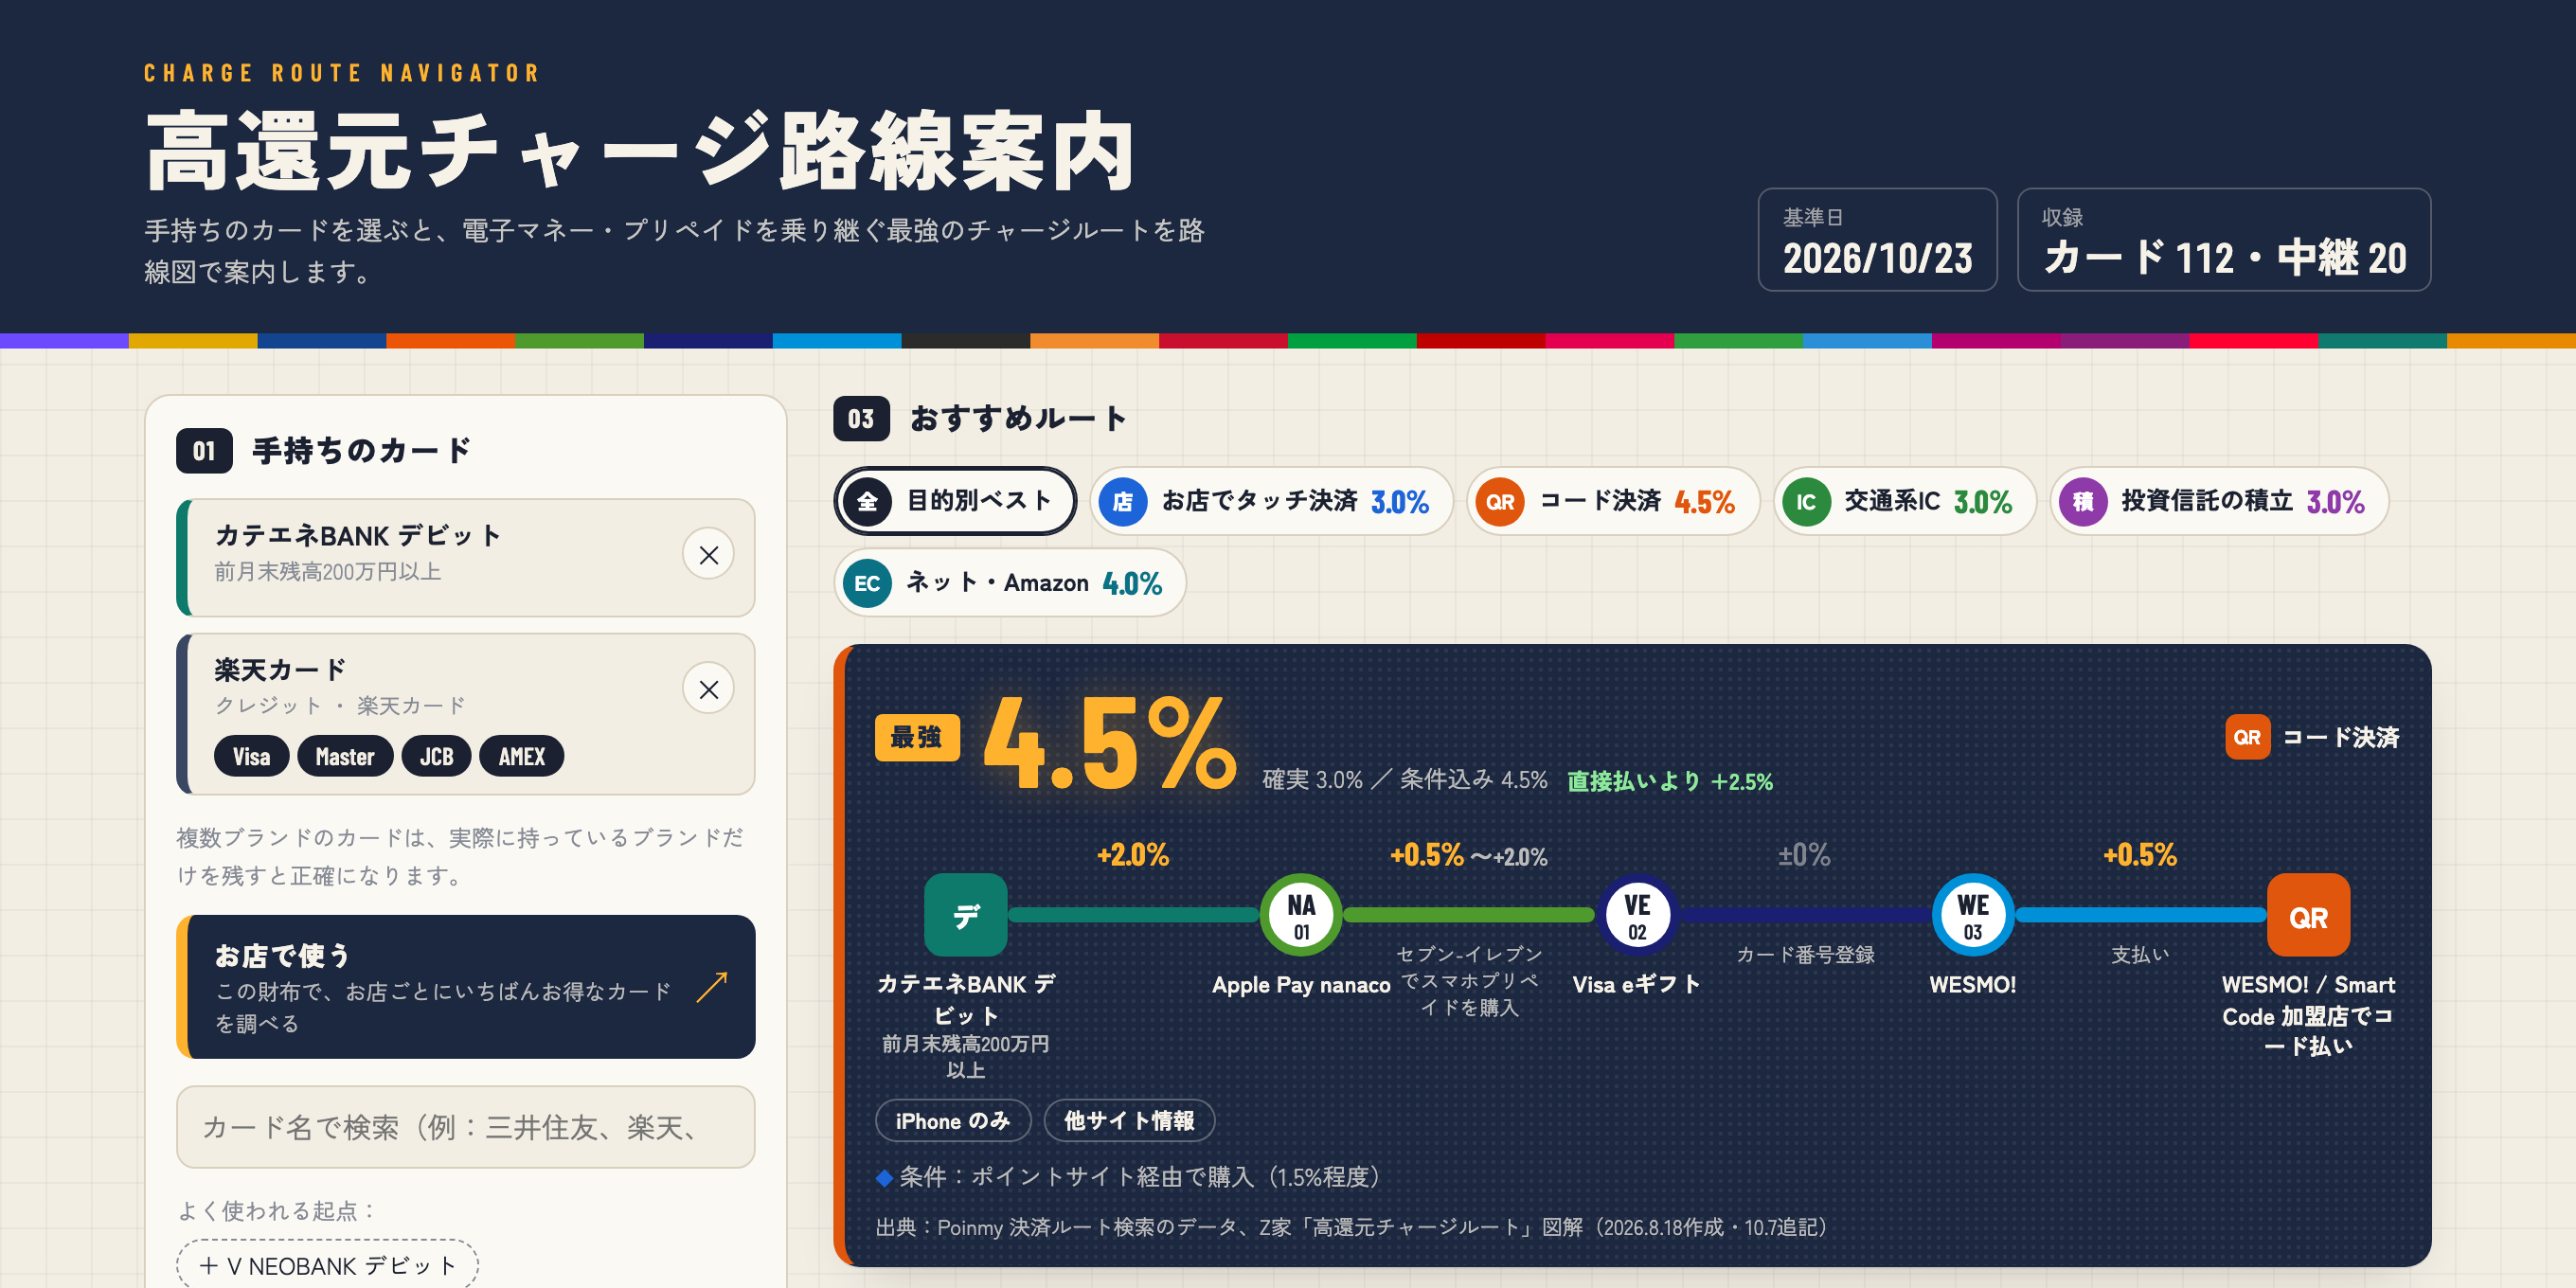
选好卡之后,右边会按用途给出最佳路线:店里的触碰支付、扫码支付、交通 IC、投资信托定投、网购。每条路线都画成类似东京地铁站名牌的样子,每一段线上标着这一步拿多少还元、用什么方式充值(Apple Pay、绑卡号、在セブン - イレブン购买等),下面再列出月度上限和注意事项。以我自己常用的组合「カテエネ BANK デビット(前月末余额 200 万日元以上,2% 还元)+ 楽天カード」为例,目前排第一的是 4.5% 的 WESMO! 路线:用借记卡给 Apple Pay 的 nanaco 充值拿 2%,在セブン - イレブン 用 nanaco 购买 Visa e ギフト(出示セブン - イレブン 应用 +0.5%,经由积分网站再拿 1.5% 左右),再把 Visa e ギフト 充进 WESMO!,最后在 Smart Code 加盟店扫码支付拿 0.5%。这条路线的 4.5% 里有 1.5% 依赖积分网站,所以页面上会同时写出「確実 3.0%」,不会把条件性的部分当成稳拿的。
排在后面的还有两条很实用的:经由 ANA Pay → 楽天 Edy → 楽天キャッシュ 去用楽天ペイ 付款,最多 4.0%,但楽天 Edy 转楽天キャッシュ 从 2026 年 8 月起每月只能转 10000 日元;以及 2026 年 10 月 20 日刚开始的「AEON Pay 到哪里都 1.5%」,用借记卡给 Apple Pay 的 WAON 充值,再在 iAEON 应用里转到 AEON Pay,合计 3.5%,1.5% 的部分每月限 20000 日元。页面会把这类上限直接标成「月 1 万円まで(最大 300 円 / 月)」,让人一眼看出这条线值不值得花时间。
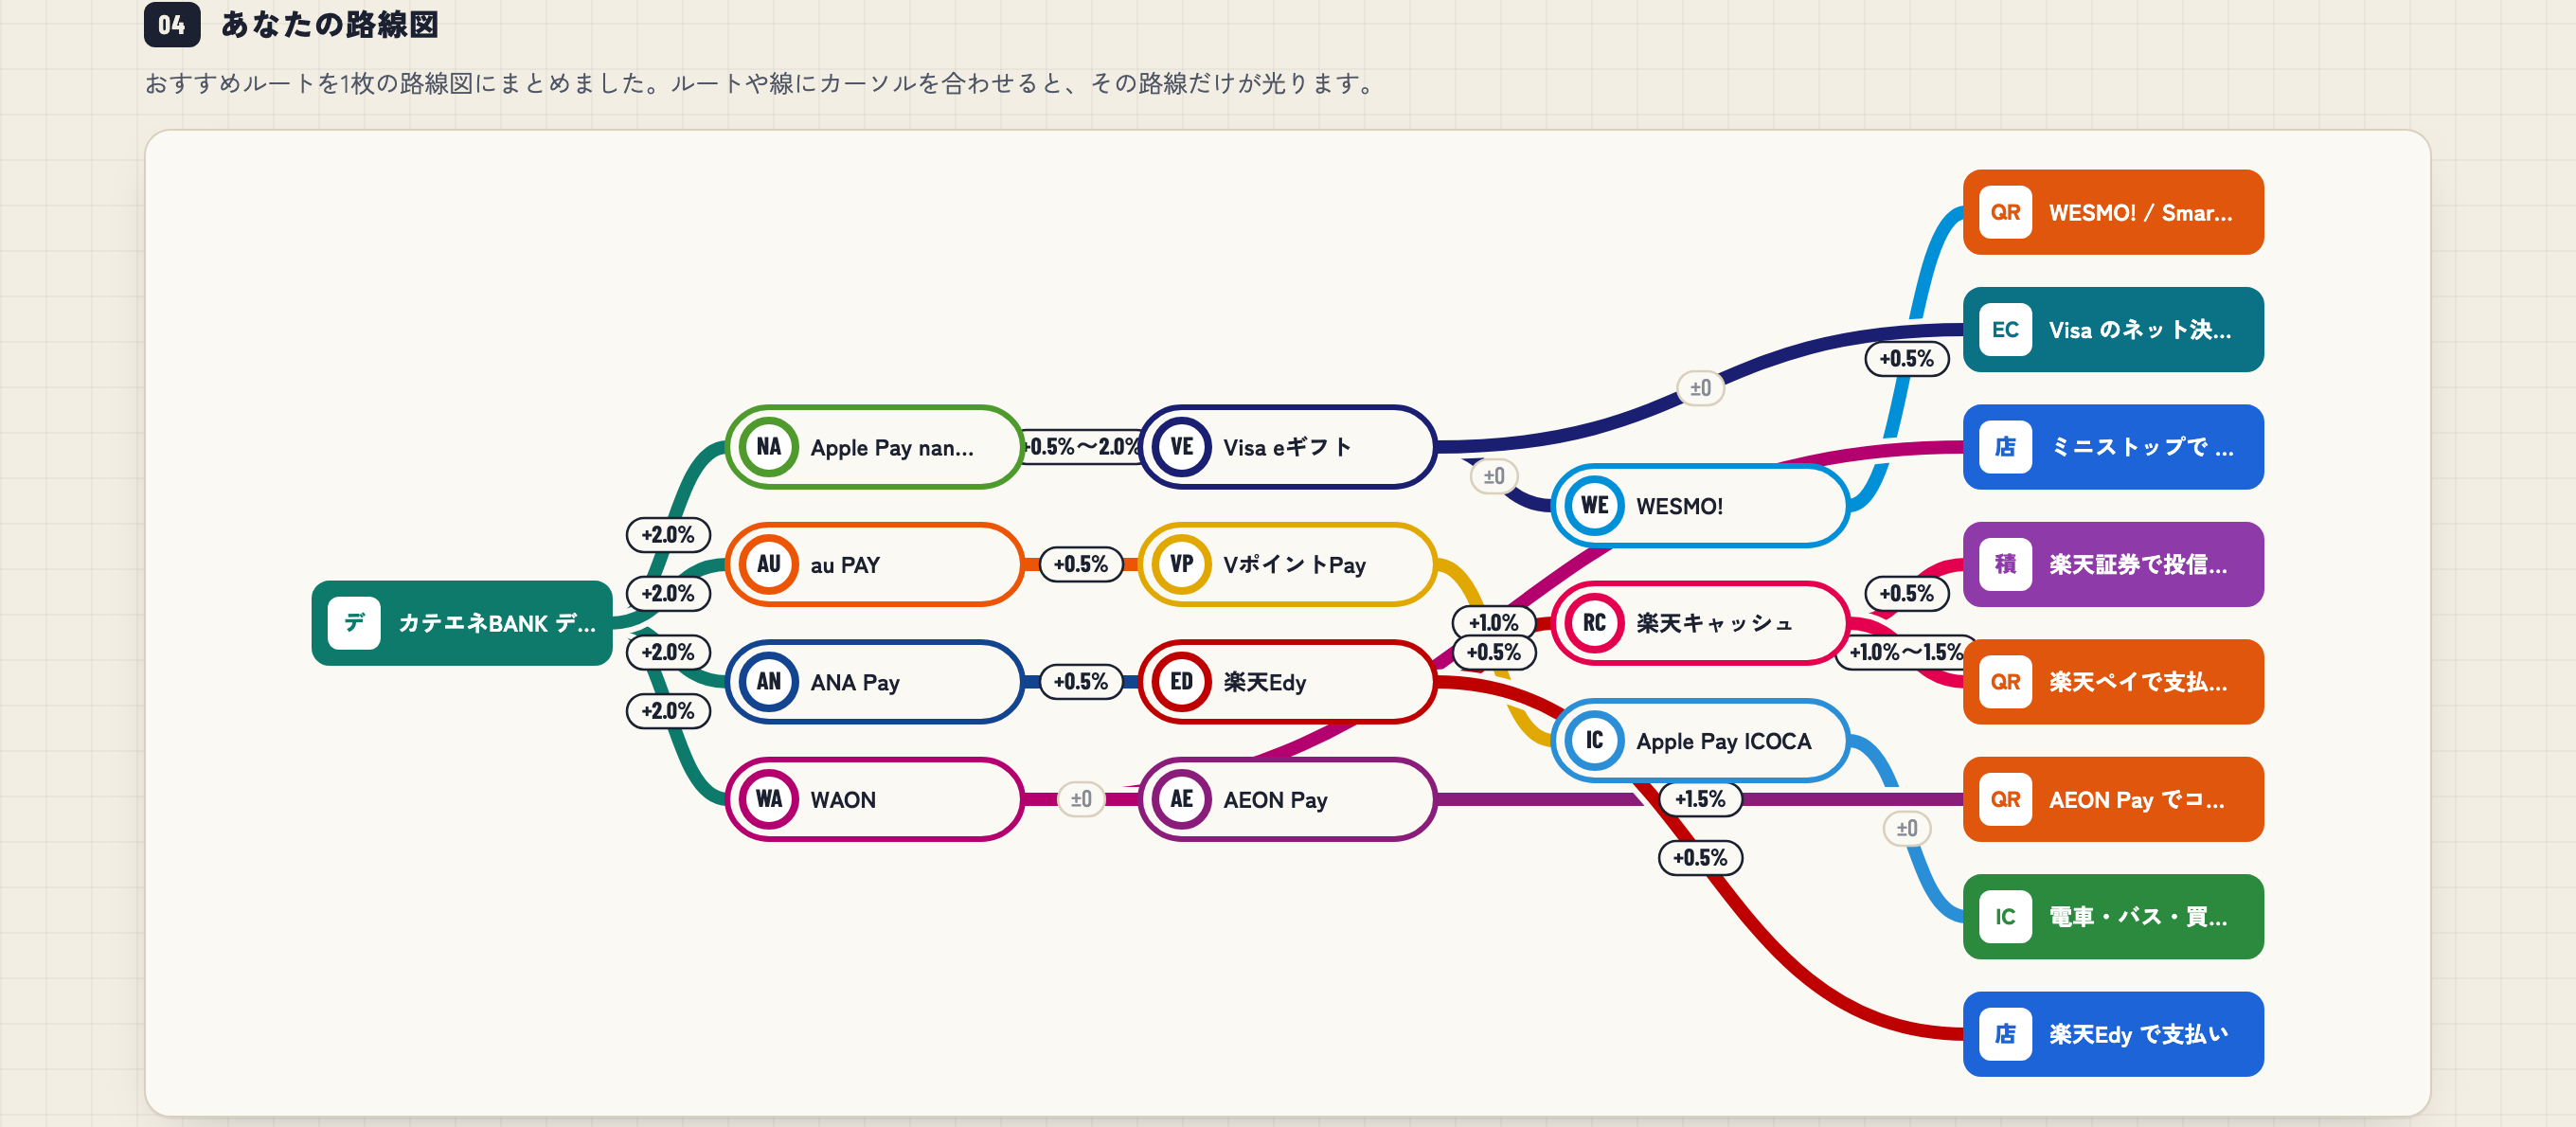
我自己最喜欢的是下面的「あなたの路線図」:它把各个用途的最佳路线合并成一张图,左边是你的卡,中间是各个中继的钱包,右边是最终的使用场景,鼠标放到某条路线上,那条线就会单独亮起来。这张图其实就是把 Z 家 那张大图里只属于你的那一部分抽出来,第一次看到自己的卡被画成路线图的时候还挺有成就感的。
页面下方还有两块内容。一块是价格.com 那 100 张人气卡的「充值适性」排行,按「只持有这一张卡时能走出的最强路线」来排名,点开可以看到每张卡的规则说明和价格.com 专家点评;另一块是「再办一张年费免费的卡能提升多少」的建议,比如你手上只有楽天カード,它会告诉你加一张哪张卡、在哪个用途上能从多少涨到多少。
做这个工具时我最在意的一点,是规则的时效性。比如 V NEOBANK デビット 从 2026 年 11 月 1 日起基础还元率从 1.5% 降到 1.25%,而且给电子钱包、他社支付服务的充值、铁路、公共费用都不再给积分;更麻烦的是它按「売上確定データ」到达的日期判定,10 月底刷的充值也可能被算进新规则。V NEOBANK 本身也已经宣布 2027 年 3 月 28 日结束服务。所以网站里每条规则都带有生效日期,左边有一个「基准日」可以调整,点一下「11/1 改定後を見る」就能看到改版之后你的最佳路线会变成什么样,提前做准备。
另一个设计是可信度标记。每条路线都会标出是「確認済み」(官方页面或 Z 家 图解直接写明)、「他サイト情報」(来自 Poinmy、价格.com 专家点评或新闻)还是「推定・要確認」(根据同系列卡的规则推断)。我宁可让一些没有可靠数据的卡只按直接刷卡计算,也不想编一个看起来很漂亮的数字。页面最下面还整理了一条规则变化的时间线,从 2025 年 12 月 JAL Pay 充值降到 0.1%,到 2027 年 3 月 V NEOBANK 结束服务,改善和改恶都列在里面。
第二个网站叫「このお店、どのカード?」,地址是 which-card.einverne.info,思路参考了 Poinmy 的「お店から探す」。使用方法非常简单:在输入框里打店名,片假名、平假名、简称都可以,比如「セブン」「スタバ」「すき」,选中店铺之后,它会从你钱包里的卡中挑出一张还元最高的,直接显示卡面、付款方式和还元率。目前收录了 67 家店铺和连锁品牌,覆盖便利店、快餐和家庭餐厅、咖啡店、超市、药妆店和几家网购平台。
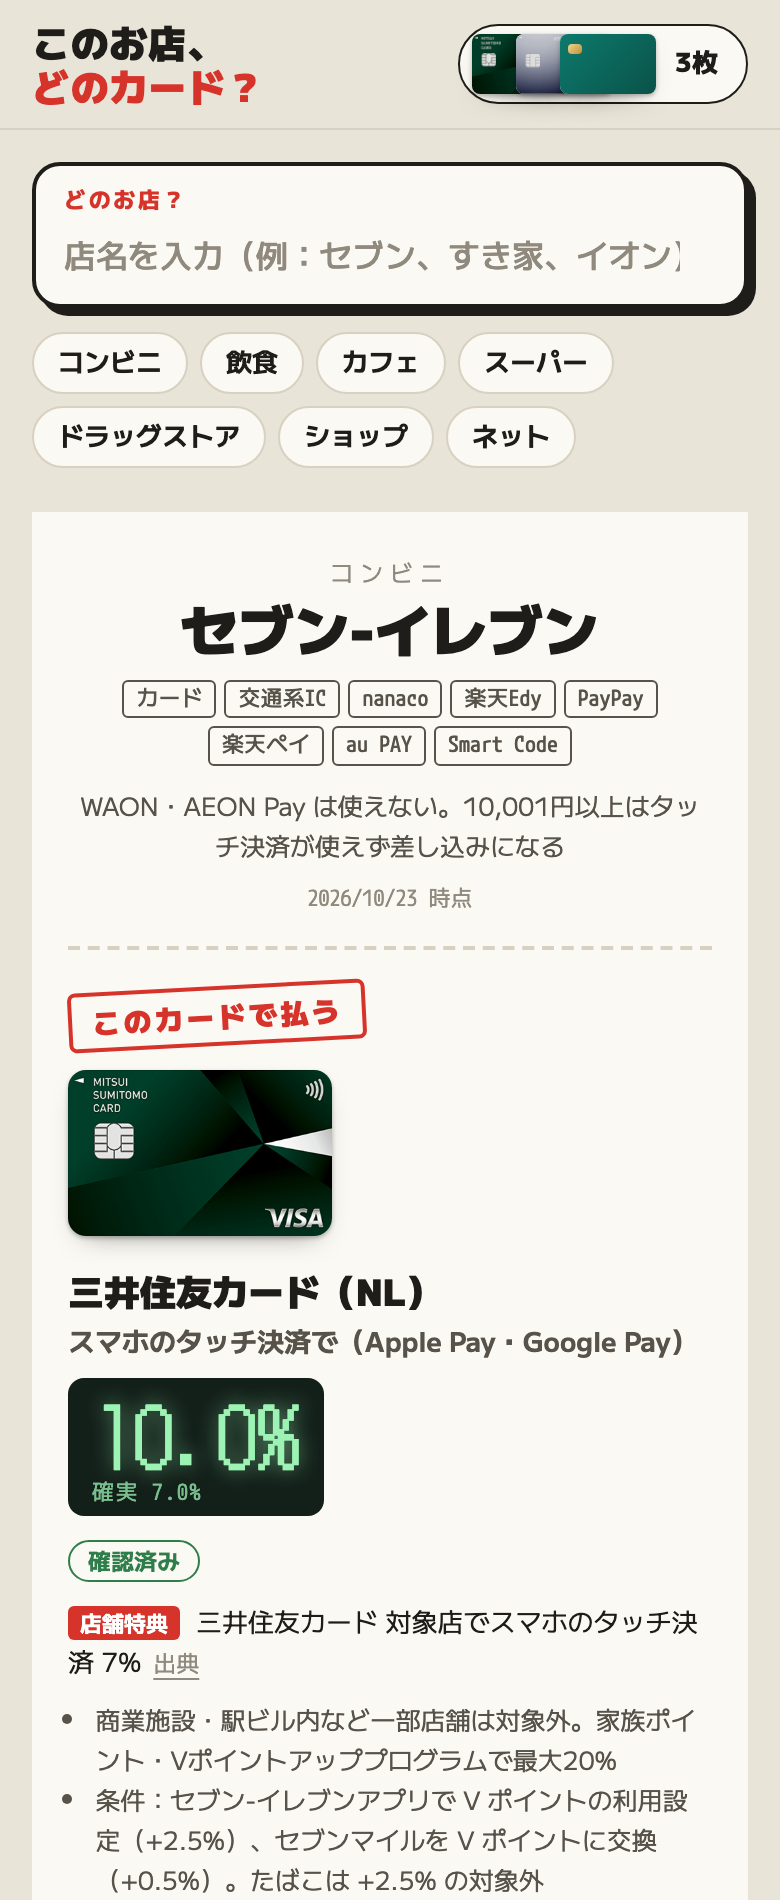
上面这张图是我拿着三井住友カード(NL)、JCB カード W 和カテエネ BANK デビット 查セブン - イレブン 的结果:三井住友 NL 用手机触碰支付是 7%,如果再在セブン - イレブン 应用里设置 V 积分(+2.5%)并把セブンマイル 换成 V 积分(+0.5%),最多 10%,页面会同时显示「確実 7.0%」。换成すき家 的话,第一名就变成了 JCB カード W 的 10.5%,因为すき家 从 2026 年 4 月 16 日起加入了 JCB 的 J-POINT パートナー,W 系卡是 21 倍。卡面图片直接用了价格.com 上的卡面,扫一眼就知道该从钱包里拿哪张,这是我觉得比纯文字列表好用很多的地方。
它并不只看直接刷卡。底层用的是 charge-route 的同一套路线计算,所以如果先充值到某个钱包再付款更划算,结果会显示成「AEON Pay で支払い」这样的形式,卡面右下角贴上钱包的标记,展开还能看到完整的充值链路。另外有一些优惠只在特定日子才有,比如イオン 每月 20 日和 30 日的お客さま感謝デー 用イオン 系卡或 AEON Pay 付款可以当场打 95 折,ミニストップ 用 AEON Pay 在周五、周六、周日是 10 倍积分,这些都会以「毎月 20 ・ 30 日は さらに +5.0%」这样的提示写在结果里,提醒你换个日子去会更划算。结果页还会列出结账前可以先出示的积分卡,比如セブン - イレブン 应用和 nanaco,以及「你没有、但办了会更强」的几张卡。
两个网站之间也打通了。在 charge-route 里添加好卡以后,左边会出现一个「お店で使う」的按钮,点一下就会带着同一个钱包打开 which-card,不用重新选卡。钱包的内容保存在网址里,没有任何账号和服务器端存储,所以可以直接把链接加到书签,或者发给家人用同一套设置。
为了让店铺优惠尽量准确,我把三井住友、三菱 UFJ、JCB 这几家的规则对照官方页面重新核对了一遍,结果发现不少和我之前印象不一样的地方,这里单独记录一下,即使不用这两个网站,这些规则本身也值得知道。
三井住友カード 的对象店 7% 现在只认手机的触碰支付。从 2025 年 12 月 1 日起,用实体卡触碰只能拿通常积分,必须用 Apple Pay 或 Google Pay 里的 Visa、Mastercard 触碰才行,iD 支付也不算。最容易踩的坑是自助收银机:如果你按了「Apple Pay」按钮,系统会按 iD 处理,就不在对象内了,要选「クレジットカード」再拿手机去碰。另外 Google Pay 不支持 Mastercard 触碰,所以安卓用户拿 Mastercard 版的 NL 是吃不到 7% 的;单笔超过 10000 日元时可能要插卡,插卡的部分也不算。ファミリーマート 不在对象店里,ビジネスオーナーズ 系列的卡也不在对象内,而 Olive 的信用模式从 2026 年 2 月起是 8%,这部分可以参考之前写的 我的第六张信用卡 SMBC 三井住友 Olive。
三菱 UFJ カード 的规则正好反过来。它的对象店 7% 只认实体卡(插卡或实体卡触碰)和 Apple Pay 的 QUICPay,手机里的 Visa、Mastercard 触碰和 iD 反而不算。还要注意这个 7% 是按 1 积分等于 5 日元的商品兑换价值计算的,如果换成现金回馈是 4 日元,实际只有 5.6%;而且特别积分每个集计期间(每月 16 日到次月 15 日)只算 50000 日元以内的消费。好消息是 2026 年 12 月 16 日起 AMEX 品牌也将覆盖全部对象店,坏消息是ドミー 会在 2026 年 12 月 15 日退出对象店。
JCB カード W 在星巴克、麦当劳、吉野家、ガスト、バーミヤン、すき家 等店的 10.5% 是真实存在的常设活动,但每家店都要事先在 J-POINT パートナー 做免费的「ポイントアップ登録」,没登记就只有 1%。而且麦当劳只限モバイルオーダー 和マックデリバリー,在柜台付款不算;すき家 则明确排除了 QUICPay,包括 Apple Pay 和 Google Pay 里的 QUICPay。
还有两个已经失效的老玩法:au PAY 的「たぬきの吉日」在罗森的 5% 已经在 2026 年 6 月 30 日结束;d カード 在罗森的 3% 折扣更是早在 2020 年就没有了,网上还有不少旧文章在推荐。オーケー 的会员 3% 折扣只限现金支付,用任何卡付款都没有这 3%,所以在オーケー 比较卡的时候要在心里把卡的还元率减掉 3 个百分点。
我现在的用法是这样的:先在 charge-route 里把自己所有的卡加进去,品牌勾选准确,选好 iPhone 还是 Android,看一遍各个用途的最佳路线,决定这个月往哪几个钱包里充多少钱,比如楽天キャッシュ 只充 10000 日元、AEON Pay 只用到 20000 日元的上限。然后点「お店で使う」打开 which-card,在 iPhone 的 Safari 里用「添加到主屏幕」把它变成一个类似 App 的图标,之后在店门口打开、输入店名,看第一张卡和付款方式就可以了。
有几点建议。第一,「条件付きの上乗せ」默认是打开的,会把积分网站、应用设置、银行代扣这类条件性加成也算进去,如果你没有满足这些条件,可以把它关掉,只看确实能拿到的还元率。第二,这些数字是把每一步的还元率相加得到的估算值,活动和规则变化很快,真正做大额操作之前,还是要点开结果里附的出处链接,去官方页面确认一下。第三,主要连锁店能用哪些支付方式是逐家核对过的,其他店铺只确认了能刷卡,扫码和电子钱包会标成「要確認」并排在后面,实际以店里的标识为准。
两个网站都是用 Vite 和 Preact 做的纯静态网页,部署在 Cloudflare Pages 上,没有后端,也不收集任何数据。价格.com 的卡片列表用一个小脚本抓取,充值线路的数据以 Z 家 的图解和规则变更记录为主,再用 Poinmy 的数据交叉核对,店铺优惠则逐条对照各发卡行的官方页面。charge-route 在每次构建时会导出一份公开的 JSON 数据,which-card 打开时会去读取最新版本,所以以后只要更新 charge-route 的数据,两个网站会同步生效。
这两个网站本质上是在帮我自己解决问题:一个把「我这几张卡该怎么充值」画成一张属于自己的路线图,一个把「在店里刷哪张」压缩成输入店名、看一眼卡面的动作。做的过程中最大的收获,反而是把三井住友、三菱 UFJ、JCB 这些优惠的细则重新读了一遍,才发现很多我以为理所当然的用法其实早就不算了。日本的积分规则还会继续变,接下来我打算继续补充更多店铺、加入限时活动,并在规则改版时及时更新数据。如果你在使用中发现哪条路线或哪家店的规则不对,欢迎留言告诉我。


